魏 易[*]
摘要:2017~2025年,民办基础教育在不同学段呈现出明显分化。本文结合教育部官方统计与五轮中国教育财政家庭调查(CIEFR-HS),重点考察民办学校的教育规模、收费结构、家庭来源与家庭成本。结果显示:民办学前教育持续收缩,减少的主要是收费接近公办园的供给;义务教育民办就读率先升后降,压减后小学仍并存低收费与高收费民办学校,初中则更多集中于高收费部分;民办普通高中持续扩张,新增就读几乎全部来自明显高于公办收费水平的学校。民办学校的服务对象并不存在统一的家庭经济梯度,学前和义务教育仍覆盖不同经济状况家庭,普通高中则明显向中上消费家庭集中。进一步的选择信息表明,民办高中既是部分家庭主动扩大教育选择的渠道,也承接了因公办高中机会受限而进入民办的学生。总体来看,民办教育在不同学段承担的功能已明显分化,其家庭成本和机会含义也随之不同。
关键词:民办基础教育;功能分化;家庭教育负担
2017~2025年,民办基础教育的制度环境明显分化。学前教育在2018年以后强化公益普惠导向,公办园和普惠性民办园共同扩充普惠供给;义务教育从2019年前后的公民同招、随机录取和属地招生,进一步转向强化政府举办主体责任、控制民办规模和治理“公参民”学校;普通高中承担的公共责任和招生制度不同,在高中阶段教育普及和多样化发展中继续保留民办学位供给空间。民办教育由此越来越需要放在具体学段的公共责任和学位供给结构中理解。
这种差异已经反映在全国官方统计中。2017~2025年,民办在园幼儿占比由55.9%降至40.6%;义务教育实际在民办学校就读的学生占比先由9.58%升至2020年的10.77%,随后降至2025年的6.53%;普通高中则由12.90%升至19.77%。到2025年,全国31.10%的普通高中为民办学校,约五分之一普通高中学生在民办学校就读。
为解释这种分化,本文沿用James关于超额需求与差异化需求的基本区分[①],并采用王蓉更贴近中国教育体系的三分框架:体系性超额需求,是公办体系没有提供足够或可及的教育机会;位置性差异需求,是家庭接受主流教育体系,但希望获得更好的学校层级、升学通道或竞争位置;体系性差异需求,则是家庭对课程、教育理念或教学方式本身有不同偏好。三类需求可以在同一学段并存。[②]本文从规模、价格位置、家庭来源和家庭成本四条线观察它们在不同学段的组合变化。
一、数据与方法
本文结合两类数据。全国民办教育规模趋势使用教育部2017~2025年《全国教育事业发展统计公报》;价格位置、家庭来源、家庭成本和普通高中选择处境使用2017、2019、2021、2023和2025年五轮中国教育财政家庭调查(CIEFR-HS)。CIEFR-HS研究对象为幼儿园、小学、初中和普通高中在校生,五轮主要分析样本合计61,175名学生。
官方统计按学前、义务教育和普通高中三个政策学段呈现;CIEFR-HS则分别分析幼儿园、小学、初中和普通高中。义务教育主序列按学生实际就读学校计算,包含政府购买民办学校学位学生;家庭调查按学校举办者识别,因此不能进一步区分家庭自费与政府购买学位。
表1 2017~2025年分析样本量(未加权)
学段 |
2017 |
2019 |
2021 |
2023 |
2025 |
五轮合计 |
幼儿园 |
4,056 |
3,415 |
1,976 |
2,128 |
1,274 |
12,849 |
小学 |
7,485 |
6,494 |
4,147 |
4,701 |
3,775 |
26,602 |
初中 |
3,355 |
3,175 |
2,159 |
2,378 |
2,017 |
13,084 |
普通高中 |
2,264 |
1,969 |
1,367 |
1,687 |
1,353 |
8,640 |
合计 |
17,160 |
15,053 |
9,649 |
10,894 |
8,419 |
61,175 |
注:样本表对应学校性质和跨年标准化主要协变量有效的学生。不同模块因题项跳转、缺失和适用对象不同使用相应条件样本。
本文主要观察三类指标:一是学生是否就读民办学校,以及民办收费相对于同年同学段公办收费的位置;二是不同家庭消费组的组内民办就读率和民办学生家庭来源;三是学费、保教费等直接收费,以及每生教育支出占家庭总消费的比例。收费按相对公办分布分为价格重叠型(不高于P75)、中间收费型(P75~P90)和高收费上尾型(高于P90)。普通高中还结合选择原因、学校评价、跨区域就学和寄宿信息分析家庭选择处境。金额统一折算为2025年不变价;学生层结果使用个人权重,家庭消费分组使用家庭权重。
二、规模、价格与家庭来源
(一)分学段规模变化
从教育部2017~2025年统计公报看,民办基础教育的分化已经非常清楚:民办在园幼儿占比持续下降,义务教育在2017~2021年先扩张、此后快速收缩,普通高中则一路扩张。民办在园幼儿占比由55.90%降至40.63%;义务教育由2017年的9.58%升至2020年的10.77%,随后降至2025年的6.53%;普通高中则由12.90%升至19.77%。到2025年,接近三分之一的普通高中为民办学校,约五分之一普通高中学生在民办学校就读。
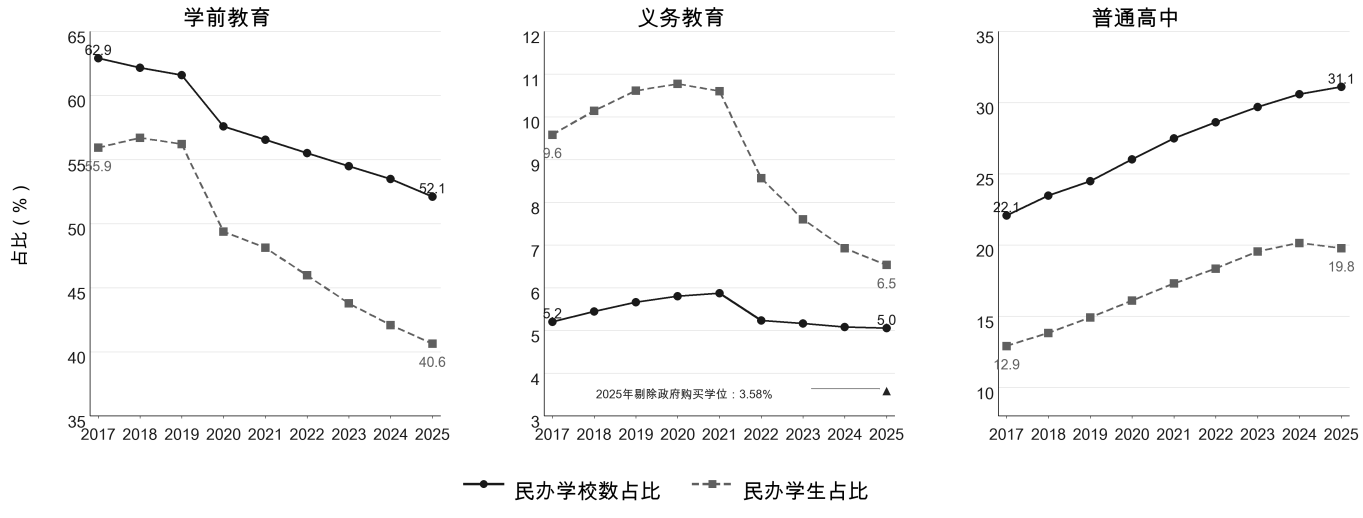
图1 2017~2025年各学段民办学校与学生占比
注:数据来源为教育部2017~2025年《全国教育事业发展统计公报》,按统一口径重新计算。义务教育学生占比按实际在民办学校就读计算,2022~2025年包含政府购买学位;图中三角标示2025年剔除政府购买学位后的公报口径3.58%。2021年以后官方数据将小学和初中合并报告为义务教育阶段,因此本图按学前、义务教育和普通高中三个政策学段呈现。完整年度数据见附表A1-1、A1-2。
(二)收费结构分化
规模变化的背后,三个学段的价格结构也在向不同方向调整。收费位置本身不等于学校质量,也不能单独判定家庭动机,但它能够帮助识别民办供给在教育体系中的位置:与公办收费接近的供给更可能承担一般性机会补充,明显高于公办收费上沿的供给则更可能与差异化选择相联系。把价格结构与家庭来源和选择原因结合起来,才能进一步判断不同学段的功能变化。
图2把这种分化表现得很清楚。学前收缩主要集中在价格重叠型民办供给,2017~2025年这一部分下降8.29个百分点,降幅甚至超过民办总就读率的下降;义务教育多个收费层次在2019~2021年共同回落,到2025年小学价格重叠型与高收费上尾型规模接近,初中则仍以高收费民办供给更突出;普通高中恰好相反,新增民办就读几乎全部来自高收费上尾型供给,八年增加6.90个百分点。换言之,学前收缩最快的是最接近公办价格的一层,义务教育压减涉及多种供给,高中扩张则高度集中在高收费部分。不同学段留下来的民办供给,已经处在完全不同的价格位置。
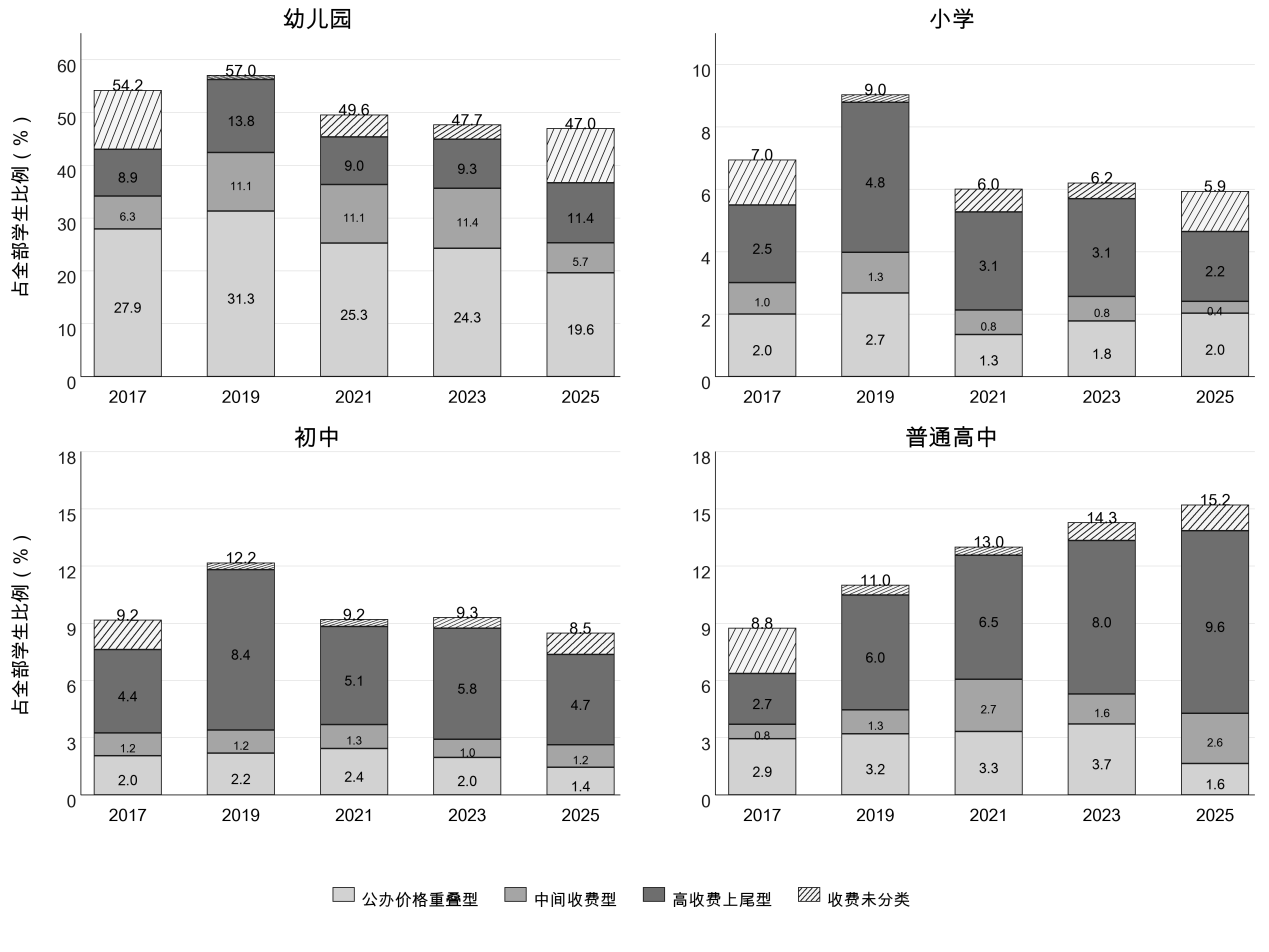
图2 2017~2025年各学段不同收费层次民办就读率
注:柱顶为民办就读率。价格重叠型为收费不高于同轮同学段公办P75,中间收费型为P75~P90,高收费上尾型为高于P90;斜线部分为收费未分类,主要来自收费缺失或公办参照不足。完整数值和置信区间见附表A2-1~A2-3。
(三)家庭来源差异
相同的价格位置并不意味着相同的服务对象。家庭来源可以进一步判断哪些群体实际在使用这些民办供给。这里需要同时区分两个问题:一类家庭有多大概率进入民办,以及全部民办学生究竟由哪些家庭构成。前者反映进入机会,后者还受到各组学生总体规模的影响,两者结合起来才能避免把“某组更容易进入”直接等同于“民办学校主要服务这一组”。
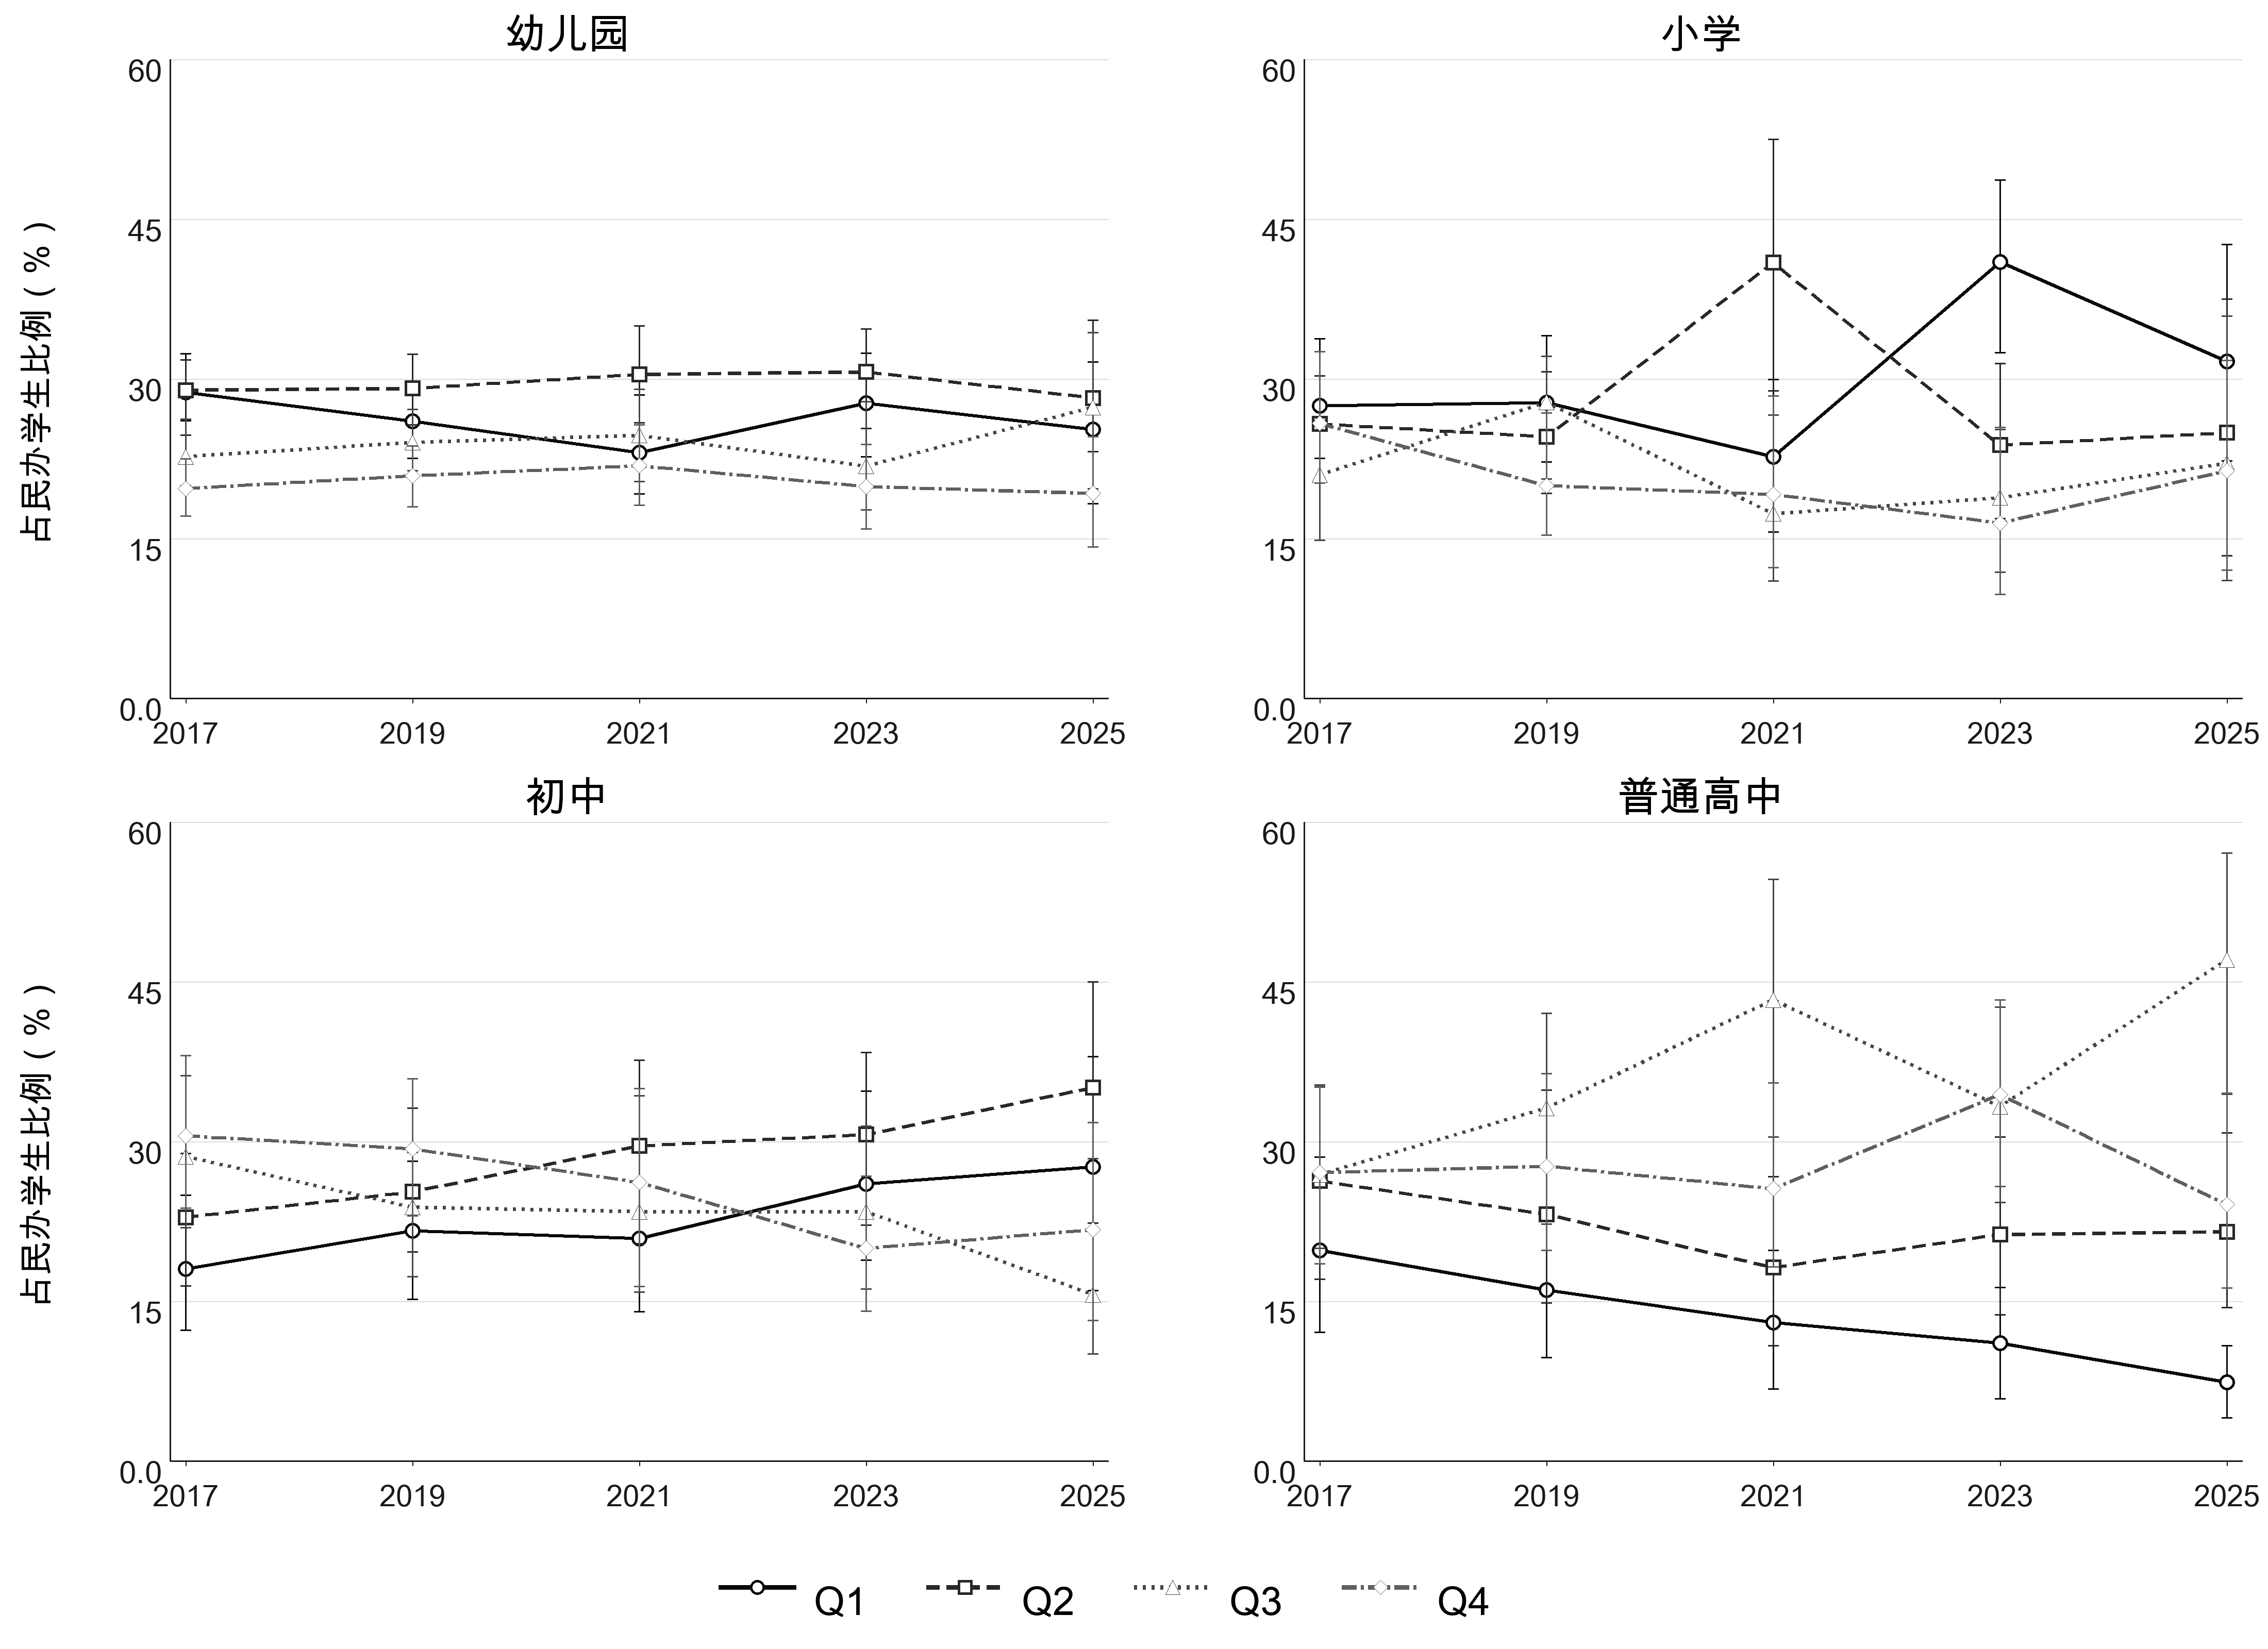
图3 2017~2025年民办学生家庭消费四分位来源构成
注:每个面板显示Q1~Q4家庭占该学段全部民办学生的比例,Q1~Q4为该轮次家庭人均消费从低到高四分位;误差线为95%置信区间。
图3显示,民办学生的家庭来源并没有一条贯穿所有学段的统一轨迹。学前四个消费组长期交错,没有高消费组持续占优;小学来源结构在不同年份和消费组之间转换;初中早期较高消费组的重要性更明显,之后逐步调整;普通高中最为不同,Q1来源占比持续下降,Q3逐步上升,并在2025年达到47.06%。这说明民办教育的家庭分层并不是从低到高的一条简单梯度,只有普通高中在扩张过程中形成了较清楚的中上消费结构。
表2 2025年各学段家庭消费组的民办就读与学生来源(%)
学段 |
指标 |
Q1 |
Q2 |
Q3 |
Q4 |
幼儿园 |
组内民办就读率 |
44.59 |
47.00 |
49.20 |
47.29 |
民办学生来源 |
25.24 |
28.20 |
27.33 |
19.23 |
|
小学 |
组内民办就读率 |
6.47 |
5.20 |
5.56 |
6.72 |
民办学生来源 |
31.64 |
24.93 |
22.07 |
21.36 |
|
初中 |
组内民办就读率 |
7.09 |
10.53 |
6.70 |
9.79 |
民办学生来源 |
27.62 |
35.05 |
15.62 |
21.71 |
|
普通高中 |
组内民办就读率 |
4.02 |
11.73 |
30.38 |
17.72 |
民办学生来源 |
7.38 |
21.51 |
47.06 |
24.06 |
注:“组内民办就读率”以该消费组全部学生为分母;“民办学生来源”以该学段全部民办学生为分母。高收费民办家庭结构见附表A3-1、A3-2。
表2把2025年的横截面进一步展开。学前四个消费组的组内民办就读率都在44.6%~49.2%之间,四组来源也较分散;小学四组均在5%~7%左右,但Q1因学生基数较大成为最大的民办学生来源;初中呈非单调结构,Q2的组内民办就读率为10.53%,并占民办初中生35.05%;普通高中Q3的组内民办就读率则达到30.38%,并占全部民办高中生47.06%。因此,学前和义务教育很难用“消费越高、越读民办”概括,普通高中才明显表现为中上消费家庭集中。
三组证据合起来,可以看到一条清楚的分学段功能重组。学前总量下降主要发生在价格重叠型供给,家庭来源仍然广泛,说明过去由民办园大规模承接的一般入园需求正在更多转入公办和普惠体系;义务教育多个价格层次共同压减、家庭来源复杂,意味着机会补充和差异化选择仍然并存;普通高中则在高收费扩张和中上消费家庭集中中表现出更强的选择性,但后文的直接选择证据又显示,公办高中机会受限仍是重要来源。
三、学前教育:普惠扩张中的供给重组
(一)民办园持续收缩
学前民办教育在2019~2020年以后进入持续收缩。民办在园幼儿占比在2017~2019年一直维持在56%左右,2020年降至49.40%,到2025年进一步降至40.63%;同期普惠性幼儿园已占全部幼儿园的87.57%。民办在园幼儿占比下降与公办和普惠供给扩展同时发生,说明一般入园需求越来越多地由普惠体系承接。真正需要理解的不是民办园“少了多少”,而是民办教育内部留下了什么样的供给。
(二)价格重叠型供给收缩最明显
民办园内部的收缩明显集中在与公办价格重叠的供给。CIEFR-HS显示,2017~2025年学前民办园就读率下降7.23个百分点,而价格重叠型民办就读率从27.92%降至19.63%,下降8.29个百分点(图2)。价格重叠型的降幅甚至超过民办总就读率的降幅,这意味着“民办园收缩”并不是各类民办园按同一比例缩小,而是最接近公办价格、最可能承接一般入园需求的一层退出得更快。
同期,高收费上尾型民办就读率由8.87%变为11.36%,五轮大体维持在一成左右,与价格重叠型的明显收缩形成鲜明对照。总量收缩的同时,高收费民办供给仍然存在,说明学前民办教育内部正在重新分工:体系性超额需求的空间缩小以后,位置性和体系性差异需求所对应的供给并没有同步消失。这里最重要的不是高收费是否“增长”,而是它在民办教育收缩后仍保留了相对稳定的位置。完整收费结果见附表A2-1。
(三)家庭来源仍较广泛
价格重叠型供给收缩以后,留下来的民办园仍由不同消费水平家庭广泛使用。2025年Q1~Q4的组内民办就读率分别为44.59%、47.00%、49.20%和47.29%,四组在全部民办儿童中的来源占比分别为25.24%、28.20%、27.33%和19.23%(表2)。五轮来源轨迹长期交错,较高消费家庭在部分年份进入高收费民办园的概率更高,但这一排序没有贯穿五轮(图3)。民办园总量下降以后,其服务对象仍然覆盖广泛家庭。
把规模、价格位置和家庭来源合在一起,学前教育最明显的变化是体系性超额需求承接方式的重新配置。随着公办和普惠供给扩大,过去由价格接近公办的民办园承担的一般入园机会补充明显收缩;与此同时,高收费民办供给继续保持一定规模,说明位置性和体系性的差异需求仍然存在。家庭来源仍然广泛,也说明民办园并未收敛为单一的高资源家庭市场。与王蓉提出的早期判断相比,2017~2025年的新变化主要体现在:学前阶段由民办园大规模承接的体系性超额需求正在下降,民办教育内部不同功能的相对比重随之重新调整。
四、义务教育:压减后的功能分化
(一)民办规模由增转降
义务教育经历了先扩张、后快速压减的过程。按学生实际就读学校计算,民办学生占比由2017年的9.58%升至2020年的10.77%,2021年仍为10.60%,随后降至2025年的6.53%(图1)。这个6.53%包含政府购买民办学校学位学生;剔除后,2025年公报口径为3.58%。因此,后文的“民办学生”首先表示学生实际就读的是民办学校,其中既可能有家庭自主选择,也可能有政府购买学位形成的入学机会。
民办学校数占比的变化小得多:2017年为5.20%,2021年升至5.87%,2025年回到5.05%。民办学生占比下降明显更快,说明这一轮调整首先改变的是民办学校承载学生的规模,而不是简单减少学校数量。义务教育的压减因此不仅是“民办学校变少”,而是民办教育在整个义务教育体系中的容量和功能位置被重新压缩。
(二)小学与初中价格结构分化
小学和初中的价格结构显示,多个价格位置都经历了调整。2019~2021年,小学价格重叠型由2.68%降至1.34%,高收费上尾型由4.81%降至3.14%;初中高收费上尾型同期由8.41%降至5.13%(图2)。这说明压减并没有只针对某一种高收费民办,机会补充型和选择型供给都受到调整,完整五轮数值见附表A2-2。
压减以后,小学与初中的剩余供给形成了不同结构。2025年小学价格重叠型和高收费上尾型分别占全部学生2.03%和2.23%,规模接近;初中两者分别为1.44%和4.73%,高收费民办供给明显更突出。小学留下的是机会补充和选择性供给并存的结构,初中则更明显向高收费端集中。义务教育内部因此也不能用一种“民办功能”概括:同样经历压减,小学和初中的剩余民办供给已经处在不同位置。
(三)家庭来源仍较复杂
家庭来源同样没有形成简单的消费梯度。2025年小学Q1与Q4的组内民办就读率分别为6.47%和6.72%,但Q1占全部民办小学生31.64%,高于Q4的21.36%;初中Q2的组内民办就读率为10.53%,同时占民办初中生35.05%(表2)。如果民办义务教育只是高消费家庭购买更好学校,这些结构很难解释。价格位置与家庭来源必须放在一起看:高收费民办供给更偏向较高资源家庭,但整个民办教育仍包含大量低消费和中等消费家庭。高收费民办家庭结构见附表A3-1。
从五轮轨迹看,义务教育家庭来源并未形成固定结构。小学各消费组进入民办的概率长期没有形成稳定的单调梯度,民办学生的主要来源也在Q1、Q2等群体之间变化;初中早期高消费家庭的参与相对突出,随后差距收窄,到2025年Q2已经成为民办学生和高收费民办学生的重要来源。家庭来源会随民办规模和价格结构调整,五轮数据没有形成一组固定不变的“民办家庭”。政府购买学位又进一步说明,低消费家庭进入民办并不必然意味着家庭主动购买高价教育。
综合规模、价格位置和家庭来源,结构压减后的义务教育民办供给仍承担着多种需求。价格重叠型供给、政府购买学位以及部分低资源家庭进入民办,更接近体系性超额需求。高收费民办供给则更接近差异需求,其中现有证据更能支持位置性差异需求。小学两类供给仍然并存,初中则更明显向高收费民办供给集中。也就是说,同样的“民办学校”身份,在义务教育内部也可能对应完全不同的教育机会获得方式。至于家庭是否因为不认同主流公办体系的课程、教育理念和教学方式而进入民办,即体系性差异需求,现有问卷缺少直接测量,因此不能仅凭高收费作出判断。
五、普通高中:高收费扩张与机会约束
(一)扩张集中于高收费民办供给
普通高中与前两个学段形成鲜明对照。官方统计显示,民办普通高中占学校总数的比例由2017年的22.15%升至2025年的31.10%,民办学生占比由12.90%升至19.77%(图1)。到2025年,接近三分之一的普通高中为民办学校,约五分之一学生在民办高中就读。与学前和义务教育的收缩不同,普通高中民办供给已经成为高中普及之后学位结构中越来越重要的一部分。
更突出的变化在价格结构。按CIEFR-HS同一调查口径,2017~2025年民办高中就读率增加6.46个百分点,高收费上尾型由2.67%升至9.57%,增加6.90个百分点,而价格重叠型由2.94%降至1.65%(图2)。高收费上尾型的增量几乎覆盖了调查中全部民办就读率的增量,说明普通高中并非简单增加了更多民办学位,而是新增供给高度集中在价格明显高于公办上沿的部分。
以固定2.9万元的2025年不变价门槛检验,高收费民办就读率同样持续增加(图4),说明这一变化并非仅由公办收费基准移动造成。相对公办P90和固定金额门槛两种尺度共同指向同一个结构事实:普通高中民办扩张同时也是实际高收费民办供给的扩张。
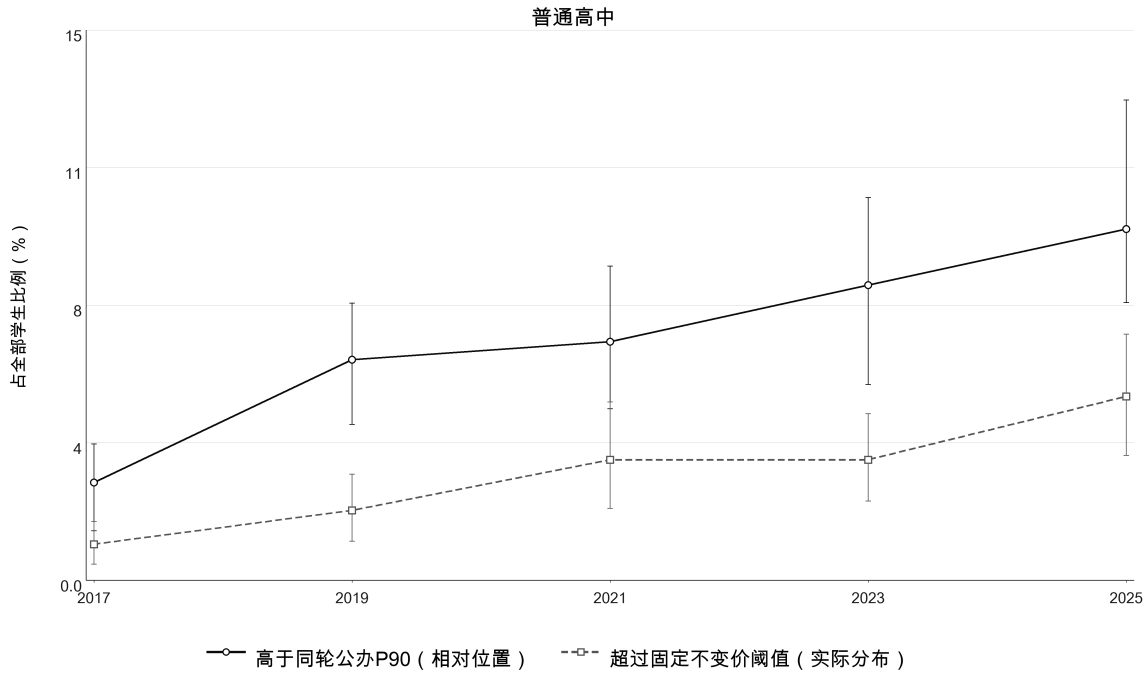
图4 2017~2025年普通高中高收费民办就读率:相对公办价格位置与固定金额门槛
注:实线为全部学生中就读收费高于同轮公办P90民办高中的比例,虚线为就读收费超过固定2.9万元(2025年不变价)民办高中的比例;误差线为95%置信区间。
(二)中上消费家庭成为主要来源
民办高中扩张过程中,中上消费家庭的重要性明显上升。2025年Q3的组内民办就读率达到30.38%,占全部民办高中生47.06%;Q4相应为17.72%和24.06%(表2)。五轮来源轨迹显示,Q3逐渐成为最大来源,普通高中形成比学前和义务教育更清楚的中上消费结构(图3)。值得注意的是,最大来源并不是最高消费组Q4,而是Q3,这意味着民办高中尤其高收费民办高中已经超出少数最富裕家庭的选择,进入更广泛的中上消费家庭教育决策。
高收费民办供给的家庭来源进一步强化这一点。2025年高收费民办高中学生中,Q3占51.9%,Q4占28.7%,Q2占18.6%。高收费扩张主要由中上消费家庭共同承接,其中Q3是最大来源,但并不只服务于最高消费组。对这些家庭而言,高收费足以形成明显的预算压力,却又可能与获得特定高中机会、学校层级或升学路径紧密相连。完整结果见附表A3-2。
(三)跨区域就学与寄宿
高收费民办高中往往还伴随跨区域就学和寄宿(图5)。本县就学学生的民办就读率为12.3%,跨县同市升至32.6%,跨市同省达到44.8%;对应的民办高中学生住校率分别为76.7%、83.9%和86.8%。跨县同市民办高中生的平均收费为44,690元,明显高于本县的26,538元;跨市同省样本较小,但同样呈现较高的民办就读率和住校率。
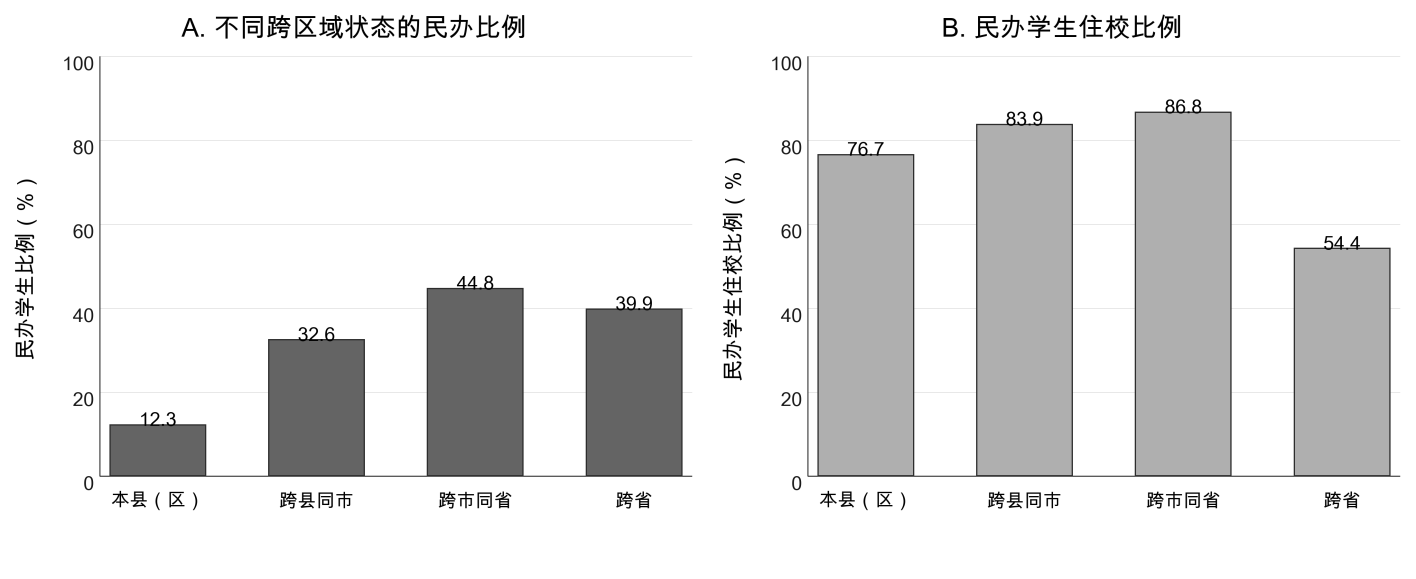
图5 2025年普通高中跨区域就学与住校结构剖面
注:左图为不同流动状态全部普通高中学生中的民办就读率;右图为不同流动状态民办高中学生的住校比例。跨市和跨省样本较小,完收费结果见附表A5-1。
这意味着,一部分民办高中机会需要与空间流动一起获得。家庭支付的不只是学费,还可能包括寄宿、交通和离开本地就学形成的持续生活成本。跨区域民办就读率和住校率同时升高,说明家庭为获得特定高中机会承担的不只是更高价格,也包括更大的空间流动成本。高收费、寄宿和跨区域就学由此共同构成了民办高中机会的“私人价格”。
(四)高收费下的两类选择
2025年问卷的选择原因和学校评价提供了更直接的证据。把两类回答与收费位置结合,可以看到高收费并不对应一种单一选择逻辑:一部分家庭主动进入民办高中,希望扩大课程、管理或升学路径选择;另一部分家庭则是在可接受的公办高中机会受限时进入民办。
表3 2025年民办普通高中学生的选择处境
选择类型 |
定义 |
加权占比(%) |
机会受限型 |
被动/受限且认为公办更好 |
47.83 |
偏好一致型 |
主动选择且不认为公办更好 |
22.78 |
非质量偏好型 |
主动选择但认为公办更好 |
14.63 |
受限但认可型 |
被动/受限且不认为公办更好 |
7.35 |
其他 |
其余有效组合 |
7.42 |
注:机会受限型指被动/受限进入且认为公办更好;偏好一致型指主动选择且不认为公办更好。
在信息完整的164名民办高中生中,47.8%属于机会受限型,22.8%属于主动选择并认可民办的偏好一致型;30.3%同时具有高收费、被动或受限进入、仍认为公办更好三项特征(表3)。这组结果说明,高收费民办高中同时包含两种性质不同的市场:一部分家庭是在为更多选择付费,另一部分家庭则是在为缺少可接受的公办选择付费。后者尤其说明,高收费不能简单理解为对高端服务的主动偏好。
普通高中由此把王蓉提出的三类供需矛盾集中呈现出来。机会受限型家庭以及“高收费+被动或受限进入+认为公办更好”的交叉组合,是体系性超额需求最直接的证据:可接受的公办普通高中机会不足时,家庭通过民办高中获得普通高中学位。跨区域择校、寄宿和对学校层级、升学通道的追求,则更接近位置性差异需求,家庭仍在同一主流教育和升学体系中寻找更有利的位置。主动选择民办且不认为公办更好的家庭还可能包含体系性差异需求,即对课程体系、教育理念、教学方式或制度安排有不同偏好;但当前问卷对这些内容测量有限,因此本文不把这部分进一步硬性分类。三类需求在普通高中相互叠加,也解释了为什么相近的高收费会对应截然不同的家庭选择处境。
六、家庭成本:教育机会的私人价格
(一)直接收费差距长期存在
不同的规模和供给结构最终都会转化为家庭支付。图6显示,四个学段民办学校的学费/保教费长期高于公办学校,而且随着学段上升,公办学校和民办学校收费的金额距离明显扩大。学前和义务教育仍存在价格与公办接近的民办供给,但从平均直接支付看,家庭进入民办学校通常需要承担更高现金支出。
普通高中还需要与前面的跨区域和寄宿结果结合理解。2025年本县民办高中生的平均收费约2.65万元,跨县同市约4.47万元;家庭实际承担的教育成本还可能在此基础上叠加住宿、伙食、交通和跨区域生活支出。高收费民办高中的扩张因此把更多高中教育成本直接带入家庭预算。
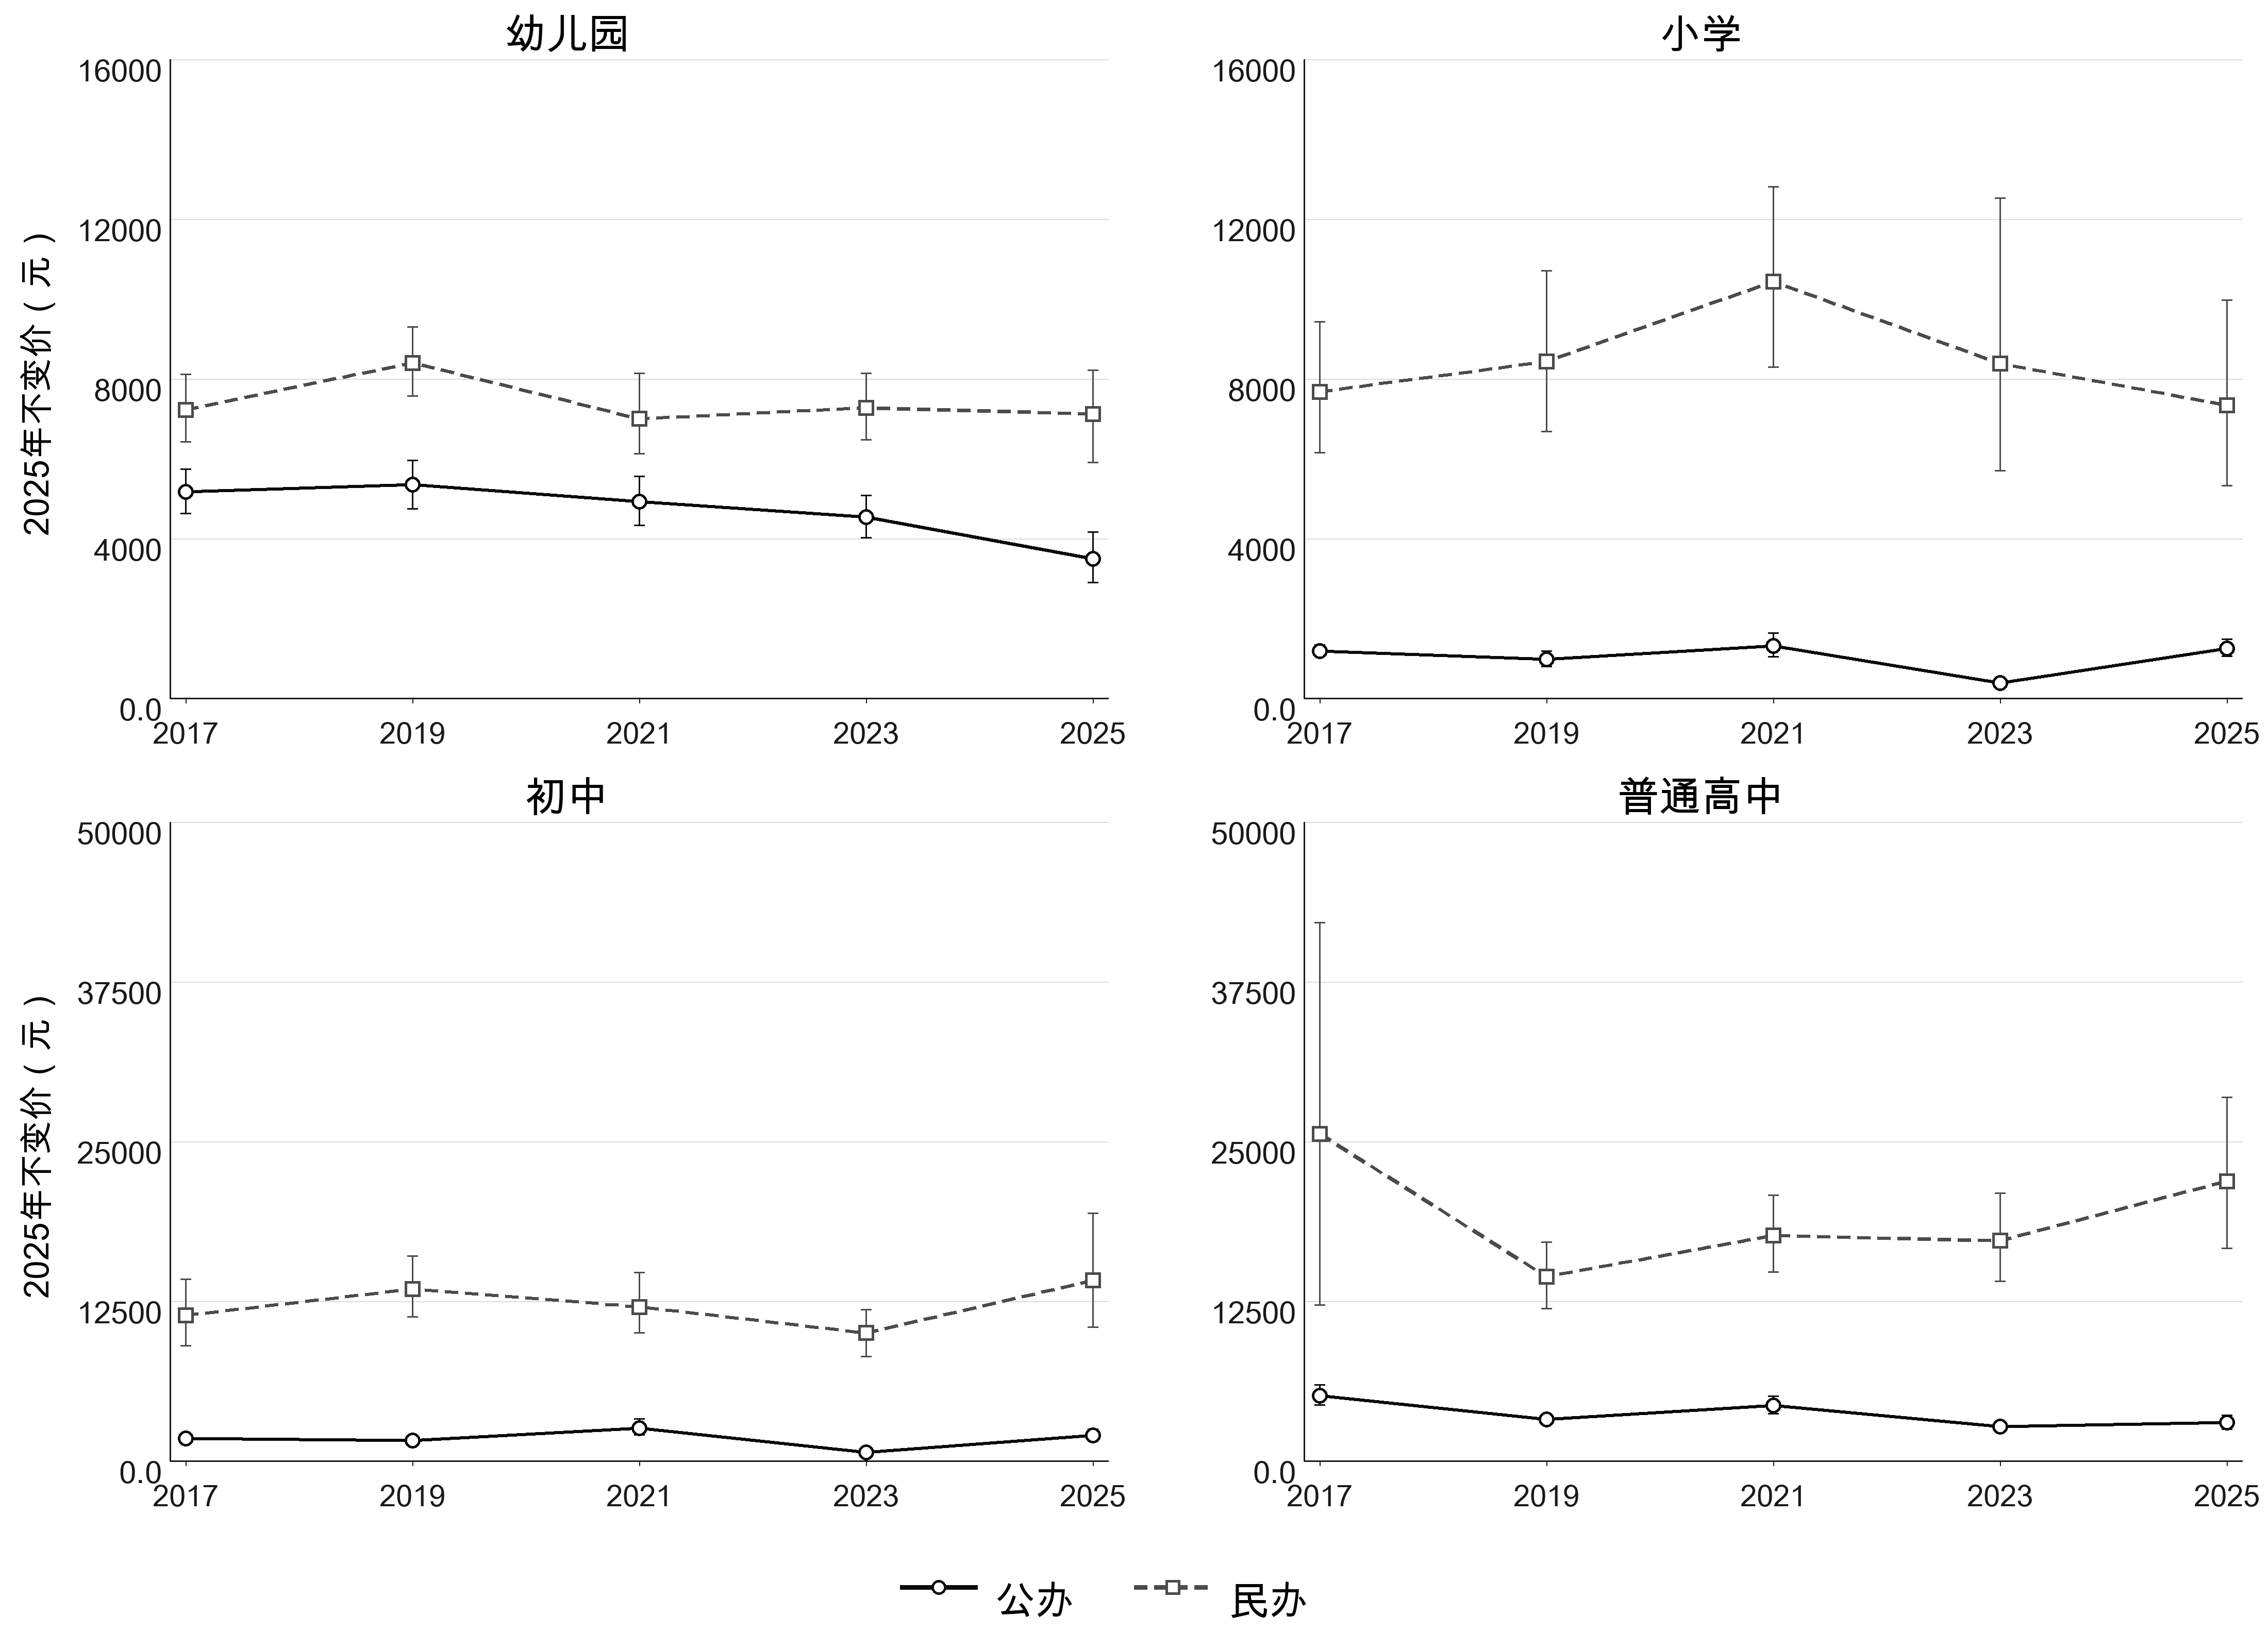
图6 2017~2025年公办与民办学费/保教费的变化
注:金额为2025年不变价;各项目使用各自最大可用样本,误差线为2,000次稳定区县PSU整群Bootstrap的95%置信区间。
(二)初高中预算压力更突出
同样的收费金额,对不同消费水平家庭意味着不同的预算压力。本文把每生教育支出与家庭总消费匹配,以教育支出占家庭总消费的比例衡量家庭教育负担。图7比较小学、初中和普通高中Q1~Q4家庭的五轮轨迹,表4列出2025年重点消费组的公办和民办在校生家庭教育负担差及分布统计。
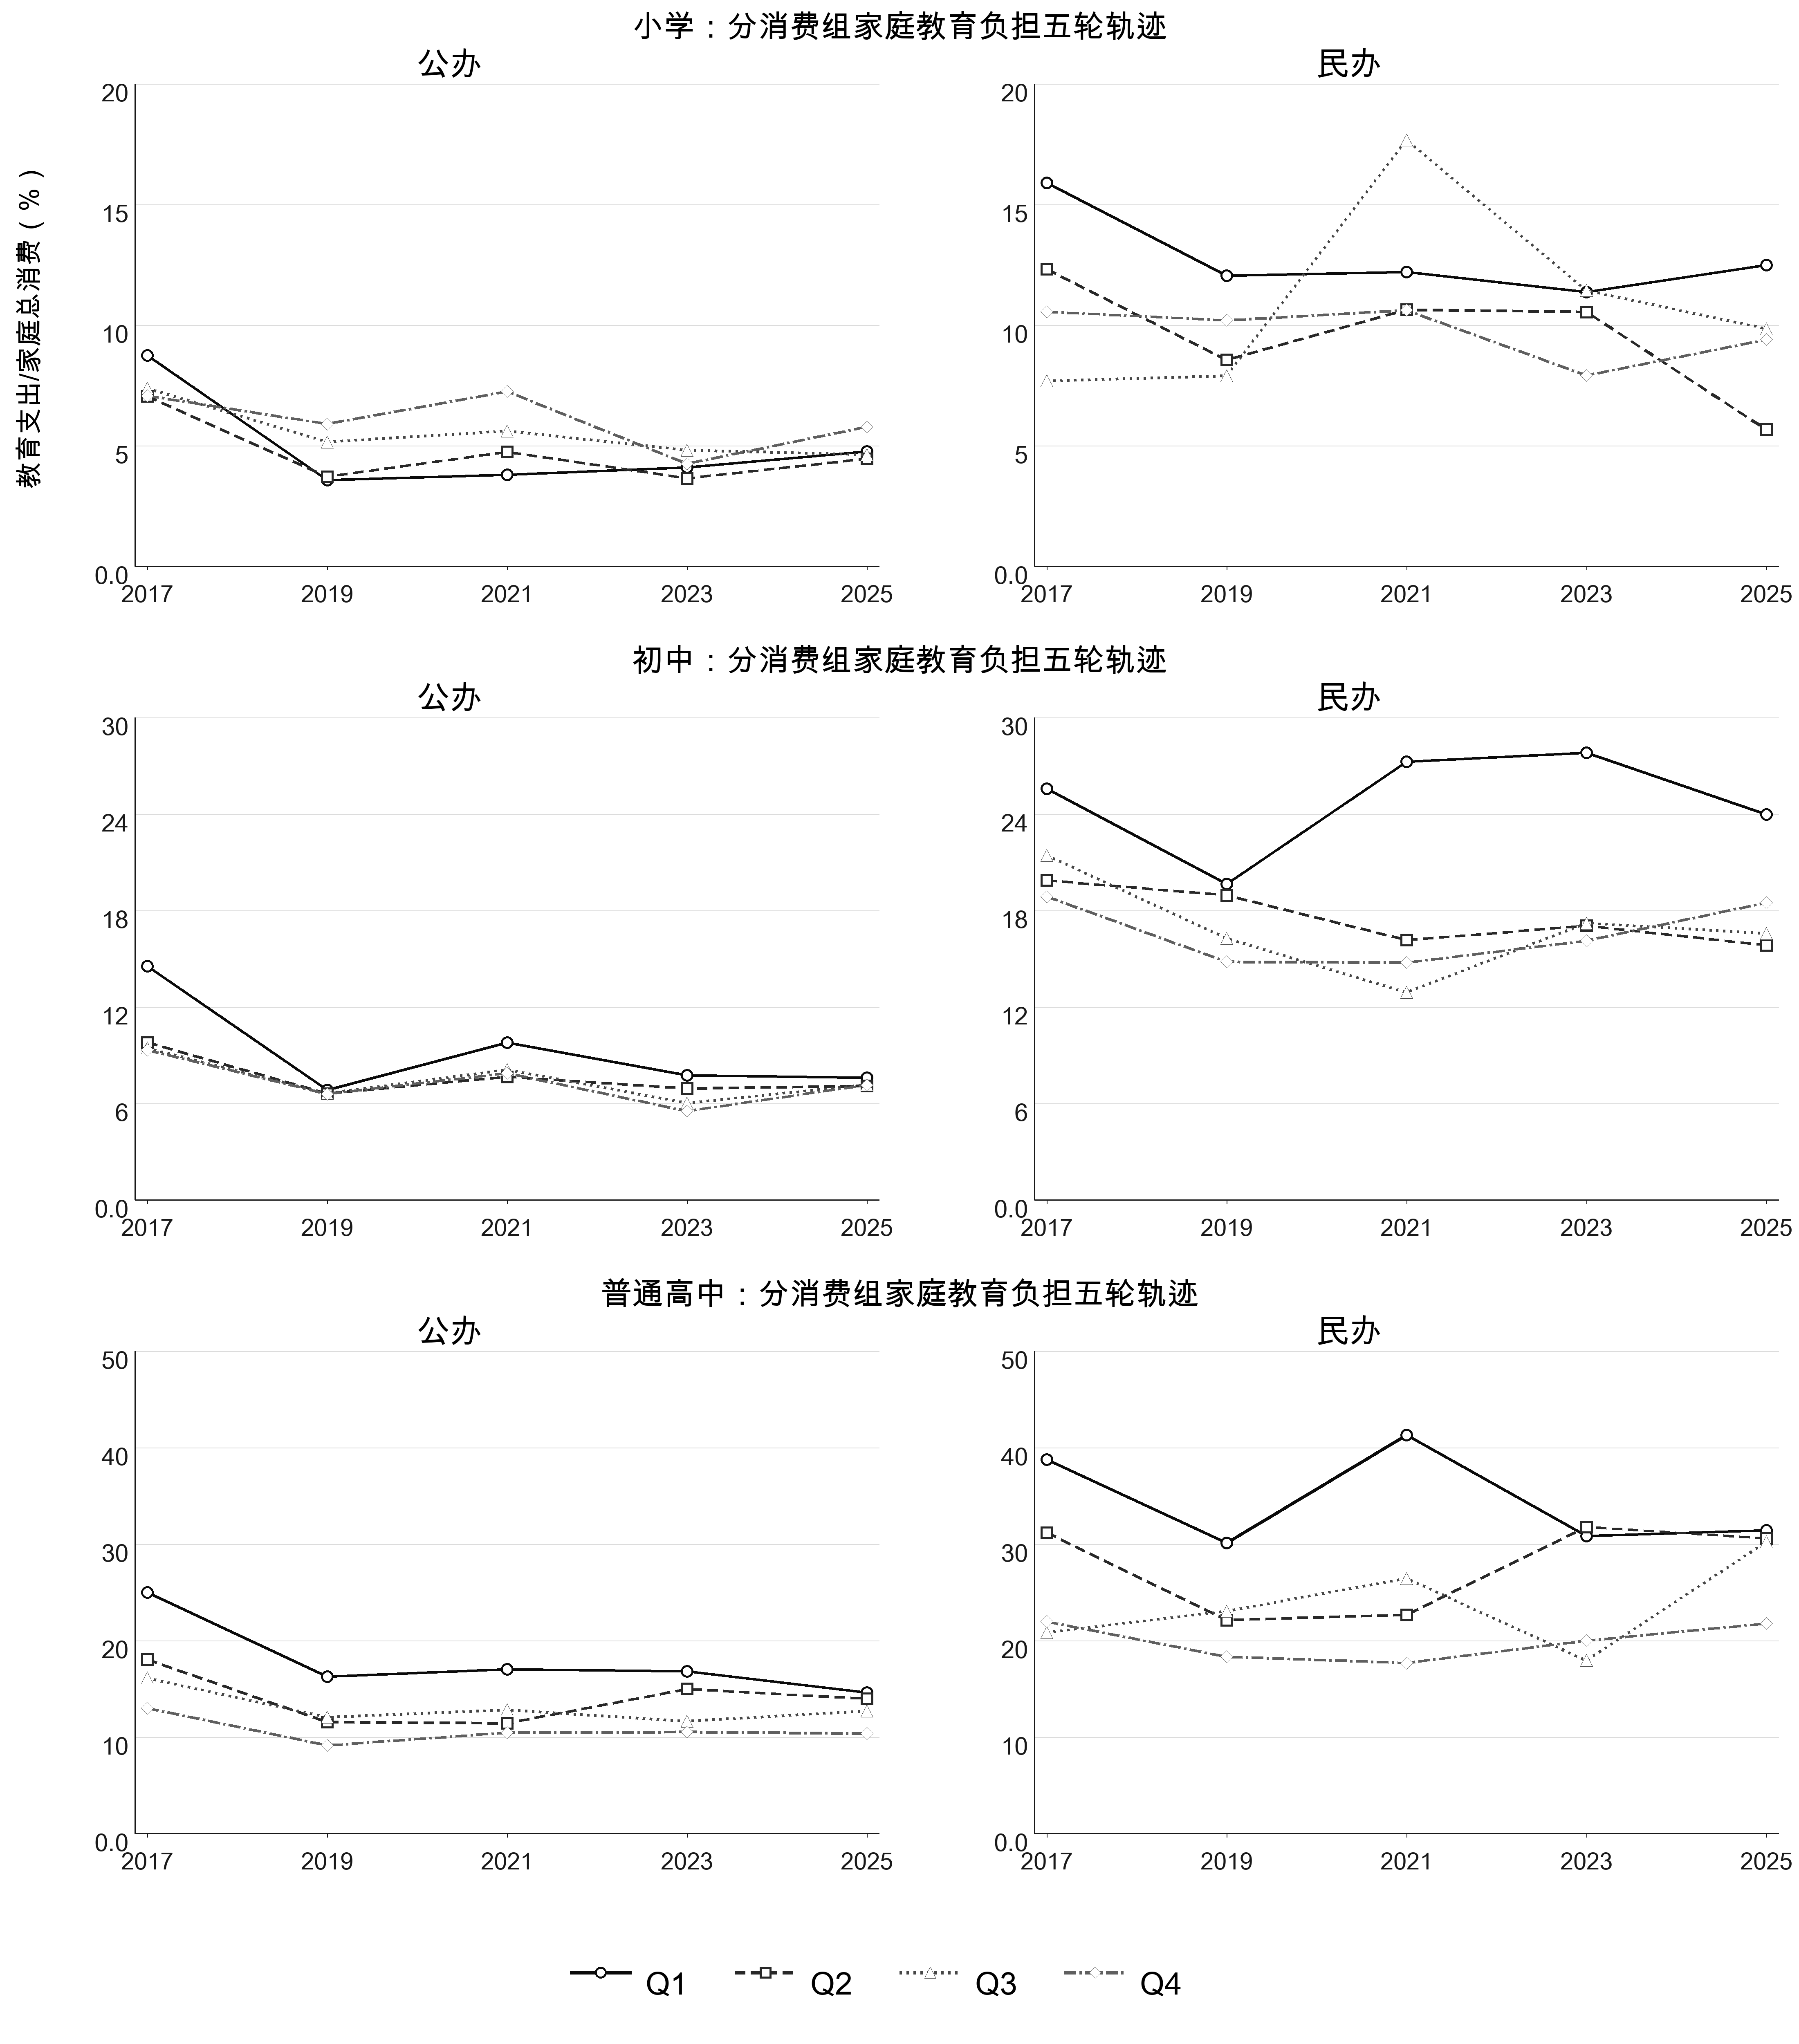
图7 2017~2025年小学、初中和普通高中分消费组家庭教育负担的变化
注:每个学段左图为公办、右图为民办;Q1为最低消费组,Q4为最高消费组。教育负担为每生教育支出占家庭总消费的比例。完整分布统计见附表A4-1。
普通高中高收费扩张已经明显进入家庭预算。2025年,小学Q1和Q3的民办家庭教育负担平均比公办高7.7和5.2个百分点;初中Q2和Q4分别高8.8和11.3个百分点;普通高中Q2、Q3、Q4分别高16.6、17.5和11.4个百分点(表4)。这些组别的中位数以及处理高值后的均值方向基本一致,说明较高负担并非由少量极端支出家庭拉动。
表4 2025年重点消费组公办和民办在校生家庭教育负担差(民办减公办,百分点)
学段 |
消费组 |
均值差及95%置信区间 |
中位数差 |
截尾/缩尾均值差 |
小学 |
Q1 |
7.7 [2.4, 13.1] |
4.6 |
7.7 / 7.8 |
小学 |
Q3 |
5.2 [1.6, 9.6] |
5.0 |
5.0 / 5.3 |
初中 |
Q2 |
8.8 [4.2, 14.4] |
9.0 |
8.2 / 8.8 |
初中 |
Q4 |
11.3 [2.7, 22.1] |
8.3 |
13.1 / 11.4 |
普通高中 |
Q2 |
16.6 [7.2, 24.3] |
27.9 |
17.9 / 16.6 |
普通高中 |
Q3 |
17.5 [11.2, 23.2] |
21.7 |
18.0 / 17.5 |
普通高中 |
Q4 |
11.4 [6.3, 17.7] |
11.1 |
10.8 / 11.6 |
注:正文列出方向较稳定且样本相对充分的重点组别。完整Q1~Q4分布统计和样本量见附表A4-1。
家庭负担把“高收费扩张”进一步转化为家庭财政后果。对体系性超额需求家庭,较高支出更接近为了获得一个可接受高中机会所支付的进入成本;对位置性差异需求家庭,它是改善学校层级、升学通道和竞争位置的私人价格;对可能存在的体系性差异需求家庭,则可能对应不同课程、教育理念和教学方式的选择成本。相近的收费金额因而可能对应完全不同的教育机会含义。
七、结论与政策含义
(一)主要发现
第一,2017~2025年民办基础教育呈现出明显的分学段功能重组。CIEFR-HS显示,学前民办教育的收缩主要发生在与公办收费较为接近的供给;义务教育多个收费层次都经历了调整,但压减后小学仍同时保留价格重叠型和高收费民办供给,初中则更明显集中于高收费民办供给;普通高中持续扩张,新增民办就读主要集中于高收费上尾型。同样的“民办学校”身份,在不同学段所处的价格位置和承担的教育功能已经明显不同。
第二,民办学校服务哪些家庭,并不存在一条统一的家庭经济梯度。学前民办园长期覆盖不同消费水平家庭,义务教育阶段的民办学生来源也较为复杂,低消费家庭仍是重要组成部分;只有到普通高中,中上消费家庭的集中趋势才明显增强。尤其需要区分“某类家庭有多大概率进入民办”和“民办学生实际由哪些家庭构成”,两种指标反映的是教育机会分配的不同侧面。
第三,不同学段和不同收费位置的民办供给,对应着不同性质的家庭需求。学前和义务教育中,与公办价格接近的民办供给较多承担公共教育机会不足所形成的体系性超额需求;较高收费民办供给则更多与家庭改善学校层级、升学环境和竞争位置的位置性差异需求相联系。对课程体系、教育理念或培养方式本身存在不同偏好的体系性差异需求也可能存在,但现有数据对此只能有限识别。
第四,普通高中最清楚地体现了民办教育中“更多选择”和“机会受限”的并存。高收费民办高中一方面为家庭提供不同的课程、管理、寄宿和升学路径,另一方面也承接了一部分无法进入理想公办高中的学生。2025年的直接选择信息显示,相当一部分民办高中学生属于机会受限型。因此,高收费既可能是家庭主动扩大教育选择的价格,也可能是获得一个可接受高中机会所承担的私人价格。
第五,民办教育的供给分化最终转化为明显的家庭成本差异。民办学校的直接收费长期高于公办,进入初中和普通高中后,公办和民办在校生家庭之间的预算负担差异更加突出。普通高中还经常与跨区域就学和寄宿相伴,使家庭承担的成本从学费进一步延伸到住宿、交通和异地生活支出。教育公平问题还在于:不同家庭为获得可接受的教育机会,需要承担多大的私人价格。
(二)政策含义
三类需求对应不同的政策问题。体系性超额需求首先指向公共教育供给是否充足、可及,政策重点应是扩大可接受的公办和普惠机会、减少学位和入学资格约束;位置性差异需求更多源于优质教育资源分布和学校层级差异,政策需要通过改善公办学校质量、优化招生分配和缩小校际差距,降低家庭为竞争位置支付高额私人价格的必要性;体系性差异需求则要求在保障质量和消费者权益的前提下,为合理的课程、教育理念和办学模式多样化保留空间。落实到不同学段,学前教育继续提高公办和普惠供给的可及性,同时保留合理的多样化服务;义务教育在结构压减、转公和政府购买学位之后,应继续落实普遍、免费和公平入学的公共责任,并对不同价格位置的民办供给保持透明的招生和收费监管;普通高中则需要把民办、寄宿和跨区域学位纳入区域学位规划,在发挥其扩大学位和多样化供给作用的同时,降低基本升学机会对家庭支付能力的依赖。教育公平监测也需要从名义学费扩展到家庭获得教育机会的完整成本。公办教育可能伴随住房、择校和校外支持等前置投入,民办教育则可能叠加学费、跨区域就学和寄宿生活成本。
附件:正文补充数据与口径
A1 教育部官方统计完整序列
正文图1使用教育部2017~2025年《全国教育事业发展统计公报》。义务教育学生占比按实际在民办学校就读计算,2022~2025年包含政府购买学位。
附表A1-1 2017~2025年民办学校数占同学段学校总数的比例
年份 |
学前教育 |
义务教育 |
普通高中 |
2017 |
62.90% |
5.20% |
22.15% |
2018 |
62.16% |
5.44% |
23.41% |
2019 |
61.59% |
5.66% |
24.54% |
2020 |
57.59% |
5.80% |
25.95% |
2021 |
56.54% |
5.87% |
27.48% |
2022 |
55.49% |
5.23% |
28.62% |
2023 |
54.47% |
5.16% |
29.69% |
2024 |
53.48% |
5.08% |
30.59% |
2025 |
52.10% |
5.05% |
31.10% |
注:数据按教育部各年度公报统一口径重新计算。
附表A1-2 2017~2025年民办学生占同学段学生总数的比例
年份 |
学前教育 |
义务教育 |
普通高中 |
2017 |
55.90% |
9.58% |
12.90% |
2018 |
56.69% |
10.14% |
13.82% |
2019 |
56.20% |
10.61% |
14.90% |
2020 |
49.40% |
10.77% |
16.10% |
2021 |
48.11% |
10.60% |
17.29% |
2022 |
45.96% |
8.56% |
18.34% |
2023 |
43.77% |
7.60% |
19.54% |
2024 |
42.08% |
6.92% |
20.14% |
2025 |
40.63% |
6.53% |
19.77% |
注:义务教育为实际在民办学校就读比例,2022~2025年包含政府购买学位。剔除政府购买学位后的比例分别约为3.91%、3.81%、3.70%和3.58%。
A2 收费层次完整结果与价格口径
价格重叠型、中间收费型和高收费上尾型分别对应相对于同轮同学段公办收费分布的≤P75、P75~P90和>P90。正文图2用于比较不同学段的结构,以下表格保留五轮完整点值、端点变化和置信区间。
附表A2-1 2017~2025年幼儿园不同收费层次民办就读率(占全部学生比例,%)
学段 |
收费层次 |
2017 |
2019 |
2021 |
2023 |
2025 |
2017~2025变化 |
95%置信区间 |
幼儿园 |
民办就读率 |
54.22 |
57.04 |
49.59 |
47.70 |
46.99 |
-7.23 |
[-13.65, -0.48] |
幼儿园 |
价格重叠型 |
27.92 |
31.31 |
25.26 |
24.28 |
19.63 |
-8.29 |
[-13.02, -3.01] |
幼儿园 |
中间收费型 |
6.25 |
11.10 |
11.12 |
11.36 |
5.70 |
-0.56 |
[-5.23, 3.69] |
幼儿园 |
高收费上尾型 |
8.87 |
13.80 |
8.98 |
9.26 |
11.36 |
+2.49 |
[-1.39, 7.01] |
幼儿园 |
收费未分类 |
11.19 |
0.83 |
4.24 |
2.79 |
10.31 |
-0.88 |
- |
注:各收费层次以同轮同学段公办收费分布为参照;完整表保留正文图2对应的点值、八年净变化及95%置信区间。
附表A2-2 2017~2025年小学和初中不同收费层次民办就读率(占全部学生比例,%)
学段 |
收费层次 |
2017 |
2019 |
2021 |
2023 |
2025 |
2017~2025变化 |
95%置信区间 |
小学 |
民办就读率 |
6.95 |
9.04 |
6.01 |
6.21 |
5.94 |
-1.01 |
[-2.89, 1.00] |
小学 |
价格重叠型 |
2.00 |
2.68 |
1.34 |
1.78 |
2.03 |
+0.02 |
[-1.17, 1.09] |
小学 |
中间收费型 |
1.00 |
1.30 |
0.79 |
0.78 |
0.38 |
-0.62 |
[-1.00, 0.04] |
小学 |
高收费上尾型 |
2.49 |
4.81 |
3.14 |
3.14 |
2.23 |
-0.26 |
[-1.19, 0.66] |
小学 |
收费未分类 |
1.45 |
0.25 |
0.74 |
0.51 |
1.30 |
-0.15 |
- |
初中 |
民办就读率 |
9.17 |
12.17 |
9.20 |
9.31 |
8.49 |
-0.68 |
[-3.19, 1.99] |
初中 |
价格重叠型 |
2.05 |
2.19 |
2.42 |
1.96 |
1.44 |
-0.61 |
[-1.56, 0.39] |
初中 |
中间收费型 |
1.20 |
1.21 |
1.26 |
0.95 |
1.19 |
-0.01 |
[-1.23, 1.06] |
初中 |
高收费上尾型 |
4.36 |
8.41 |
5.13 |
5.83 |
4.73 |
+0.37 |
[-1.34, 2.71] |
初中 |
收费未分类 |
1.56 |
0.36 |
0.38 |
0.57 |
1.14 |
-0.42 |
- |
注:收费未分类主要来自收费缺失或公办参照不足。
附表A2-3 2017~2025年普通高中不同收费层次民办就读率(占全部学生比例,%)
学段 |
收费层次 |
2017 |
2019 |
2021 |
2023 |
2025 |
2017~2025变化 |
95%置信区间 |
普通高中 |
民办就读率 |
8.75 |
11.00 |
13.00 |
14.28 |
15.21 |
+6.46 |
[3.50, 9.42] |
普通高中 |
价格重叠型 |
2.94 |
3.20 |
3.32 |
3.72 |
1.65 |
-1.29 |
[-2.41, 1.79] |
普通高中 |
中间收费型 |
0.75 |
1.26 |
2.74 |
1.57 |
2.63 |
+1.88 |
[-0.92, 2.29] |
普通高中 |
高收费上尾型 |
2.67 |
6.01 |
6.50 |
8.04 |
9.57 |
+6.90 |
[5.07, 10.65] |
普通高中 |
收费未分类 |
2.39 |
0.53 |
0.44 |
0.95 |
1.37 |
-1.02 |
- |
注:正文图2用于跨学段观察结构,本表保留普通高中五轮完整数值与端点区间。
A3 高收费民办家庭结构补充
组内民办就读率以该消费组全部学生为分母,民办学生来源以该学段全部民办学生为分母;高收费指标使用相同逻辑,分别观察各消费组进入高收费民办的比例和高收费民办学生的家庭来源。
附表A3-1 2025年义务教育家庭消费组的民办就读与高收费民办家庭来源(%)
学段 |
消费组 |
组内民办就读率 |
民办学生来源 |
组内高收费民办就读率 |
高收费民办学生来源 |
小学 |
Q1 |
6.5 |
31.6 |
1.3 |
17.1 |
小学 |
Q2 |
5.2 |
24.9 |
1.1 |
14.7 |
小学 |
Q3 |
5.6 |
22.1 |
3.2 |
33.4 |
小学 |
Q4 |
6.7 |
21.4 |
4.1 |
34.8 |
初中 |
Q1 |
7.1 |
27.6 |
2.3 |
15.9 |
初中 |
Q2 |
10.5 |
35.0 |
6.3 |
37.9 |
初中 |
Q3 |
6.7 |
15.6 |
4.5 |
18.9 |
初中 |
Q4 |
9.8 |
21.7 |
6.8 |
27.2 |
注:四项指标分别使用组内全部学生、全部民办学生、组内全部学生和全部高收费民办学生为分母。
附表A3-2 2025年普通高中高收费民办学生的家庭消费构成
消费组 |
高收费民办学生来源(%) |
未加权N |
95%置信区间(%) |
Q1 |
- |
4 |
- |
Q2 |
18.6 |
18 |
[8.4, 29.7] |
Q3 |
51.9 |
48 |
[36.4, 65.0] |
Q4 |
28.7 |
35 |
[17.8, 43.8] |
注:分母为2025年普通高中全部高收费上尾型民办学生;Q1未加权N<10,不展示比例。<>
A4 家庭教育负担稳健性
正文报告家庭教育负担的加权均值轨迹,并以中位数、5%截尾均值和P99缩尾均值核验2025年公办和民办在校生家庭教育负担差异是否由少数极端值推动。
附表A4-1 2025年公办和民办在校生家庭教育负担差的分布统计量
学段 |
消费组 |
均值差及95%置信区间 |
中位数差 |
5%截尾均值差 |
P99缩尾均值差 |
公办/民办N |
小学 |
Q1 |
7.7 [2.4, 13.1] |
4.6 |
7.7 |
7.8 |
950/47 |
小学 |
Q2 |
1.2 [-0.8, 5.4] |
0.2 |
0.9 |
1.3 |
936/37 |
小学 |
Q3 |
5.2 [1.6, 9.6] |
5.0 |
5.0 |
5.3 |
671/31 |
小学 |
Q4 |
3.6 [0.0, 7.6] |
6.1 |
4.0 |
3.6 |
630/40 |
初中 |
Q1 |
16.4 [5.6, 29.1] |
9.9 |
17.3 |
16.5 |
524/26 |
初中 |
Q2 |
8.8 [4.2, 14.4] |
9.0 |
8.2 |
8.8 |
483/44 |
初中 |
Q3 |
9.4 [4.2, 14.7] |
12.3 |
9.4 |
9.6 |
323/26 |
初中 |
Q4 |
11.3 [2.7, 22.1] |
8.3 |
13.1 |
11.4 |
300/38 |
普通高中 |
Q1 |
16.8 [9.5, 29.4] |
13.1 |
18.0 |
16.8 |
250/14 |
普通高中 |
Q2 |
16.6 [7.2, 24.3] |
27.9 |
17.9 |
16.6 |
301/40 |
普通高中 |
Q3 |
17.5 [11.2, 23.2] |
21.7 |
18.0 |
17.5 |
214/72 |
普通高中 |
Q4 |
11.4 [6.3, 17.7] |
11.1 |
10.8 |
11.6 |
218/50 |
注:各项均为民办减公办,单位为百分点;正值表示民办家庭教育负担较高。均值差报告2,000次稳定区县PSU整群Bootstrap的95%置信区间。5%截尾均值剔除分布两端各2.5%的观测,P99缩尾均值将高于P99的观测压至P99。
A5 普通高中跨区域就学补充
附表A5-1 2025年普通高中跨区域状态下的民办就读率、收费与住校
跨区域状态 |
民办就读率(%) |
全部学生N |
民办收费均值(元) |
收费N |
民办住校率(%) |
本县 |
12.3 |
1137 |
26,538 |
117 |
76.7 |
跨县同市 |
32.6 |
103 |
44,690 |
35 |
83.9 |
跨市同省 |
44.8 |
38 |
37,527 |
11 |
86.8 |
跨省 |
39.9 |
30 |
- |
9 |
54.4 |
注:民办就读率的分母为对应跨区域状态的全部普通高中学生;收费均值和住校率只在民办高中学生中计算,且有效分母不同。金额为2025年价格。
[*] 魏易,北京大学中国教育财政科学研究所副研究员。
[①] James, E. The Public/Private Division of Responsibility for Education: An International Comparison[J]. Economics of Education Review, 1987, 6(1): 1–14.
James, E. Why Do Different Countries Choose a Different Public-Private Mix of Educational Services? [J]. Journal of Human Resources, 1993,28(3): 571–592.
[②] 王蓉. 教育蓝皮书:中国教育新业态发展报告(2017)[M]. 北京:社会科学文献出版社, 2018.
