魏易,北京大学中国教育财政科学研究所副研究员
1
引言
中小学生学业负担是关系到我国教育发展、青少年成长和社会民生的重要政策议题。十八大以来,我国进一步深化教学改革,发展素质教育,取得了一定成效,学生校内课业负担逐渐减轻。2013年,教育部发布《小学生减负十条规定》,在学校教学安排的各个方面都做出了减轻学生课业负担的规定,但同时也出现了“校内减负、校外增负”“教师减负、家长增负”的新问题。2018年,教育部办公厅等四部门发布《关于切实减轻中小学生课外负担开展校外培训机构专项治理行动的通知》,开展了为期一年半的校外培训机构专项治理工作。2018年底,教育部门等九部门联合发布《中小学生减负措施》(“减负三十条”)。2021年7月,中共中央办公厅、国务院办公厅印发了《关于进一步减轻义务教育阶段学生作业负担和校外培训负担的意见》(简称“双减”政策),对校外培训机构的监管力度持续加强,同时强调了学校作为教育主阵地的作用,中小学生减负再度成为政策焦点。“双减”政策对中小学生校外培训、校内课后服务的参与以及相应的家庭教育支出有何影响?本文基于2017—2023年四轮中国教育财政家庭调查数据,对减负政策的短期效果进行初步评估。
2
文献综述
中小学生学业负担重一直是我国基础教育领域的一个重要问题。随着校外培训机构的迅速发展,尤其是以应试、升学为目标的课外补习的发展,减负政策开始将关注范围由校内扩大到校外。最近十年,尤其是近五年以来,校外培训治理逐渐成为了减负政策的焦点。
“双减”政策出台之后,部分研究基于问卷调查数据或网络平台数据,对学生、家长、教师和学校的现状和态度进行了分析。其中,北京师范大学中国教育与社会发展研究院调查了31个省、自治区、直辖市和新疆生产建设兵团的3564所学校,发布的《全国“双减”成效调查报告》显示,全国平均有16.5%的中小学生参加校外学科培训,有36.7%的学生参加非学科类培训,学生校外培训负担有效减轻。(北京师范大学中国教育与社会发展研究院,2022)。
华东师范大学基础教育改革与发展研究所课题组在2021年“双减”政策实施两个月之后,对全国30个省份137个地级市的中小学进行了问卷调查,调查主要关心的是中小学生的作业减负情况,发现在政策实施之后学生作业量减少,教师的作业设计负担与难度增加,在家庭校外支出减少的同时,家长对孩子的学业焦虑增加(宁本涛,杨柳,2022;宁本涛等,2022)。
刘京翠和赵福江(2022)对全国13个省份义务教育阶段学校的班主任进行调查,共回收问卷16166份,发现“双减”之后教师工作时间延长,事务性工作增加,家长对学校和教师指导家庭教育的需求增强。刘钧燕(2023)通过电子问卷调查了家长对“双减”的认识和态度,共回收问卷3633份,发现因校外培训供给锐减,被挤压出的培训需求部分转向地下,培训价格上涨。
少数研究抓取网络数据分析“双减”之后社会各界的反应。徐用祺和钟志勇(2022)以“课后服务”为关键词,收集了“双减”政策颁布之后10万多条微博数据,发现教师较为关注的是工作负担和权益保障,家长较为焦虑的是孩子学业成绩和经济负担,学生则担心自主选择和学业负担等问题。
以上基于问卷调查和网络抓取数据的研究使用的都是横截面数据,且均在“双减”政策实施之后才开展,缺乏政策实施之前的数据进行直接对比,因此无法对政策影响进行更加准确的估计。
少部分研究基于“双减”政策实施前后的追踪数据对政策效果进行评估。赵楠等人(2024)基于大众点评2020—2022年的评论数据,发现“双减”之后语言类校外培训的参与度显著下降,而体育类校外培训的参与率显著上升,并指出培训机构数量的变化是校外培训参与率变化的主要原因。
目前尚未有研究采用微观层面的追踪调查数据评估“双减”政策的影响,但有若干研究对2021年之前的减负政策进行了分析。其中,陆伟等人基于2017年全国1.2万名中小学生家庭调查数据,估计了2013年减负政策对小学生校外学科类培训参与率的影响,发现减负政策实行之后学生校外学科类培训参与率上升,且随着时间的推移参与率没有减弱的趋势(陆伟,魏易,2019;Lu et al.,2022)。
周子焜等人(2023)利用中国家庭追踪调查(CFPS)数据,评估了2005—2018年间减负政策的影响,发现总体效果并不显著。魏易等人基于中国教育财政家庭调查在2017年和2019年采集的家庭入户追踪调查数据,分析了2018年校外培训机构治理对中小学生校外培训参与的影响。结果显示,2019年全国中小学生校外学科类培训和兴趣培训参与率分别为24.4%和15.5%,较2017年下降了13.6和5.5个百分点。该研究还发现在中小学生校外培训平均参与率下降的同时,选择校外培训的家庭的平均花费在上升,且不同经济能力的家庭在校外学科类培训投入上出现了两极分化的趋势(魏易,薛海平,2021)。
在现有研究的基础上,本文采用中国教育财政家庭调查2017—2023年四轮调查数据,对减负政策的短期效果进行初步评估。
3
数据来源和分析方法
(一)数据来源
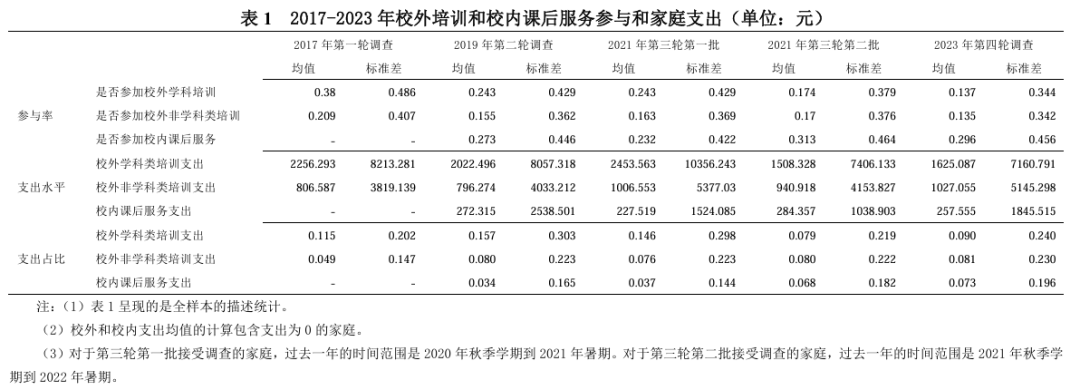
中国教育财政家庭调查(China Institute for Educational Finance Research–Household Survey,CIEFR-HS)是专门针对家庭教育支出的家庭追踪调查。2017年第一轮调查覆盖全国29个省份、355个区县、4万户家庭,其中幼儿园到高等教育在校生样本总数为2.1万人。2019年第二轮调查覆盖全国29个省份、345个区县、3.5万户家庭,其中在校生样本总数为1.8万人。2021年第三轮调查覆盖了全国29个省份、270个区县、2.2万户家庭,其中在校生样本总数为1.2万人。由于“新冠疫情”的影响,第三轮调查在实际进行时又分为两批:第一批是在2021年7—9月,也就是“双减”政策实施之前;第二批是在2022年6—9月,也就是“双减”政策之后。2023年最新一轮调查覆盖2.7万户家庭,其中在校生样本总数为1.4万人。本文关注的结果变量包括样本家庭中每一个中小学在读学生的校外培训参与、校内课后服务参与,以及相应的家庭教育支出(表1)。
(二)分析方法
本文试图回答三个问题:第一,“双减”政策实施之后,中小学生校外培训的参与率和相应的家庭支出是否减少?第二,不同收入水平的家庭受到“双减”政策的影响是否存在差异?第三,“双减”政策实施之后,校内课后服务的参与率和相应的家庭支出是否上升?本文将使用两种不同的方法估计“双减”政策的影响。
1.泛精确匹配(Coarsened Exact Matching, CEM)估计
在使用泛精确匹配估计时,本文使用在时间上最为接近“双减”的第三轮调查样本。由于一些地区在2021年7—9月份第一批调查期间受到疫情影响更大,导致受访样本存在偏差,直接比较第三轮第一批与第二批的调查结果可能会存在偏误——例如:西部、东北部地区在2021年7—9月调查期间受到疫情的冲击小于东部和中部地区,因此在第一批受访户中占比更高;三线及以下城市以及农村地区在2021年7—9月受疫情的冲击同样较小,因此在第一批受访户占比中也会更高。尽管这些偏差主要是受到疫情外生作用而不是家庭自选择造成的,但还是会对样本的平衡性造成一定影响。为尽量解决这一问题,本文采用泛精确匹配的方法,试图为2022年调查的家庭样本找到可以比较的2021年“对照组”家庭样本,并在此基础上进行估计。
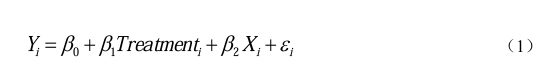
首先,我们回答问题一,即“双减”政策实施之后,中小学生校外培训的参与率和相应的家庭支出是否减少?此时因变量 Y 代表校外培训的参加与否、支出费用以及支出费用在家庭支出中的占比,下标 i 用来标记不同的个体,X 是一系列包括家庭特征、个人特征以及地区虚拟变量在内的控制变量,ε 表示误差项。Treatment在第一批的受访者中取0,在第二批的受访者中取1,其估计系数也就衡量了我们最为关心的“双减”政策对这一系列因变量的影响。
其次,为了回答问题二,即不同经济水平的家庭受到“双减”政策的影响是否存在差异?此时我们依然考虑回归方程(1),但将样本按家庭年人均消费支出进行五等分,对其Treatment的估计系数进行比较。
再次,为了回答问题三,即“双减”政策实施之后,家长是否转而寻求校内的各项课后服务,其参与率和家庭支出是否出现上升?此时回归方程(1)中的因变量 Y 代表校内托管、校内学科补习以及校内兴趣班的参与率和费用,如果Treatment 的估计系数显著为正,则表明“双减”政策最终提高了校内各项课后服务的需求。
2.双重差分(Difference-in-difference,DID)估计
尽管泛精确匹配可以使得处理组与控制组的协变量分布尽量平衡,但其本质上依然是一种匹配估计,存在的“模型依赖”“只能解决显性偏误”等缺点依然存在,其因果推断效力依然处于诸多准实验方法的最底端。因此,本文还将使用双重差分估计对结果作进一步的确认。此时,本文使用所有调查样本。
本文使用双重差分估计方法,模型如下:
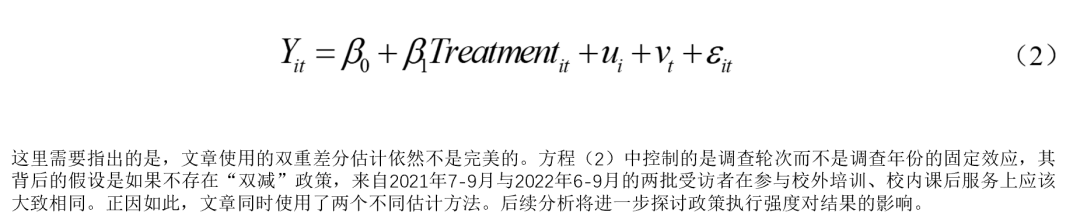
Y代表校外培训、校内课后服务的参加与否以及支出情况,下标 i 用来标记不同的个体,t 则用来标记不同的调查轮次。第一轮、第二轮和第四轮调查分别于2017年、2019年和2024年进行,第三轮调查分为了两个批次,分别于2021年7—9月和2022年6—9月进行,在这里我们将这两个批次都记为第三轮。Treatment 是“双减”政策,其中2022年以及之后的受访样本取1,2022年以前的受访样本取0。u 表示不随调查轮次变化的个体固定效应,v 表示不随调查个体变化的“轮次”固定效应,ε 表示误差项——我们同时控制住了调查个体和轮次固定效应,因此Treatment的估计值也就代表了双重差分框架下“双减”政策的实施效果。【注:根据已有实证研究,本文选取的影响家庭校外培训选择和家庭教育支出的个体因素主要包括:学生个人特征变量(性别、年龄、独生子女、学段、学校性质和成绩)、家庭特征变量(家庭人均年纯收入、母亲的受教育水平、家庭在读子女数)。一系列不随时间变化的个体特征、家庭特征以及地区虚拟变量都会被u所吸收。】
4
分析结果
(一)描述统计
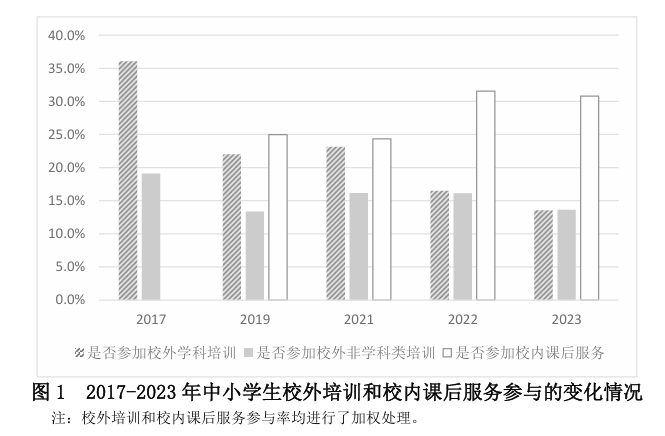
图1为2017—2023年中小学生校外培训和校内课后服务参与的变化情况。校外学科培训的参与率从2017年的36.1%不断下降,“双减”之后下降至2022年的16.5%和2023年的13.5%。校外非学科培训的下降幅度相对较小,2021和2022年反而略有增加,到2023年降至13.6%,接近学科类培训。校内课后服务总体则呈略有上升的趋势,从2019年的25.0%增至2021年的31.6%和2023年的30.8%。
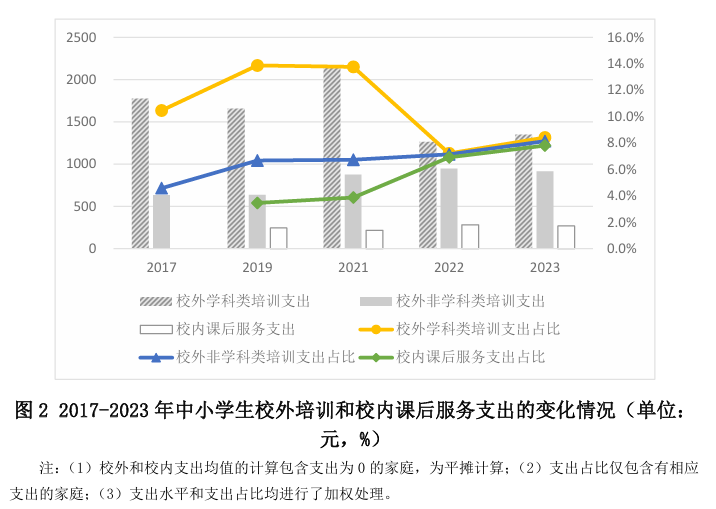
图2为2017—2023年中小学生校外培训和校内课后服务支出的变化情况,需注意的是校外和校内支出均值的计算包含支出为0的家庭。校外学科类培训的支出在“双减”之后回落,从2017年的1777元下降到2023年的1350元;占该生家庭教育支出的比例从2017年的10.5%下降到2023年的8.4%。校外非学科类培训的支出整体略有增长,从2017年的633元增加到2023年的914元;占该生家庭教育支出的比例从2017年的4.6%增加到2023年的8.1%,与学科类的差异迅速缩小。校内课后服务的支出变化不大,仅略有增加,其占比从2019年的3.5%增加到2023年的7.8%。可以看出,校外学科类、非学科类培训和校内课后服务在家庭教育支出中的占比逐渐趋同。
(二)效果评估
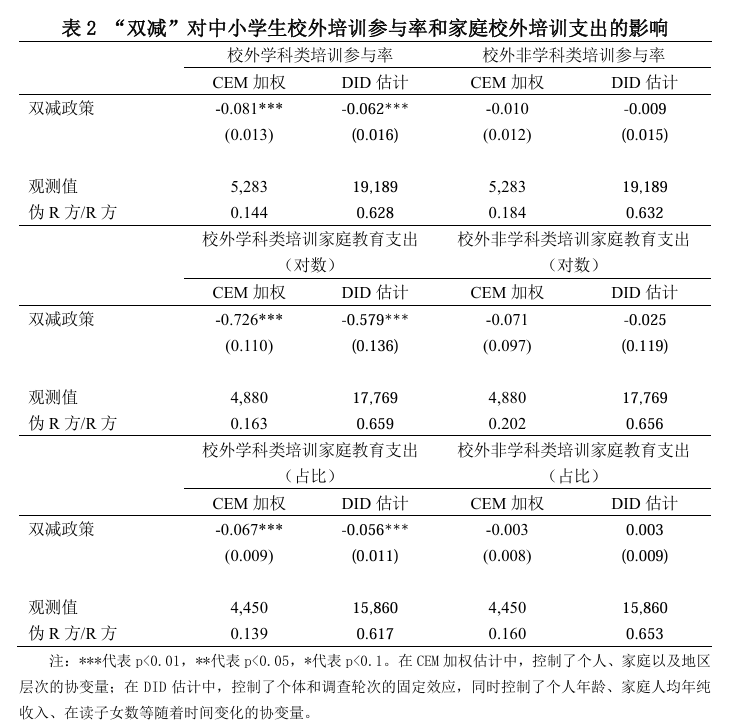
首先,“双减”政策实施之后校外培训参与和相应的家庭支出是否减少?表2为“双减”对中小学生校外培训参与率和家庭校外培训支出的影响。从校外培训参与情况来看,“双减”实施之后,中小学生校外学科类培训的参与率较之前显著下降,而非学科类培训的参与率则没有显著变化。可见,校外培训参与率整体上的显著下降,主要是由于校外学科类培训参与率下降造成的。从家庭教育支出来看,“双减”实施之后,家庭在子女校外学科类培训方面的支出较之前显著下降,校外学科类培训支出所占的比例也出现显著下降。另一方面,校外非学科类培训的支出水平和占比均未出现显著的变化。
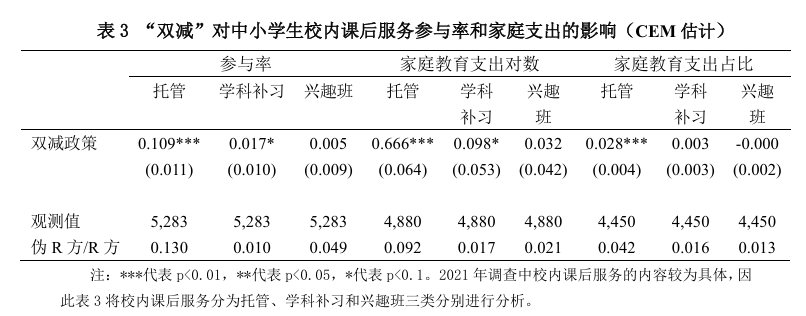
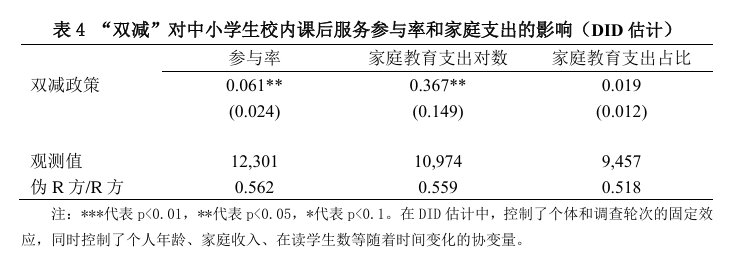
其次,家庭是否会转而选择校内课后服务来替代校外培训?表3和表4为“双减”对中小学生校内课后服务参与率和家庭支出的影响。综合来看,“双减”之后校内课后服务的参与率显著上升,尤其是校内托管和学科补习。相应的,校内托管和学科补习支持显著增加,而其在家庭教育支出中的占比并未出现显著增加。
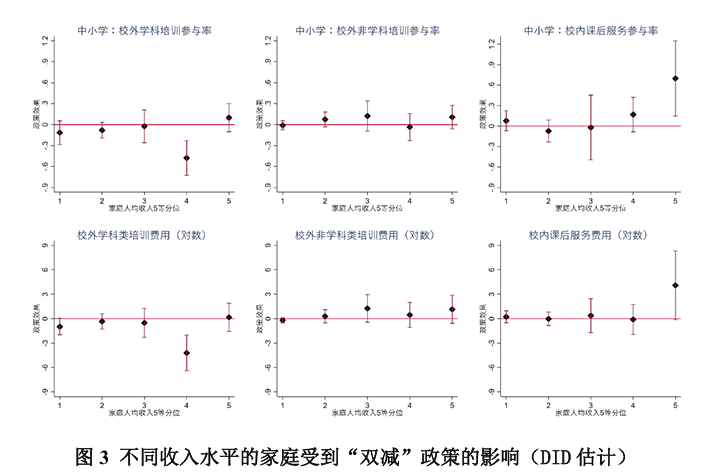
上述结果显示,在平均的意义上,“双减”政策导致了中小学生校外培训参与率和相应的家庭支出的下降。那么,不同收入水平的家庭受到的影响是否相同?本文将整个样本按家庭年人均收入分为5组,再使用双重差分估计“双减”政策对各个组别的影响。如图3所示,从校外学科类培训的参与率和支出来看,对于左侧中等到最低收入的家庭(0—20%,20%—40%,40%—60%),以及右侧收入最高的20%家庭,政策没有显著影响。而对于中上收入家庭(60%—80%),政策所导致的校外培训参与以及家庭支出的降低都很显著。可见,“双减”主要作用的是中等偏上的收入群体。而另一方面,无论是校外非学科类培训的参与率,还是相应的支出,政策前后各收入组家庭均未出现显著的增加或减少。再来看校内课后服务,政策之后校内课后服务参与率和支出显著增加的是收入最高的20%家庭,而校外学科类培训显著下降的中上收入家庭则没有显著增加校内课后服务的参与和支出。同样,中低收入家庭也未出现显著的增加。
5
总结
本文基于2017—2023年四轮中国教育财政家庭调查数据,对减负政策的短期效果进行初步评估,主要发现如下:
首先,从校外培训和校内课后服务的参与情况来看,校外学科培训的参与率从2017年的36.1%不断下降,“双减”之后下降至16.5%和13.5%。校外非学科培训的下降幅度相对较小,到2023年降至13.6%。校内课后服务总体则呈略有上升的趋势,从2019年的25.0%增至2021年的31.6%和2023年的30.8%。从校外培训和校内课后服务的家庭支出情况来看,校外学科类培训的支出在“双减”之后回落,从2017年的1777元下降到2023年的1350元;占该生家庭教育支出的比例从2017年的10.5%下降到2023年的8.4%。校外非学科类培训的支出整体略有增长,从2017年的633元增加到2023年的914元;占该生家庭教育支出的比例从2017年的4.6%增加到2023年的8.1%,与学科类的差异迅速缩小。校内课后服务的支出变化不大,仅略有增加,其占比从2019年的3.5%增加到2023年的7.8%。
其次,双重差分的估计结果显示,“双减”实施之后,中小学生校外学科类培训的参与率和家庭支出较之前显著下降,而非学科类培训的参与率和支出则没有显著变化。另一方面,“双减”之后校内课后服务的参与率显著上升,相应的家庭教育支出显著增加。可见,“双减”政策实施之后校外学科类培训的参与率显著下降,而家庭开始转向选择校内课后服务。
第三,“双减”之后中小学生校外培训参与率和家庭相应支出显著下降,但不同收入水平的家庭对政策的反应不同。估计结果显示,“双减”政策主要影响的是人均收入在60%—80%的中上收入家庭,且主要集中在校外学科类培训的参与和支出方面,而对人均收入在0—60%和80%以上的家庭则没有显著影响。尽管校外培训的供给在短期之内大幅下降(注:根据教育部公布的数据,截至2022年6月底,学科类机构总压减率达94%),但对于高收入家庭来说,仍旧有足够的资源和渠道获得需要的培训服务。此前也有研究指出校外培训供给锐减导致了培训需求部分转向地下(刘钧燕,2023;周子焜,2023)。
另一方面,“双减”之后校内课后服务参与率和支出显著增加的是收入最高的20%家庭,而中等收入和中低收入家庭则没有显著增加校内课后服务的参与和支出。根据中国教育财政家庭调查数据,收入较高的家庭不仅更有经济实力购买校外培训服务,其子女所在学校也能提供更多基础性和拓展性的课后服务,而低收入家庭所在学校则面临着更大的压力(魏易,2023)。
-END-
北京大学中国教育财政科学研究所
第一所专门致力于教育财政研究的学术机构
CIEFR-PKU
欢迎访问北京大学中国教育财政科学研究所(CIEFR)官方微信号“中国教育财政”,欢迎读者转发、传播本公号刊载文章。现就本公号版权事宜说明如下:
标记为“原创”或者来源为“CIEFR”的文章版权归本所所有,仅允许全文转载,且须注明来源、作者和原文链接,不得删改文章标题和内容,不得删除本公众号名称和二维码。禁止未经授权的其他形式转载。
如需转载原创以外的其他文章,请直接联系版权所有人。如对本公众号所发布文章版权有异议,请随时联系我们(editor@ciefr.pku.edu.cn)。
