编者按:为庆祝北京大学中国教育财政科学研究所建所二十周年,我们举全所之力,花费约两年时间,撰写了《中国教育财政二十讲》一书,即将由北京大学出版社出版。该书旨在系统刻画我国教育财政制度体系的现状及历史演进,涵盖宏观层面的中国教育多元化筹资制度、“4%”等挂钩机制、中央教育转移支付制度、中国全社会教育投入指数等专题,与所有层级与类型教育的财政制度体系分析,及针对流动儿童教育财政政策、助学贷款的中国模式、特殊教育财政、“项目制”的专题研讨。该书是本所践行教育财政研究中国化、本土化,构建自主知识体系的诚恳尝试。下文为该书《义务教育阶段教师工资体制:政策变迁与主要争论》一文的摘录部分,诚邀各位师友批评指正,也为计划在12月底举行的“健全教育投入体制机制,办强办优基础教育”专题研讨会做先行准备(王蓉、魏建国)。
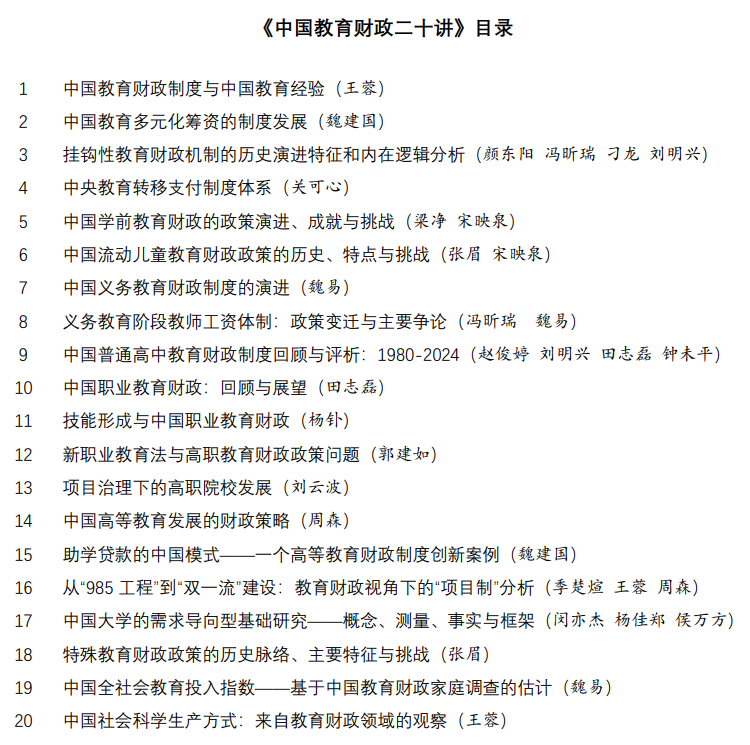
《中国教育财政二十讲》成果系列摘录之十二
义务教育阶段教师工资体制:政策变迁与主要争论
冯昕瑞 魏易
提高教师素质、稳定教师队伍、保障教育质量是教育问题中的重中之重,而教师工资待遇有激励和保障的双重作用,是其中的关键。教师工资体制还是国家收入分配体制的重要组成部分,与公务员、其它事业单位工作人员的工资制度紧密相关。教师在我国事业单位编制体系中数量庞大,其工资体制的改革不仅关系到教师工作积极性和教育质量,也在整体上对政府财政支出结构和社会稳定性产生影响。因此,教师工资体制的改革从来都不只是教育部门的内部事务,而是一项牵一发而动全身的制度性议题。
从全球范围来看,教师工资普遍面临“高支出、低弹性”的制度困境。在服务导向型公共部门中,教育具有典型的“鲍莫尔效应”的特征。 由于教师劳动的不可替代性和不可机械化,工资水平的增长长期高于其生产率提升速度,导致财政支出刚性增强。因此,如何在财政可持续性与教师激励保障之间达成平衡,实现高质量公共服务的可持续供给,成为各国面临的共同问题。一些国家通过教师工会、集体谈判机制和职业自治来处理这个问题。例如,美国是典型的地方分权型体制,中小学教师通常由地方学区雇用,其工资、工作条件、考核标准等均由学区与教师工会通过集体谈判确定。芬兰则通过全国性集体协议,由教师工会与教育雇主协会协商确定工资标准,具有法律约束力。相较之下,法国、日本和韩国则体现出国家主导型的集中治理模式。法国实行高度中央集权的教育管理体制,教师属于国家公务员,工资标准由中央统一设定,并纳入国家财政预算。日本和韩国均实行中央主导的教师工资体制,教师属于“教育公务员”或“特殊公务员”,由国家制定统一的工资标准。
与上述国家相比,中国教师工资体制呈现出高度独特的结构特征。在我国义务教育教师工资体制的历史演进中,机关事业单位管理体制与工资事权的央地分配格局构成了核心张力。一方面,教师工资体制作为机关事业单位薪酬体系的重要组成,其管理权涉及人员编制、工资标准、预算内和预算外经费、事业性收费定价等多个维度;另一方面,工资事权不仅体现在工资标准的制定权,也体现为人员性经费的具体筹措与落实责任。1956年以来,我国教师工资体制经历了从高度集权的等级工资制,到强调地方弹性与激励的结构工资与职级工资制,再到近年来重新集权并规范管理的岗位绩效工资制。在这一过程中,中央政府逐步强化对基本工资标准的统一控制,并通过绩效工资、艰边津贴、特殊岗位津贴等手段缩小地区差距和行政等级间的差距。同时,为缓解地方财力不足与工资执行能力弱化之间的矛盾,财政保障责任逐步上移。
然而,现实中的治理困境也随之显现:统一工资标准与地区发展不平衡之间的矛盾持续激化,地方津补贴制度的多样化引发周期性清理整顿,学校经费自主权的削弱导致绩效激励机制空转,导致“绩效工资不绩效”。此外,刚性的工资保障体制也面临日趋增加的财政压力。随着公共财政收入增幅减缓,国家减税降费的改革以及地方债务负担的攀升等问题给新时期我国的教育经费投入增添了较大的不确定性。人员性经费的投入对于教育财政支出比具有显著的拉动效应。因此,教师工资不仅关乎教师群体,更是总体教育财政投入的关键因素。
本文根据义务教育教师工资体制改革中的重大事件划分历史阶段,围绕教师和公务员待遇的“挂钩机制”这一教师工资待遇政策演变的核心,梳理历史进程中的政策变迁过程,讨论变迁过程中的公共政策参与呼声,以更多地理解现行的教师工资待遇政策演变过程及对基层产生的效果。
1
机关事业单位工资体制的变迁
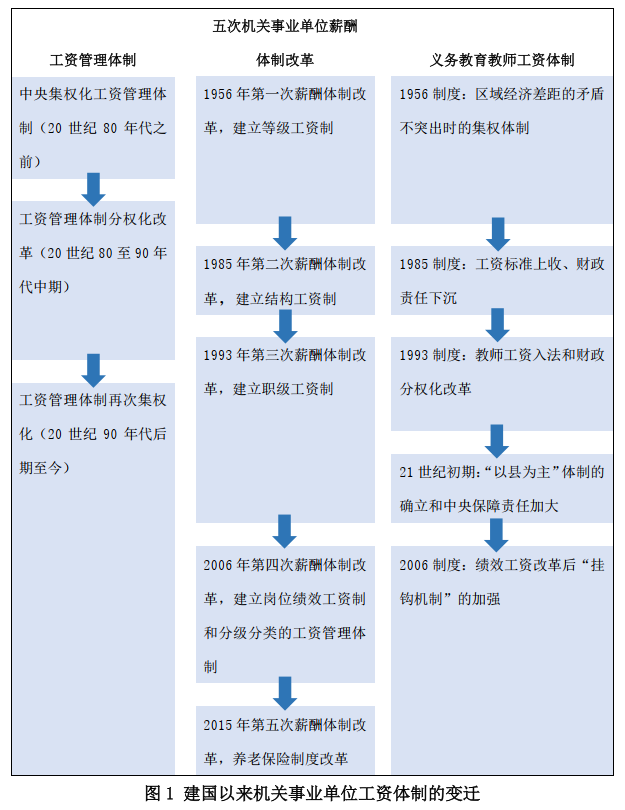
在中国机关事业单位工资体制的历史沿革中,中央政府对于工资标准的管理方式经历了从高度集权到逐步分权,再回归集权化的过程。在工资标准管控权发生变化的同时,针对公共事业部门及其下属单位的各项经费管理体制也会相应地进行调整。图1梳理了包括中小学教师在内的机关事业单位工资体制的变迁过程。自建国以来,我国工资管理体制可分为中央集权化工资管理体制、工资管理体制分权化改革、工资管理体制再次集权化三个阶段。同一时期,我国机关事业单位经历了1956年、1985年、1993年、2006年和2015年五次薪酬体制改革,每次改革的宗旨都与当期所面临的实际问题密切相关。
2
义务教育教师工资体制的变迁
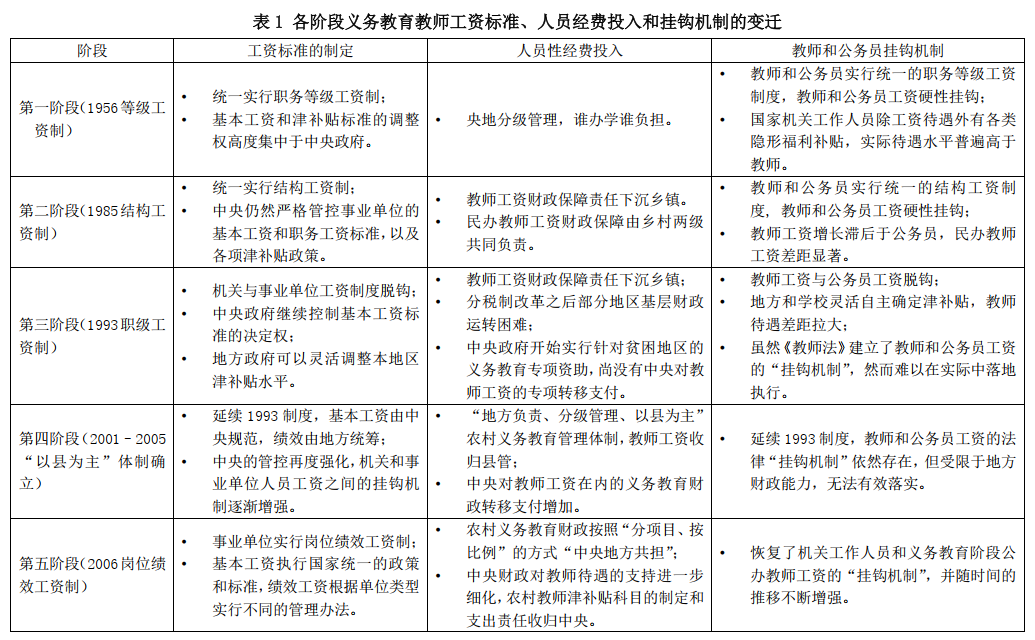
纵观义务教育教师工资体制的变迁,教师和公务员工资待遇的“挂钩机制”是政策演变所围绕的核心。在20世纪90年代之前,教师和公务员实行统一的工资体制,从而实现了工资待遇上的“挂钩”。1993年的工资制度改革使得机关和事业单位的工资体制“脱钩”。教师和机关工作人员福利待遇的“挂钩机制”以法律规定的形式重新建立。2001年后,教师工资收归县管,教师工资的财政负担逐渐向中央转移。2008年后,随着义务教育的全面免费,“挂钩机制”在财政层面被强化,义务教育教师绩效工资制度改革也重新在工资制度层面加强了教师和公务员待遇的“挂钩机制”。表1从机关事业单位人员工资标准的制定和人员性经费投入、教师和公务员挂钩机制三个维度,梳理了本节的大致脉络。下文将分五个阶段对义务教育教师工资体制的变迁进行深入分析:(1)1956制度,区域经济差距的矛盾不突出时的集权体制;(2)1985制度,工资标准上收、财政责任下沉;(3)1993制度,教师工资入法和财政分权化改革;(4)21世纪初期,“以县为主”体制的确立和中央保障责任加大;(5)2006制度,绩效工资改革后“挂钩机制”的加强。
3
上世纪80年代以来不同时期主要争论焦点
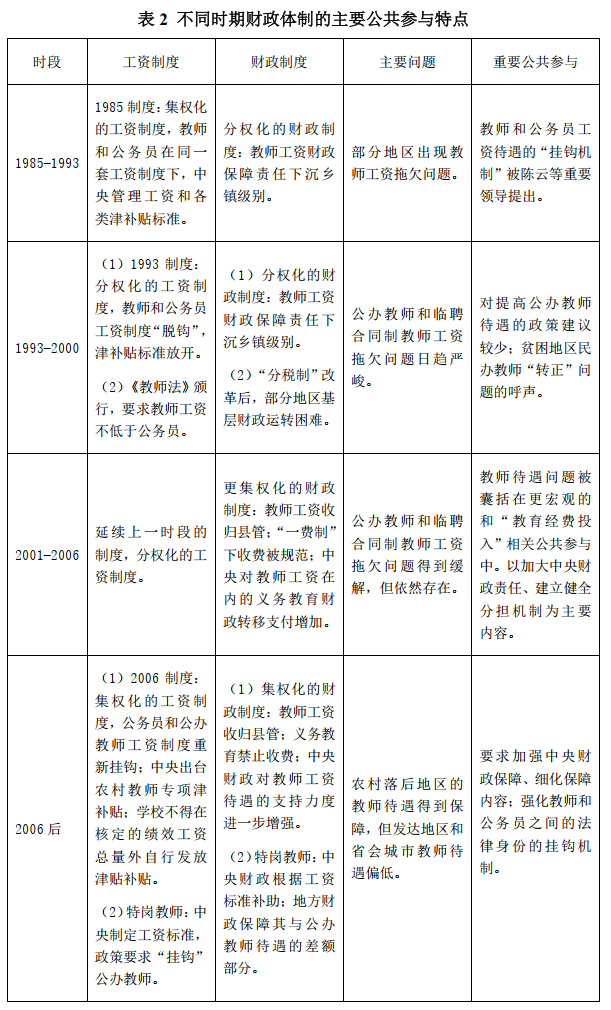
相对于1956制度而言,1985制度和1993制度的重要特点在于,中央政府在逐渐缩小行政控制的范围。而与之相伴随的是,机关事业单位人员的工资收入在地区之间、行政层级之间、不同性质的单位之间的差距日趋明显。然而,2006年的工资制度改革则意在遏制并扭转这一趋势,重新保持机关事业单位工资收入体制的有序性和统一性。2006年以来,围绕保障基本工资的发放、加强级别工资的作用、清理规范各类津补贴的发放、向基层和艰苦边远地区倾斜等方面,已经取得较大的成效,例如切实提升了教师工资水平,尤其更清晰地体现了区域间、教师与公务员之间的“公平性原则”,且加强现行的工资体制的呼声愈发热烈。表2总结了改革开放以来不同时期的工资制度、财政制度、教师工资待遇的主要问题和公共参与特点。
4
结论
首先,在集权程度不同的工资制度和财政制度下,教师工资待遇面临的主要问题恰好相反。在经费保障制度更为分权化的年代,面临更为严重的教师工资拖欠问题。然而,在经费保障制度集权化的年代,虽然贫困地区的教师工资状况得到改善,城市和较发达地区却面临着教师工资待遇偏低的现象。
其次,对教师工资经费保障制度的集权化程度增强,会加强相关的公共参与。在20世纪教师工资财政制度更为分权化的阶段,虽然面临着较为严重的教师工资拖欠问题,却很少有呼声要求加大中央财政保障责任。然而,随着进入21世纪,义务教育和教师工资的经费保障制度集权化程度增加,虽然教师工资拖欠问题有明显好转,却有越来越多的公共参与要求增加中央财政保障责任、建立稳定的财政分担机制。
最后,教师工资制度的集权化程度增加,也会加强对“挂钩机制”的公共参与。在工资制度更为集权化的80年代末期和2006年后,关于立法加强教师和公务员之间“挂钩机制”的公共参与明显更多。在工资制度分权化的1993制度下,虽然有要求落实教师待遇的呼声,然而却很少有政策参与者要求进一步在制度上加强“挂钩机制”。
参考文献和注释略
往期摘录回顾:
中国教育财政制度与中国教育经验 |《中国教育财政二十讲》成果系列摘录之一
中国流动儿童教育财政政策的历史、特点与挑战|《中国教育财政二十讲》成果系列摘录之二
中国高等教育发展的财政策略 |《中国教育财政二十讲》成果系列摘录之三
从“985工程”到“双一流”建设:教育财政视角下的“项目制”分析 | 《中国教育财政二十讲》成果系列摘录之四
论教育财政体制与教育体制 | 《中国教育财政二十讲》成果系列摘录之五
中国教育多元化筹资的制度发展 | 《中国教育财政二十讲》成果系列摘录之六
挂钩性教育财政机制的历史演进特征和内在逻辑分析 | 《中国教育财政二十讲》成果系列摘录之七
中国大学的需求导向基础研究:概念、测量、事实与框架 | 《中国教育财政二十讲》成果系列摘录之八
中国教育财政制度的特征与中国教育经验 | 《中国教育财政二十讲》成果系列摘录之九
中国义务教育财政制度的演进 |《中国教育财政二十讲》成果系列摘录之十
中国普通高中教育财政制度回顾与评析:1980-2024 |《中国教育财政二十讲》成果系列摘录之十一
-END-
北京大学中国教育财政科学研究所
第一所专门致力于教育财政研究的学术机构
CIEFR-PKU
欢迎访问北京大学中国教育财政科学研究所(CIEFR)官方微信号“中国教育财政”,欢迎读者转发、传播本公号刊载文章。现就本公号版权事宜说明如下:
标记为“原创”或者来源为“CIEFR”的文章版权归本所所有,仅允许全文转载,且须注明来源、作者和原文链接,不得删改文章标题和内容,不得删除本公众号名称和二维码。禁止未经授权的其他形式转载。
如需转载原创以外的其他文章,请直接联系版权所有人。如对本公众号所发布文章版权有异议,请随时联系我们(editor@ciefr.pku.edu.cn)。
