魏易,北京大学中国教育财政科学研究所副研究员。
摘要:本文基于2017~2025年五轮中国教育财政家庭调查(CIEFR-HS),考察中小学生校外培训参与率、家庭投入、群体分化及培训供给结构的长期变化。学科类参与率由38.1%降至20.1%,非学科类由22.4%降至16.7%,但两类培训合计的全体学生人均支出仅下降11.8%,其中参加培训的学生平均支出高于2017年。2025年,支出最高10%的学生承担了75.8%的培训总支出。市场收缩没有消除家庭资源梯度,家庭资源较多的学生参与率更高,参加者支出也更高;学科类多科叠加减少,参加者支出向中学尤其普通高中集中。与此同时,真人在线辅导回落,一对一辅导等服务形式以及商业机构、学校教师等提供渠道继续并存,非真人数字产品使用率仍较高。总体上,校外培训并非简单减少,而是呈现参与率更低、培训支出更集中、资源配置更有重点、服务形式和提供渠道更加分化的结构。
关键词:校外培训;家庭投入;生均支出;群体分化
2017~2025年是中国校外培训政策环境发生显著变化的时期。2018年,多部门开展校外培训机构专项治理,《中小学生减负措施》进一步将减负治理延伸到校外培训机构、培训内容和学校责任。2021年,“双减”政策把作业管理、课后服务、学校教育质量和校外培训监管纳入同一框架,义务教育阶段学科类培训进入更严格的规范治理。此后,针对隐形变异培训的治理、行政执法制度和全国监管服务平台相继建立,校外培训由专项整治逐步进入常态化监管。八年间,家庭能够接触和选择校外培训的制度环境发生了明显改变。
在这一背景下,校外培训最直观的变化是参与率明显下降。CIEFR-HS显示,2017~2025年,学科类培训参与率由38.1%降至20.1%,非学科类由22.4%降至16.7%。但参与收缩并没有带来同等幅度的家庭投入下降:两类培训合计的全体学生人均支出下降11.8%,其中参加培训的学生平均支出高于2017年,培训支出也高度集中于少数学生。“参与率下降了”与“家庭总体投入同比下降了”因此是两个不同的问题。
这种不同步使校外培训的变化不能只用“市场缩小”来概括。参与率下降以后,哪些家庭仍然能够进入培训市场、参加者支出有多高;有限的培训资源更多集中到了哪些学段和课程;原来较为显性的培训又以什么样的服务形式和提供渠道继续存在,这些变化共同决定了收缩后的校外培训呈现怎样的结构。本文据此考察2017~2025年家庭总体投入、家庭资源分化、学段与课程配置以及服务形式和提供渠道的变化,重点回答一个问题:在参与率明显下降以后,家庭总体投入下降了多少,校外培训又以怎样的方式重新组织起来?
1
数据与方法
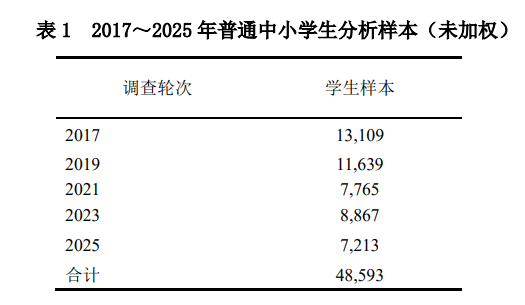
本文使用2017、2019、2021、2023和2025年五轮中国教育财政家庭调查(CIEFR-HS),分析样本为小学、初中和普通高中学生。CIEFR-HS采用分层、三阶段PPS抽样,依次抽取区县、居委会/村委会和住户;五轮均为重复横截面,未加权学生样本合计48,593人。
本文主要关注三个指标:参与率衡量有多少学生参加培训,参加者平均支出衡量参加后的投入强度,全体学生人均支出同时考虑参与率和参加者支出,用于衡量家庭总体投入。金额统一d折算为2025年不变价,统计结果使用相应调查权重。
2
参与率与家庭投入
(一)参与率下降:参加者支出并未同步下降
2017~2025年,校外培训最明显的变化是参与率下降,但参加者支出并未同步下降。图1把两者放在同一时间线上:这八年并非简单的“整体退潮”,而是参与率下降和参加者支出提高同时发生。
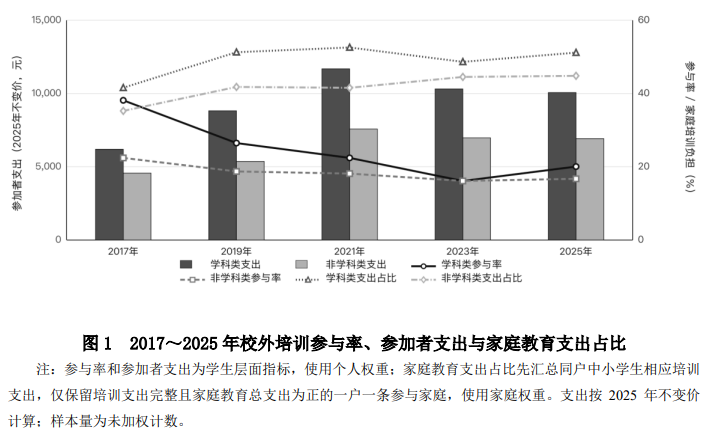
学科类培训的参与率下降尤其明显。2017~2025年,学科类参与率由38.1%降至20.1%,降幅接近一半;非学科类由22.4%降至16.7%,收缩幅度相对较小。两类培训都不是单调下降:学科类在2023年降至16.1%后于2025年回升至20.1%;非学科类也有波动,但2025年的参与水平仍明显低于2017年。
参加者支出并没有随着参与率下降而同步减少。2025年,学科类和非学科类参加者年均支出分别为10,066元和6,923元,均明显高于2017年;在支出口径完整的参与家庭中,两类培训支出分别占家庭教育总支出的51.2%和44.8%。参与率下降和参加者支出提高同时发生,是这八年校外培训变化最重要的结构特征之一。
(二)家庭总体投入:参与率下降,但支出下降有限
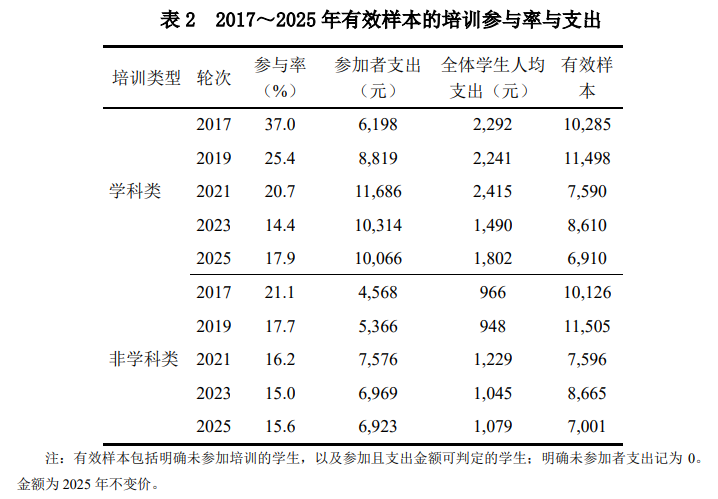
参与率的大幅下降,并没有转化为同等幅度的家庭总体投入下降。表2把参与率、参加者支出和全体学生人均支出放在同一口径下,可以直接看到家庭总体投入究竟减少了多少。
2017~2025年,两类培训合计的全体学生人均支出由3,257元降至2,873元,只下降11.8%。其中,学科类由2,292元降至1,802元,下降21.4%;非学科类则由966元变为1,079元。换言之,学科类参与率确实下降,但较高的参加者支出抵消了相当一部分支出减少;非学科类则更明显表现为“参与率下降,但全体学生人均支出没有减少”。
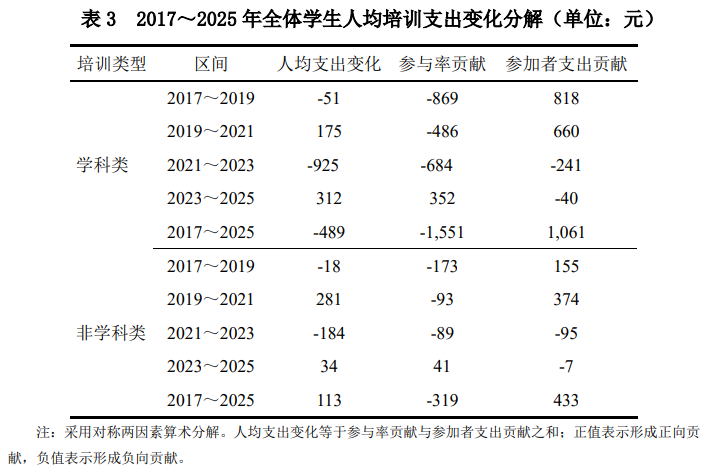
为什么参与率明显下降,家庭总体投入却下降得这么慢?表3的分解给出了直接答案。2017~2025年,如果只看参与率变化,学科类全体学生人均支出本应减少1,551元;但参加者支出提高又增加了1,061元,抵消了约三分之二。非学科类更明显,参加者支出增加的433元超过了参与下降带来的319元减少。参与率下降改变了培训的普遍程度,却不能代表家庭总体投入以同样幅度下降。
这种抵消关系在不同阶段也不相同。2017~2021年,两类培训都是参与下降而参加者支出上升;2021~2023年,学科类参与率和参加者支出同时回落,家庭总体投入下降更快;2023~2025年,学科类人均支出回升主要伴随参与率从低位回升。八年的变化更接近阶段性调整,而不是一条平滑、单向的下降路径。
参加者平均支出上升也可能部分来自低支出家庭在参加者中的占比下降,进而带来参加者构成改变。图2将各年份参加者调整到相近的可观察构成,用来判断“留下来的家庭构成不一样”能够解释多少支出增长。
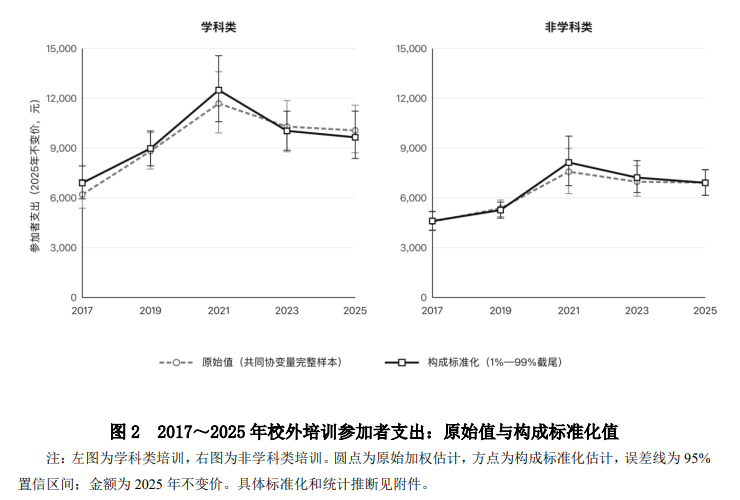
构成标准化后,学科类参加者2017~2025年的支出增幅由3,866元降至2,753元,说明原始增幅中确有一部分来自参加者构成变化;非学科类增幅由2,355元变为2,302元,调整前后几乎没有变化。即使把可观察构成调到相近水平,两类参加者支出仍明显高于2017年。参加者支出提高并不只是“留下来的家庭变了”,参加以后维持较高投入本身也是长期结构的一部分。
(三)支出分布:培训支出高度集中于少数学生
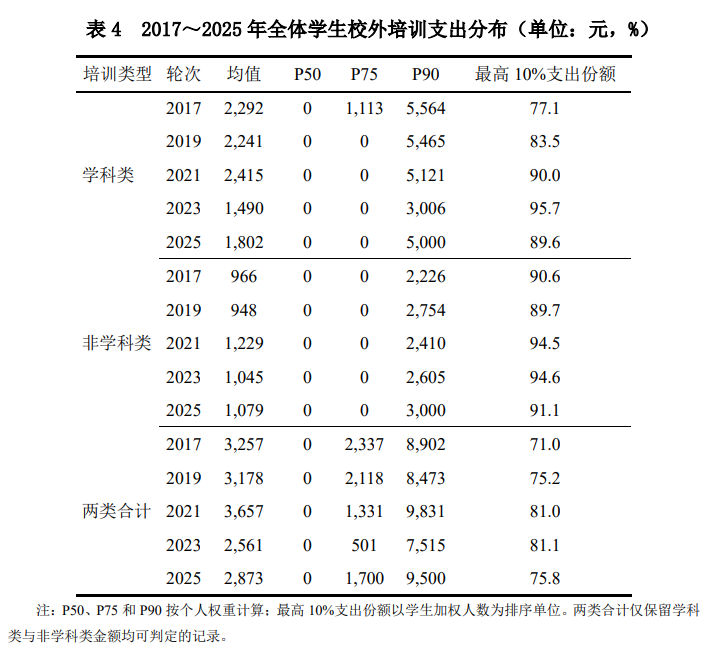
培训支出还有一个鲜明特征:高度集中于少数学生。全体学生口径的中位数长期为0,而均值明显更高;在参与率下降的同时,少数高支出学生对全体学生人均支出的影响越来越突出。
根据表4,2025年两类培训合计支出的P75为1,700元、P90为9,500元,而支出最高10%的学生承担了75.8%的总支出;学科类和非学科类相应份额分别达到89.6%和91.1%。虽然顶部份额并非逐年上升,但培训支出长期高度集中于少数学生的格局非常清楚。参与率下降以后,市场更加表现为少数学生的高额支出。
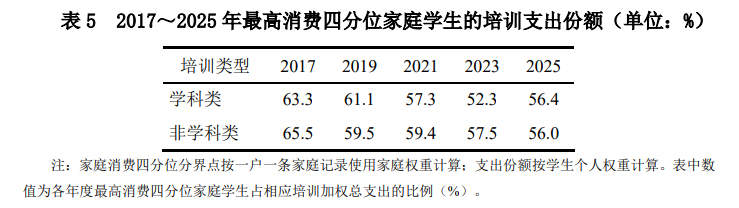
但“支出高度集中”和“支出越来越集中于高消费家庭”并不是同一回事。根据表5,最高消费四分位家庭学生贡献的学科类和非学科类支出份额,2017~2025年分别由63.3%降至56.4%、由65.5%降至56.0%。高消费家庭仍贡献过半支出,却没有越来越垄断培训支出。真正的家庭资源分化,还要看不同家庭的参与率以及参加者支出。
总体而言,2017~2025年的校外培训收缩首先表现为参与率明显下降,而家庭总体投入下降得更慢。参加者支出的提高抵消了相当一部分参与率下降所带来的支出减少,剩余投入又高度集中于少数学生。由此,市场收缩并不是家庭投入的等比例下降,而是形成了参与率更低、参加者支出较高、支出分布高度集中的结构。
3
家庭资源与培训分化
(一)家庭消费:参与率和支出的双重梯度
市场整体缩小,并没有使不同家庭面对的培训机会自动趋同。家庭消费、母亲教育和城乡从不同侧面反映家庭能够调动的经济、教育和地区资源,而五轮数据呈现出一致的方向:资源较多的家庭更容易进入培训市场,进入以后也往往能够维持更高投入。家庭分化因此并不只发生在“有没有培训”,而是贯穿参与率和参加者支出两个环节。
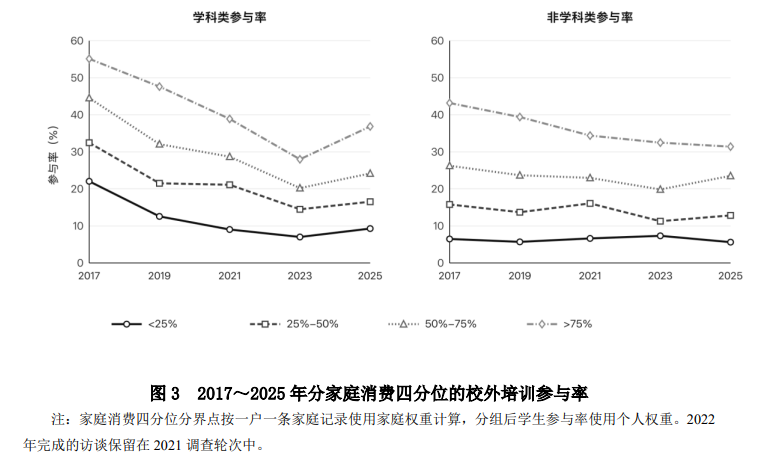
家庭消费水平与两类培训参与率在五轮调查中始终呈现清楚梯度。根据图3,2025年最高与最低消费四分位的学科类参与率分别为36.9%和9.3%,相差27.6个百分点;非学科类分别为31.4%和5.6%,相差25.8个百分点。与2017年相比,绝对百分点差总体有所收窄,但四个消费组并没有收敛到相近水平。尤其在非学科类培训上,最高消费组参与率仍是最低组的数倍,说明艺术、体育等发展性服务同样具有明显的预算门槛,而家庭资源差异并不只体现为学科竞争。
低消费家庭较少参加,一方面意味着承担的培训支出较少,另一方面也意味着通过市场获得补弱、艺术体育和个性化支持的机会更少。五轮持续存在的消费梯度表明,家庭预算条件与教育需求能否转化为实际购买密切相关。
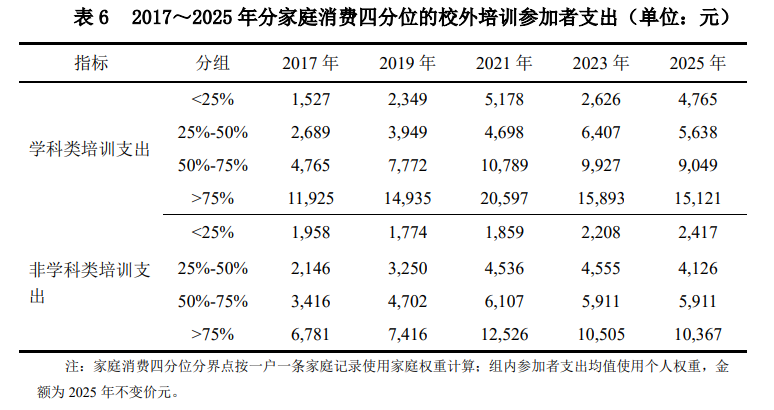
消费梯度在进入市场之后仍然存在,而且差距并不小。表6显示,2025年最高与最低消费四分位家庭学生的学科类参加者支出分别为15,121元和4,765元,前者是后者的3.2倍;非学科类分别为10,367元和2,417元,前者是后者的4倍多。把未参加者也纳入后,两组全体学生人均支出的差距仍分别达到4,940元和3,038元。由此形成清楚的“两阶段分化”:资源较少家庭既更少进入培训市场,进入以后投入也更低;资源较多家庭则同时拥有更高的参与概率和更大的投入空间。
参加后的支出差距意味着家庭能够购买的课程数量、持续时间、班型和个别教师时间不同。家庭资源影响的不只是是否发生培训支出,也影响能够形成多大的校外教育选择空间。
(二)母亲教育:参与率和支出同样分化
家庭消费主要反映当前预算条件,母亲教育则同时与信息获取、教育期望和家庭文化资源相关。两类指标的含义并不相同,但五轮数据给出了相近的分层方向,这说明校外培训的家庭资源梯度不能只用收入差异来概括。
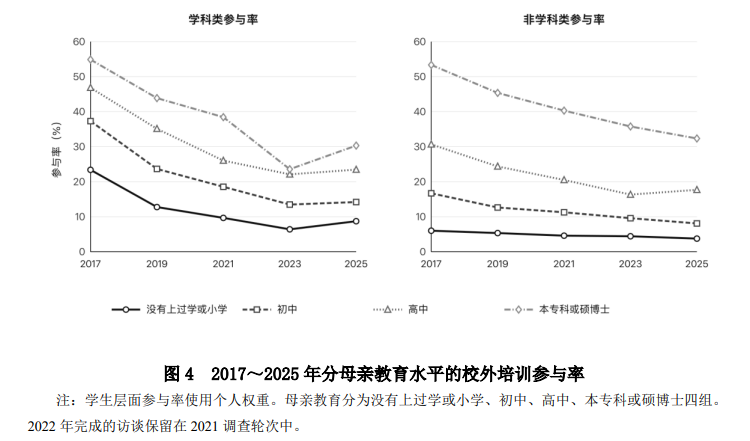
2025年,母亲为本专科或硕博士与没有上过学或小学家庭的学科类参与率分别为30.3%和8.7%,非学科类分别为32.3%和3.8%。非学科类的差异尤其突出,最高教育组参与率约为最低组的8.6倍。家庭资源分化并不只发生在学科竞争,也延伸到艺术、体育等发展性服务。
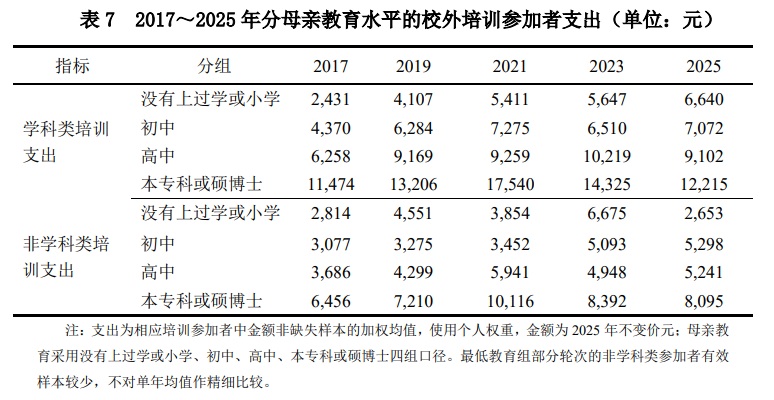
进入培训市场以后,母亲教育梯度仍然延伸到投入强度。2025年,最高与最低教育组家庭学生的学科类参加者支出分别为12,215元和6,640元,非学科类分别为8,095元和2,653元。家庭消费和母亲教育两组结果相互印证:无论以当前经济资源还是家庭教育资源衡量,优势家庭都更容易把资源转化为培训参与,并在参加以后维持更高投入。
(三)机会差异:绝对差收窄,相对差仍大
总体参与率下降会使组间百分点差有所收窄,因此只看绝对差容易高估机会改善。2017~2025年,家庭消费、母亲教育和城乡之间的绝对差总体有所缩小,但到2025年仍然明显;最高家庭消费组、母亲教育较高组和城镇学生的相对参与优势依然很大。
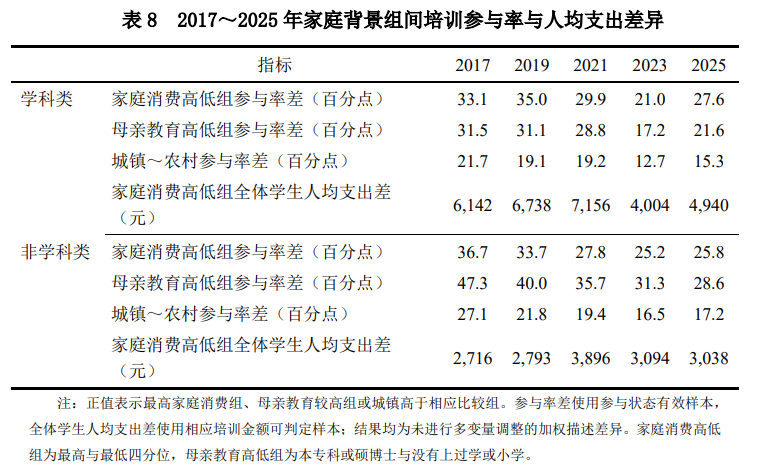
从绝对差看,2017~2025年家庭消费、母亲教育和城乡组间的参与率距离总体有所缩小,但2025年仍然很大:学科类家庭消费高低组相差27.6个百分点、城镇~农村相差15.3个百分点;非学科类相应差距为25.8和17.2个百分点。学科类消费差在2023年一度降至21.0个百分点,2025年又回到27.6个百分点,说明组间差异并不是一条持续收敛的直线,而会随总体参与和供给环境变化而波动。
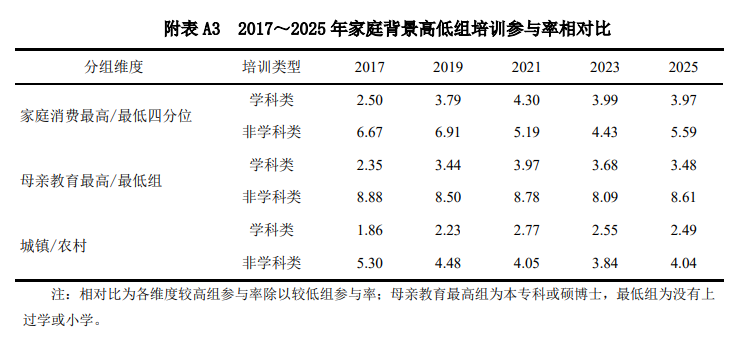
如果换成相对比,资源优势更加直观。2025年,最高消费四分位学生的学科类和非学科类参与率仍分别约为最低组的4.0倍和5.6倍,母亲教育高低组的非学科类差距达到8.6倍,城镇学生两类参与率约为农村的2.5倍和4.0倍。市场变小了,但资源优势没有按同样幅度缩小(完整五轮结果见附表A3)。
城乡差异还体现在提供渠道上。后文可以看到,大城市的商业机构更突出,农村则更依赖教师渠道。城乡和地区条件不仅影响参与率,也影响家庭通过什么提供渠道获得培训。
综合来看,市场收缩压低了部分群体之间的绝对差距,却没有消除家庭资源和城乡差异向教育机会转化的路径。家庭消费水平、母亲教育和城乡共同关联培训参与率,资源差异又继续延伸到参加者支出和服务获得方式。校外培训的分化因此从“有没有”发展为“能不能进入、能够投入多少、最终获得什么服务”的连续梯度。
4
学段、课程与支持配置
(一)学段差异:参加者支出向中高学段集中
参与率下降并没有平均发生在所有年级和学段。学科类参与率曲线在各年级普遍下移并趋于平缓,但参加者支出却更加向中学特别是普通高中集中;非学科类则继续表现出鲜明的低龄特征。也就是说,市场收缩同时发生了“参与率下降”和“资源重心移动”,不同学段承担的培训需求变得更不一样。
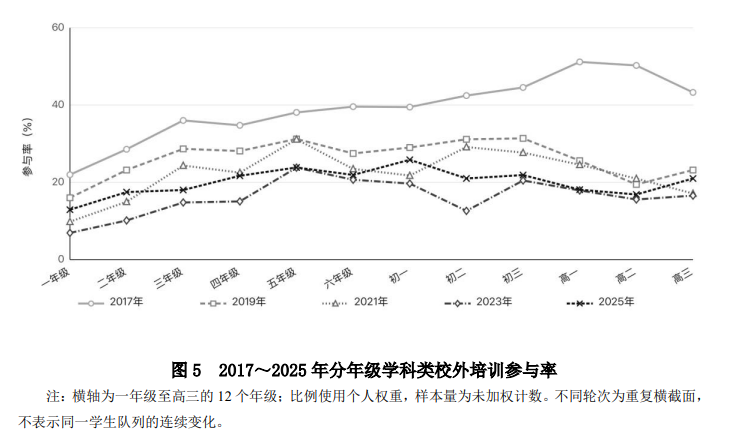
图5显示,2025年多数年级的学科类参与率都低于2017年,早期随年级明显抬升的曲线已经趋缓;但初一仍形成25.8%的局部高点,高于一年级的12.9%,与学段转换和课程难度上升相对应。
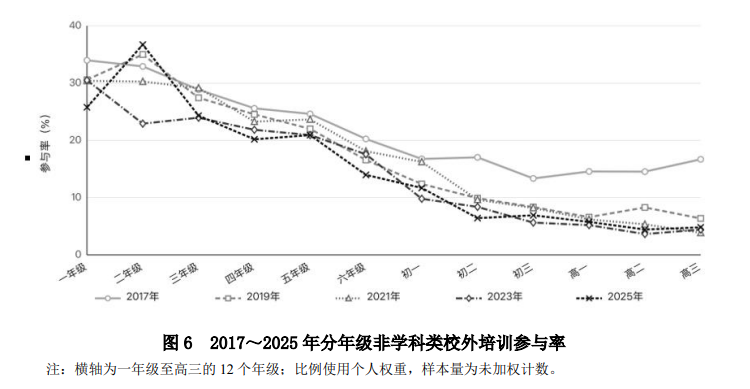
非学科类则呈现几乎相反的年龄结构。2025年二年级参与率达到36.7%,此后随年级上升而明显下降,到高二只有4.4%。艺术、体育等发展性活动主要集中在小学阶段,进入中学以后覆盖快速收缩。学科类在中学阶段仍保留明显需求、非学科类主要集中于低龄阶段,两类培训的变化因而不是简单的相互替代,而是形成了不同的年龄和学段分工。
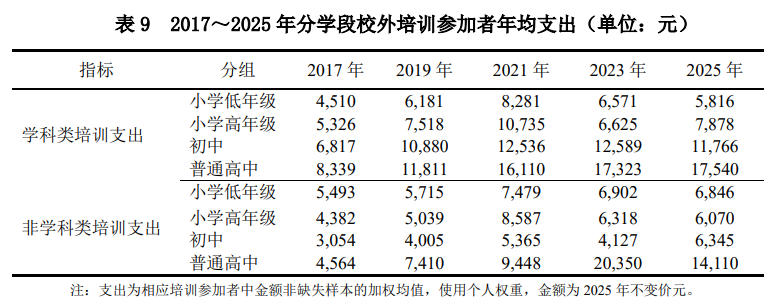
参加者支出进一步显示,参与率和参加者支出在学段之间并不一致。2025年,学科类参加者支出从小学低年级的5,816元升至普通高中的17,540元,后者约为前者的3倍;2017年这一比例约为1.85,说明八年间学段之间的投入强度差距明显拉大。普通高中并不是参与率最高的学段,却成为参加者平均支出最高的学段;小学特别是低年级则拥有更大的学生基数和较高的非学科参与率,但学科类参加者支出相对较低。市场收缩因此并没有使各学段趋同,而是形成“低龄非学科参与率较高-中高学段学科参加者支出更高”的结构。
(二)课程配置:学科投入更聚焦,非学科仍低龄集中
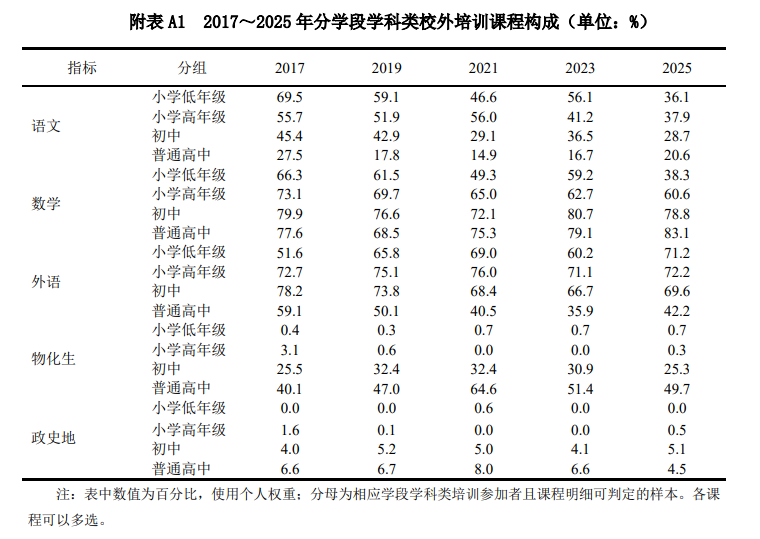
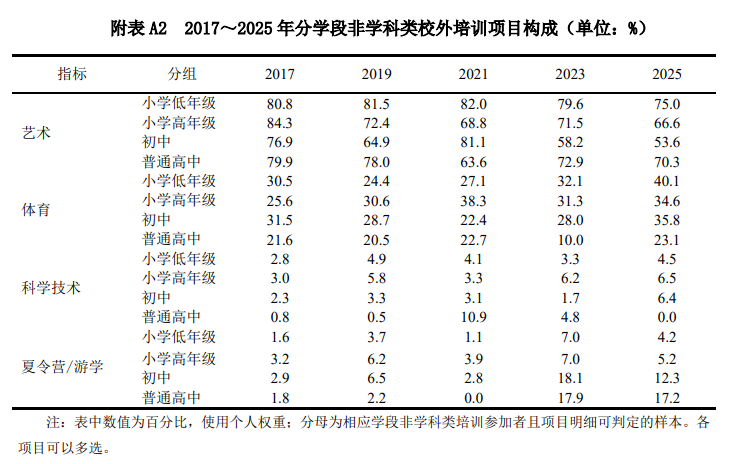
学段重心的变化也体现在培训内容上。参加者内部的课程选择并没有平均分散到各科,而是随学段形成较明确的重点:小学更突出外语,中学尤其普通高中更集中于数学和物化生;非学科类则长期以艺术和体育为主体。完整分学段构成见附表A1、A2。
2025年,小学低年级和高年级学科类参加者选择外语的比例分别为71.2%和72.2%;进入初中和普通高中后,数学分别达到78.8%和83.1%,普通高中物化生也达到49.7%。这种变化与学段学习任务和升学科目结构相吻合:随着学段上升,有限的培训资源更集中于数学、外语和物化生等关键课程,而不是维持早期更广的多科组合。非学科类参加者中,艺术在小学低、高年级仍分别占75.0%和66.6%,体育在小学低年级达到40.1%,显示其核心需求仍集中在低龄发展性活动。
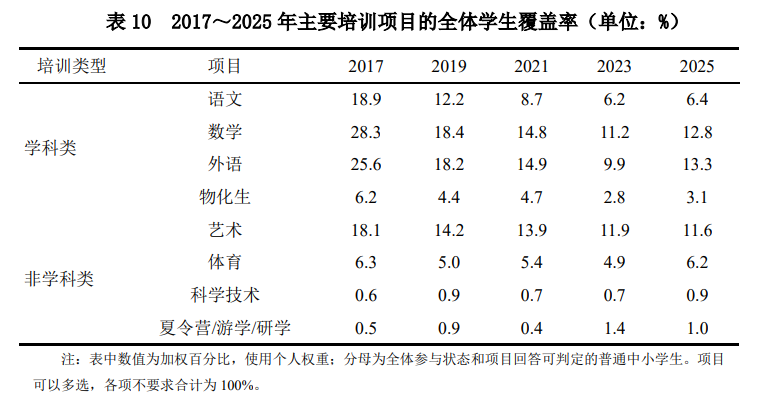
参加者内部的“更聚焦”必须与全体学生的实际覆盖区分开来。全体学生口径下,数学培训覆盖率由2017年的28.3%降至2025年的12.8%,外语由25.6%降至13.3%,艺术由18.1%降至11.6%;其他项目的覆盖也大多处于较低水平。因此,数学、外语或艺术在参加者中的重要性,并不意味着这些课程重新扩张到更多学生。更准确的结构是:总体覆盖明显收缩,而仍然参加的学生把有限的培训时间和预算更集中地投向少数重点内容。
(三)支持组合:多科叠加减少,校内外来源重组
这种“更有重点”的配置还表现在培训组合本身。2017~2025年,学科类参与率下降并没有转化为非学科类参与率同比上升;更明显的变化是同时维持多类、多科培训的学生减少,培训组合整体趋于简化。
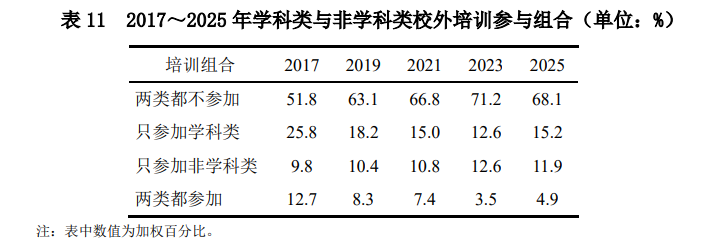
两类培训都参加的比例由2017年的12.7%降至2025年的4.9%,只参加学科类由25.8%降至15.2%,只参加非学科类则大体稳定。这说明长期变化的主体并不是“学科类参与率下降、非学科类参与率上升”,而是双重参与明显减少,家庭更少同时维持多条校外投入线。
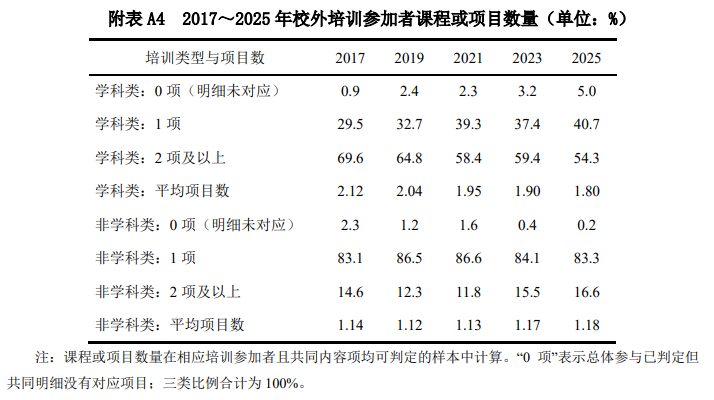
学科类参加者内部也呈现相同变化:平均课程数由2.12门降至1.80门,两门及以上的比例由69.6%降至54.3%,只选择一门由29.5%升至40.7%;非学科类一直以单一项目为主(见附表A4)。因此,市场收缩既表现为双重参加减少,也表现为学科类参加者内部的多科叠加减少。
校外培训收缩与校内课后服务扩展发生在同一时期,但两类支持并没有形成稳定的一对一替代关系。表12把校内课后服务与校外培训交叉为四种状态,呈现2019~2025年支持来源的组合变化。
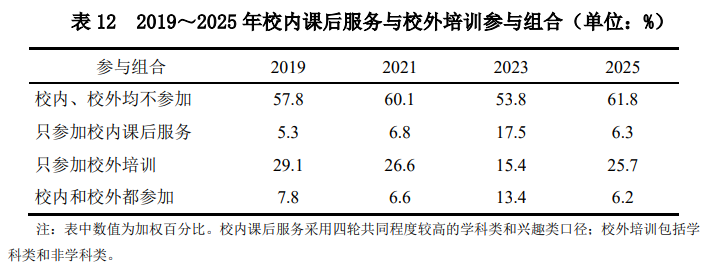
2019~2025年,校内和校外两类支持均未参加者始终超过一半,2019年为57.8%,2025年为61.8%。只参加校外培训由29.1%降至25.7%,但2023年曾降到15.4%后又明显回升;只参加校内课后服务则从5.3%变为6.3%,2023年一度达到17.5%。校内与校外并没有形成稳定的“校内增加-校外减少”替代路径,而是在不同年份呈现重新组合。
总体上,2017~2025年的校外培训并不是所有学段、课程和支持方式同步退潮。学科投入更集中于中高学段和重点课程,非学科服务仍主要集中于小学;多类、多科叠加明显减少,校内外支持来源却没有形成稳定的一对一替代。家庭减少的是较广泛、叠加式的参与,留下来的则是更有重点的投入组合。
5
培训供给的多渠道化
参与率下降并没有使培训供给趋于单一。真人在线、一对一、商业机构、学校教师和非真人数字产品仍然并存,但变化方向不同:真人在线回落,一对一保持或上升,非真人数字产品使用率仍较高,商业机构和学校教师则在不同地区形成不同的提供渠道结构。
(一)服务形式:真人在线回落,一对一上升
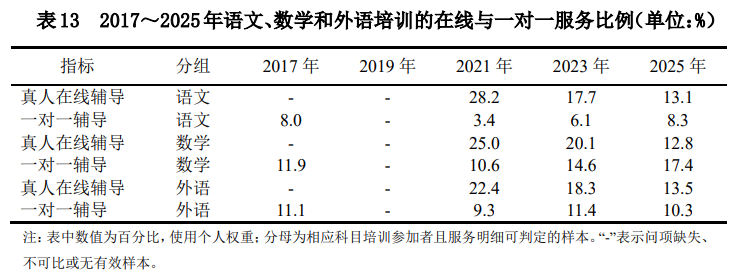
真人在线明显回落,而一对一保持或上升。2021~2025年,语文、数学和外语参加者中的真人在线辅导都由约四分之一降至约13%;数学一对一则由2017年的11.9%升至2025年的17.4%,语文回升到8.3%,外语大体维持在一成左右。市场调整不仅是“线上转线下”,也表现为规模化真人授课减少和个别化服务保留。
数字化学习并没有随真人在线同步退场。搜题、题库、录播课程和AI教学等非真人产品构成了另一条重要渠道。
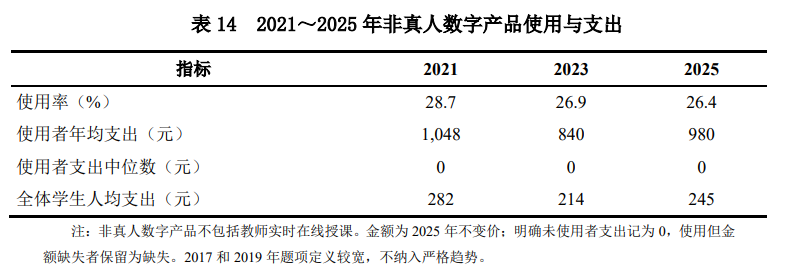
2021~2025年,非真人数字产品使用率始终维持在四分之一左右,使用者年均支出在840~1,048元之间,中位数均为0。真人在线辅导明显回落,而非真人数字产品使用率保持稳定,说明数字化学习更多转向工具化、产品化使用。
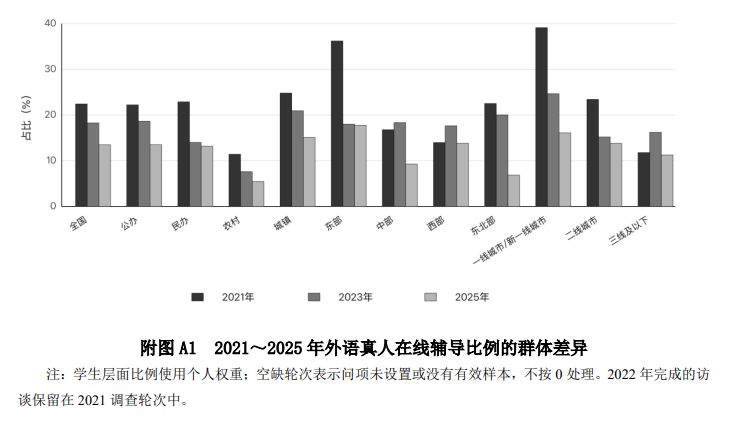
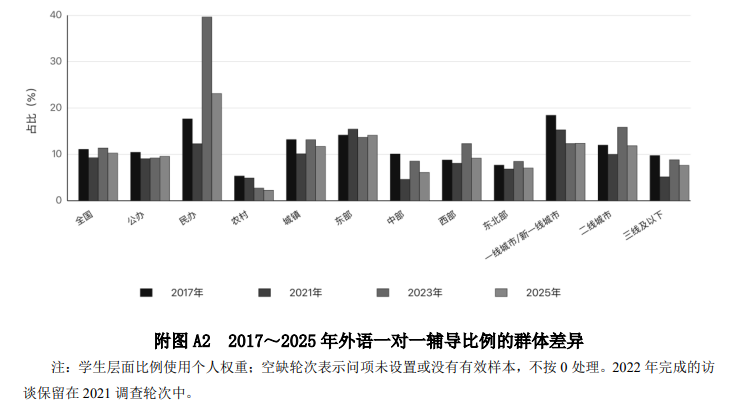
这些服务形式还具有明显的城乡和地区差异。2025年,东部地区外语参加者中的真人在线比例为17.7%,农村为5.4%;民办学校学生的外语一对一比例为23.1%,农村学生仅2.3%。数字化和个性化服务并没有自动消除空间差异(见附图A1、A2)。
(二)提供渠道:机构与教师并存
商业机构和学校教师构成两条都很重要的供给渠道。表15列出语文、数学和外语参加者选择两类提供者的比例;由于早期和后期题项有所调整,这里更关注两类渠道是否持续存在及其大体结构。
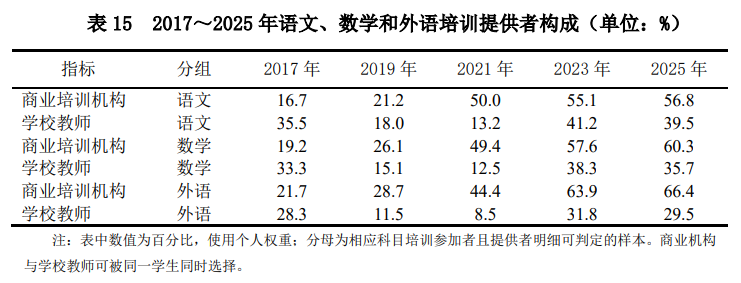
到2025年,语文、数学和外语参加者选择商业机构的比例分别为56.8%、60.3%和66.4%,学校教师渠道也仍有29.5%~39.5%。商业机构已经成为重要渠道,但教师服务仍是实际培训供给的重要组成部分。
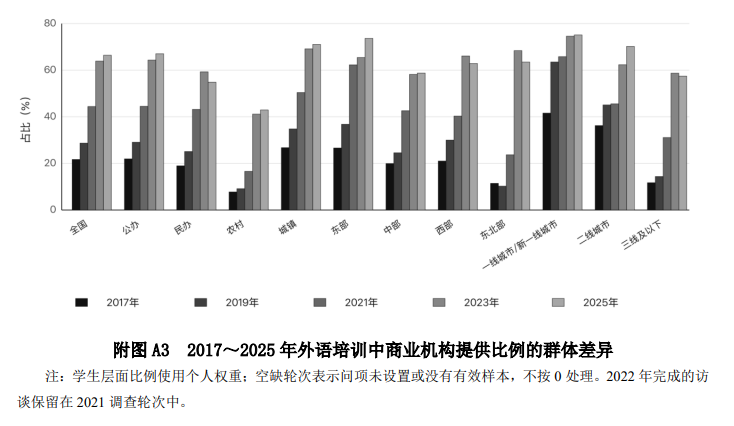
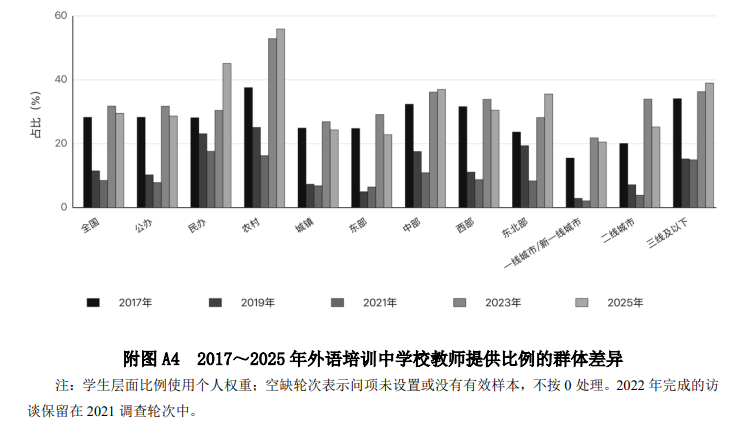
两类渠道的空间结构几乎相反。以外语为例,2025年一线和新一线城市参加者中,75.1%选择商业机构,农村为42.9%;学校教师渠道在农村为55.9%,在一线和新一线城市只有20.5%。高层级城市更多通过商业机构获得服务,农村和低层级地区则更依赖学校教师这一提供渠道。也就是说,同样是“参加校外培训”,不同地区家庭实际接触到的提供者结构并不相同(见附图A3、A4)。
(三)服务获得:家庭与空间差异明显
家庭资源不仅影响能否参加和投入多少,也影响参加以后获得什么样的服务。2025年,最高与最低消费四分位参加者的一对一比例分别为21.5%和12.8%,学校教师渠道分别为26.0%和35.4%。个别化程度更高的一对一更偏向高消费家庭,较低消费家庭则相对更依赖教师渠道。
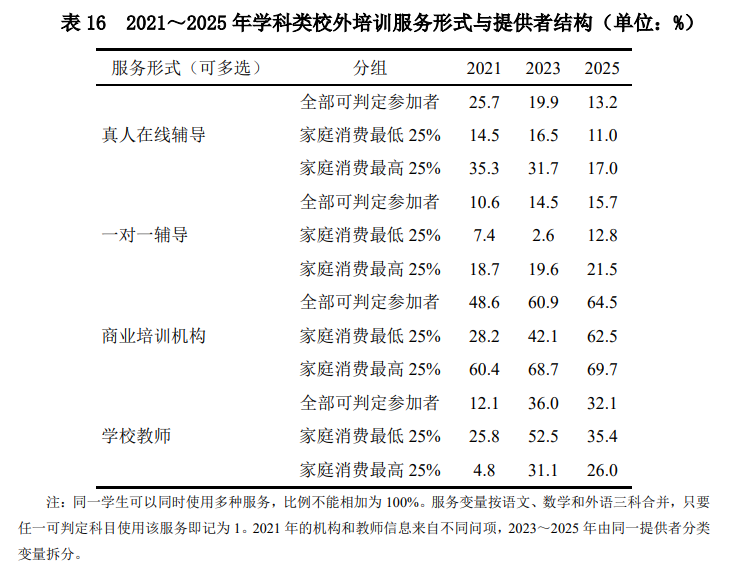
这种多渠道结构与家庭资源和地区条件叠加在一起。高消费家庭更常使用一对一和商业机构,大城市商业机构更突出;较低消费家庭和农村地区则相对更依赖教师渠道。家庭资源和地区条件不仅影响参与率和参加者支出,也延伸到最终通过什么服务形式和提供渠道获得教育支持。
总体来看,收缩后的校外培训已经难以用“正规机构班课”概括。真人在线辅导回落,非真人数字产品使用率保持较高水平,一对一辅导继续存在,商业机构与学校教师两类提供渠道又在不同地区和家庭中形成不同组合。培训供给正在从较单一、易识别的形式转向多渠道并存。
6
结论与政策含义
(一)主要发现
2017~2025年,校外培训最明显的变化是参与率显著下降,但家庭总体投入、机会分化和培训供给结构并没有同步收缩。五轮CIEFR-HS显示,校外培训正在转向参与率更低、培训支出更集中、资源配置更有重点且服务形式和提供渠道更加分化的结构。
第一,参与率明显下降,但家庭总体投入下降得慢得多。2017~2025年,学科类培训参与率由38.1%降至20.1%,非学科类由22.4%降至16.7%;两类培训合计的全体学生人均支出则由3,257元降至2,873元,仅下降11.8%。分解结果显示,参加者支出提高抵消了相当一部分参与率下降形成的支出减少;经过参加者构成标准化后,两类培训参加者支出仍明显高于2017年。因此,培训的普遍程度确实下降了,但家庭总体投入并没有按参与率的幅度同步下降。
第二,市场收缩没有消除家庭资源分化,而且这种分化同时发生在“参与率”和“参加者支出”两个环节。2025年,最高与最低消费四分位学生的学科类参与率分别为36.9%和9.3%,参加者年均支出分别为15,121元和4,765元;非学科类也呈现类似梯度。与此同时,支出最高10%的学生承担了75.8%的培训总支出。总体参与率下降压缩了部分绝对差距,但家庭消费水平、母亲教育和城乡仍然明显关联培训参与率和参加者支出。
第三,保留下来的培训资源配置更加具有选择性。2017~2025年,同时参加学科类和非学科类培训的学生比例由12.7%降至4.9%,学科类参加者平均课程数由2.12门降至1.80门,多科叠加减少;与此同时,参加者支出更加集中于中学尤其普通高中。2025年普通高中学科类参加者年均支出达到17,540元,约为小学低年级的3倍。课程配置也呈现更清楚的学段分工:小学阶段外语较为突出,中学阶段更多集中于数学和物化生,非学科培训则主要集中于小学阶段的艺术和体育。市场收缩伴随着家庭将有限的培训资源进一步集中到特定学段、课程和发展项目。
第四,培训供给没有随着总体市场收缩而趋于单一,多种服务形式和提供渠道继续并存。真人在线辅导明显回落,一对一服务保持或有所上升,非真人数字产品使用率仍维持在四分之一左右。2025年,语文、数学和外语参加者中选择商业培训机构的比例为56.8%~66.4%,学校教师渠道仍占29.5%~39.5%,并表现出明显的空间差异:高层级城市更多依赖商业机构,农村和低层级地区对教师渠道的依赖更高。家庭实际获得的校外教育服务已经超出单一的正规机构班课,培训市场的收缩同时伴随着培训供给结构的分化。
(二)政策含义
校外培训参与下降并不意味着家庭教育需求同步消失;当不同家庭拥有的私人购买能力差异较大时,公共教育体系能否为弱势家庭提供质量足够的替代支持,是市场收缩之后更直接的教育公平问题。本文显示,低消费家庭、母亲教育水平较低家庭和农村学生进入培训市场的概率明显更低,即使参加,其投入水平通常也较低。较少培训支出可能意味着家庭负担较轻,也可能意味着通过市场获得补弱、个别辅导、艺术体育和其他个性化支持的机会更少。因此,公共教育服务的重点应从单纯扩大课后服务覆盖,进一步转向提高实际支持能力,尤其关注学习困难学生、学段转换期学生以及家庭市场购买能力较弱群体能够真正获得什么样的学习和发展支持。
这种公共支持还需要适应不同地区和不同类型需求。县域和农村地区更需要稳定的优质师资、课后答疑、学习困难支持以及可及的数字教育资源;同时,公共服务也不宜只集中于学科支持,因为艺术、体育等发展性机会同样存在明显的家庭资源梯度。如果弱势家庭没有获得质量足够的公共替代,那么培训参与率下降本身并不必然意味着教育机会更加公平。
附件:正文补充数据
-END-
北京大学中国教育财政科学研究所
第一所专门致力于教育财政研究的学术机构
CIEFR-PKU
欢迎访问北京大学中国教育财政科学研究所(CIEFR)官方微信号“中国教育财政”,欢迎读者转发、传播本公号刊载文章。现就本公号版权事宜说明如下:
标记为“原创”或者来源为“CIEFR”的文章版权归本所所有,仅允许全文转载,且须注明来源、作者和原文链接,不得删改文章标题和内容,不得删除本公众号名称和二维码。禁止未经授权的其他形式转载。
如需转载原创以外的其他文章,请直接联系版权所有人。如对本公众号所发布文章版权有异议,请随时联系我们(editor@ciefr.pku.edu.cn)。
