魏易,北京大学中国教育财政科学研究所副研究员
宋映泉,北京大学中国教育财政科学研究所副研究员
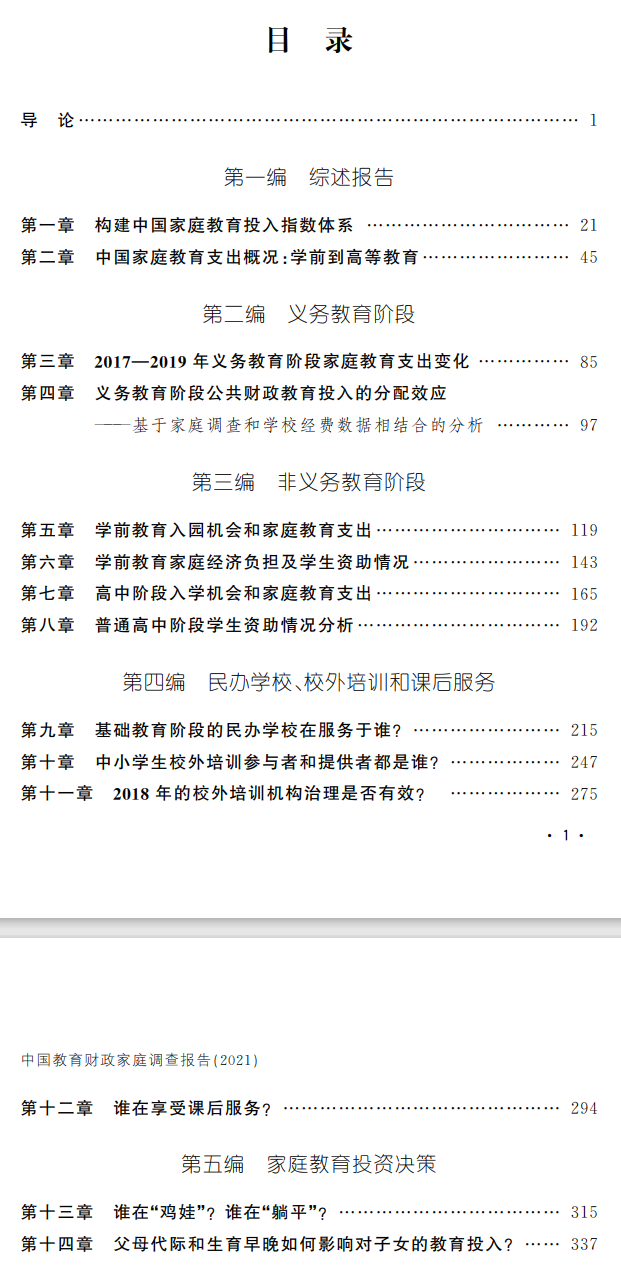
*本文为《中国教育财政家庭调查报告(2021)》(魏易著,北京大学出版社,2023年10月出版)的第六章内容,有修改。
摘要:本研究基于2019年中国教育财政家庭调查数据(CIEFR-HS),首先评估了家庭学前教育总体负担以及地区和群体之间差异和不平等程度,其次分析学前教育幼儿资助的覆盖率和瞄准度,旨在为普及可负担、有质量的学前教育的政策制定提供实证支持。主要发现包括:(1)2019年家庭学前教育支出平均为8907元,占同期家庭总支出的9.4%,近50%的在园儿童家庭在学前教育上的支出占其家庭年总支出的7%以上;(2)仅看学前教育校内支出,与家庭人均净财富最高的20%家庭相比,最低20%家庭负担过重的几率增加了50%;与公办园在园儿童家庭相比,民办园在园儿童家庭负担过重的几率增加了50%;与东部地区相比,中部和东北地区省份负担过重家庭比例较高;(3)幼儿园在园儿童获得保教费减免或资助的占比为11.2%。公办园在园儿童获得资助的占比(13.5%)要高于民办园在园儿童(9.6%)。以建档立卡贫困户和低保户的在园儿童是否获得资助来衡量资助的瞄准度,发现来自经济困难家庭的儿童获得资助的可能性显著高于其他家庭,但资助对经济困难家庭儿童的覆盖率还不充分。未来的政策应着重考虑完善学前教育资助制度,建立由政府公共财政对经济困难家庭儿童入园免除保育费和给予生活资助的学前教育资助体系,并给予在民办幼儿园就读的经济困难家庭儿童与公办幼儿园就读儿童同等的待遇。此外,在关注农村家庭的同时,也需要关注城镇低收入家庭学前教育的负担。
关键词:学前教育;家庭教育负担;学生资助
1
研究背景
(一)学前教育事业发展
学前教育对个人、家庭和社会都非常重要。大量研究表明,高质量的学前教育对儿童尤其是弱势群体儿童的认知和非认知技能的发展具有重要影响。为确保普及优质的学前教育,学前教育投入的充足性以及政府和家庭之间合理的成本分担机制设计至关重要。在许多发达国家,政府承担着资助学前教育的主要责任。例如,2017年经合组织(OECD)国家平均71%的学前教育资金来自公共财政,其中芬兰和瑞典的比例超过90%。根据该报告,经合组织国家3至5岁儿童的学前教育覆盖率达到85%。然而,在许多低收入和中等收入国家,由于缺乏政府的支持,家庭承担了大部分学前教育费用。研究还发现学前教育覆盖率和覆盖人群存在显著且持续的社会经济不平等。
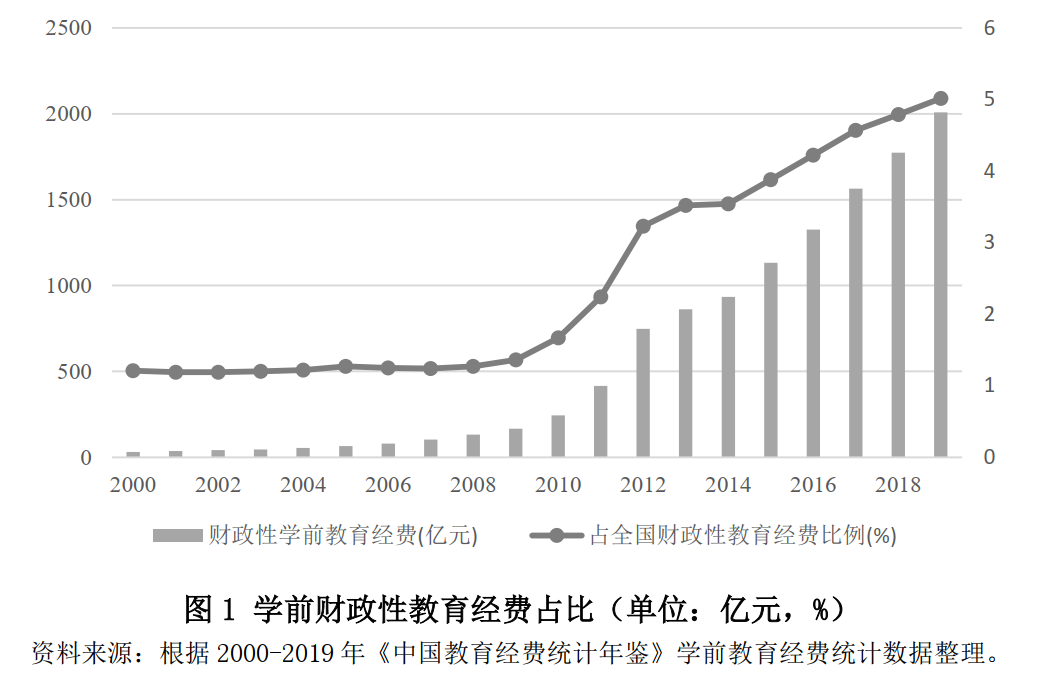
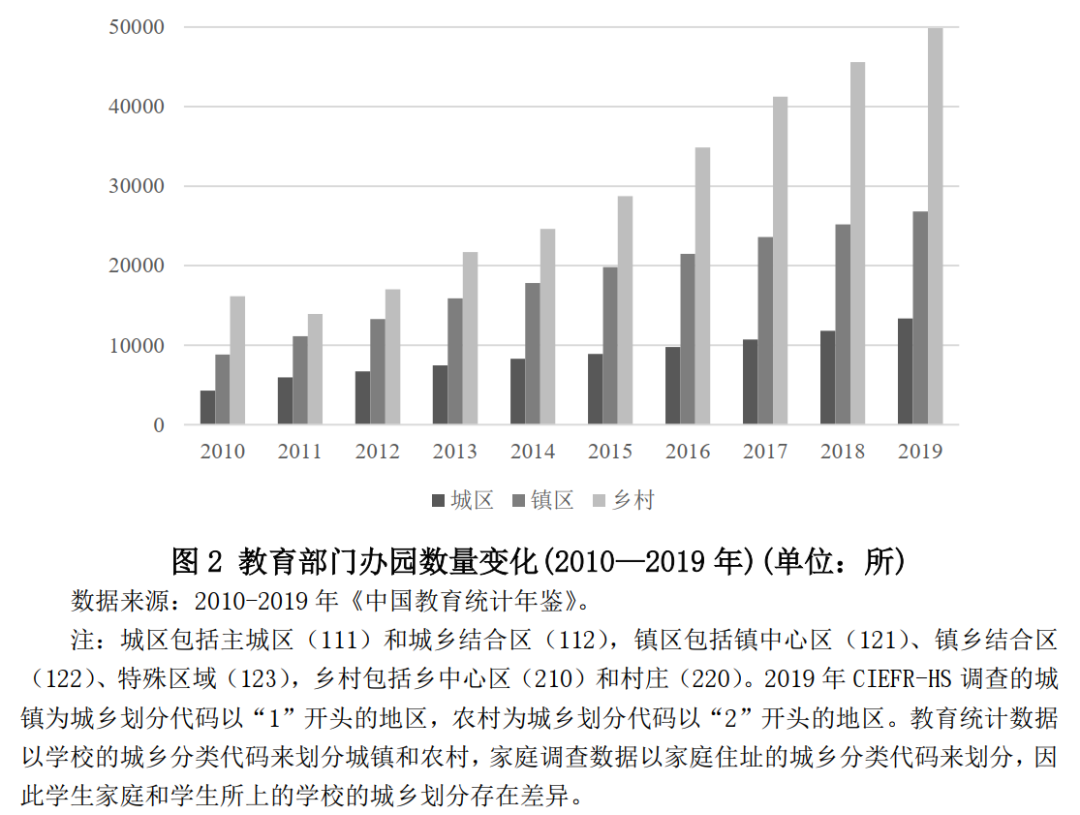
作为世界第二大儿童人口国家,中国在2010年《国家中长期教育改革与发展规划纲要(2010—2020)》中确定了“普及学前教育”的政策目标,要求学前三年的毛入学率从2009年的50.9%提高到2020年的70%。从那时起,学前教育的公共投入快速增长,从2010年的244.4亿元增加到2019年的2007.9亿元(见图1)。同时,公办园数量明显增长。以教育部门办园为例,从2010年的29257所增长到2018年的90015所。农村地区教育部门办园的增长幅度最快,由2010年的1.61万所涨到2019年的4.98万所,增加了3.37万所(见图2)。学前三年毛入学率从2000年的46.1%快速增长到2019年的83.4%,超过美国,接近经合组织国家的平均水平。
尽管政府一直在努力增加学前教育财政投入,家庭缴纳的学费仍旧是幼儿园,尤其是民办园最主要的资金来源之一。整体上,我国家庭承担着学前教育一半左右的成本,与经合组织国家相比高出很多。从历史和体制上来看,公办园是一种俱乐部产品,是单位福利制度的延伸,是机构组织给自己员工提供的福利,因此这些公办幼儿园都有一定的入园资格要求。比如政府机关、大学、教育部门、部队、企业、街道幼儿园等,要求家长必须是政府部门、大学或者企业的员工,或是街道和村集体的成员。到目前为止,学前教育财政投入仍旧主要针对公办园,特别是教育部门办园和政府机关幼儿园。有研究表明,优势群体子女更有可能进入这些收费相对较低、质量较高的公办园。尤其是政府和事业单位办幼儿园,借助财政力量和系统的教师人事管理制度,成为优质幼儿园的主要组成部分,服务对象主要是政府机关公务员子女或事业单位职工子女。另一方面,民办幼儿园目前已经成为我国学前教育供给体制中的重要力量。2000年以来,民办幼儿园快速增加,很大程度上缓解了入园难的问题。民办幼儿园在园幼儿2000年只占13%,2010年占到47%,2018年达到56%。根据教育部公布的统计数据,民办幼儿园有75%的经费来自家庭缴纳的学费。进入民办园而非公办园,有部分是家长的自主选择,但有相当部分是在没有公办园供给情况下的不得已选择。
宋映泉(2019)总结了学前教育发展中需要解决的主要问题:第一,尽管我国学前在园规模扩大及入园机会增加,但谁进入什么类型幼儿园的基本格局并没有根本改变,即学前教育结构性供给不足的矛盾依然突出。第二,尽管我国学前教育结构性质量有明显改善,但城乡儿童发展水平还存在巨大鸿沟,且随着年龄增长,差距有扩大之趋势。第三,尽管学前教育财政投入持续增加,但由于政府成本分担水平低、分配不均,弱势群体家庭的学前教育负担仍较重。
(二)学前教育幼儿资助政策
2010年,《国务院关于当前发展学前教育的若干意见》(国发〔2010〕41号)正式提出“建立学前教育资助制度,资助家庭经济困难儿童、孤儿和残疾儿童接受普惠性学前教育”。2011年,财政部、教育部出台了《关于加大财政投入支持学前教育发展的通知》(财教〔2011〕405号),提出按照“地方先行、中央补助”的原则,从2011年秋季学期起,由地方结合实际先行建立学前教育资助制度,对家庭经济困难儿童、孤儿和残疾儿童入园给予资助,中央财政视地方工作情况给予奖补。同年,《关于建立学前教育资助制度的意见》(财教〔2011〕410号)颁布,规定了各类资助项目的具体实施方案。2018年11月,中共中央、国务院出台《关于学前教育深化改革规范发展的若干意见》,明确要完善学前教育资助制度,要求各地认真落实幼儿资助政策,确保接受普惠性学前教育的家庭经济困难儿童(含建档立卡家庭儿童、低保家庭儿童、特困救助供养儿童等)、孤残儿童(以下简称“五类儿童”)得到资助。
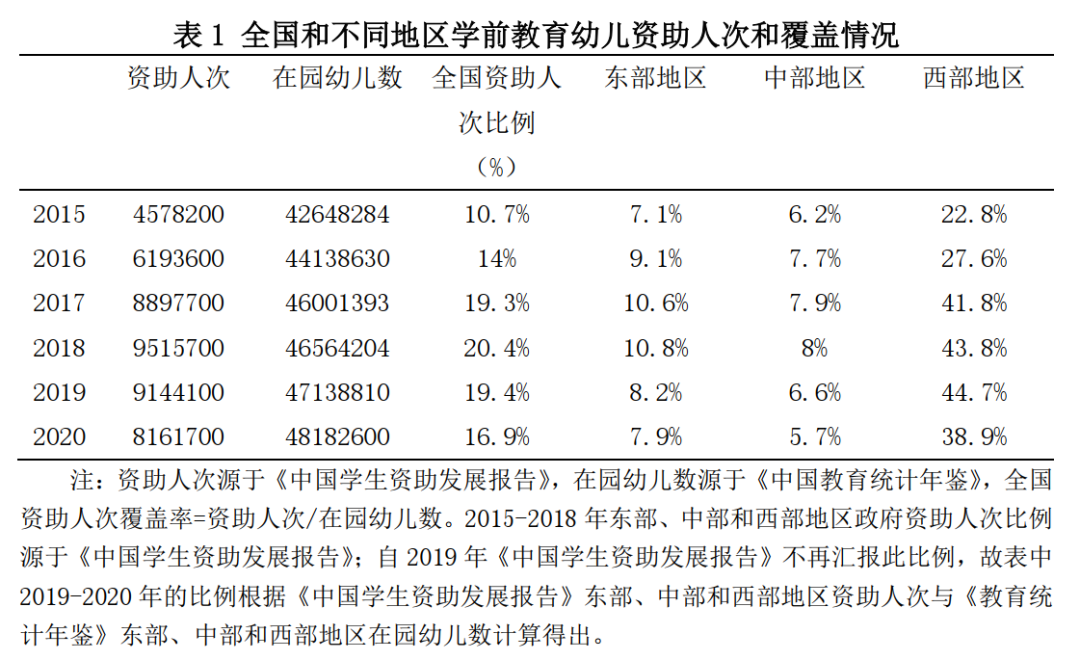
根据2015—2020年《中国学生资助发展报告》和《中国教育统计年鉴》数据,2015年以来,我国幼儿资助人次和经费有较大幅度的提升,资助人次的比例从2015年的10.7%提高到2018年的20.4%,之后逐年下降至2020年的16.9%。资助人次主要集中在西部地区,其次是东部和中部地区。(表1)
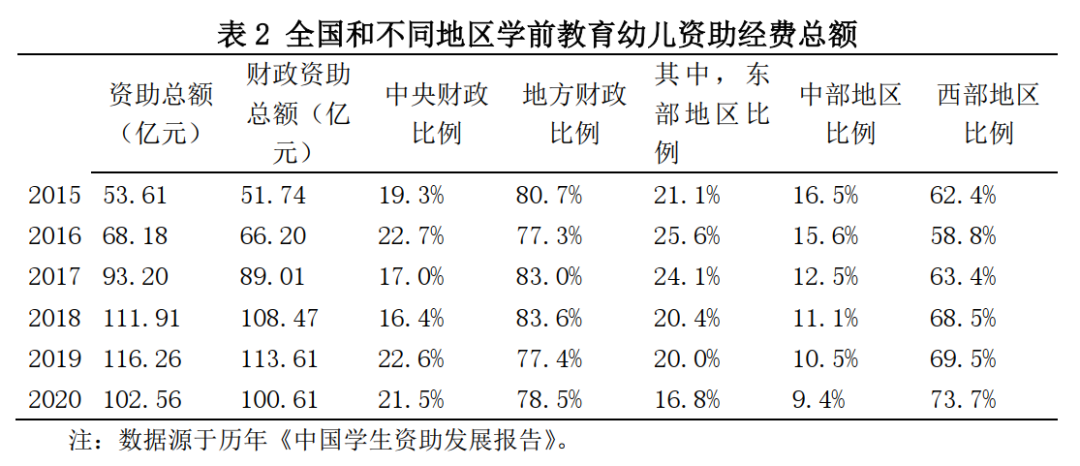
幼儿资助经费近年来大幅提升,财政资助总额从2015年的51.74亿元达到2020年的100.61亿元。从财政经费分担看,以地方财政为主。2020年,中央财政资金为21.61 亿元,占学前政府资助资金总额的 21.5%;地方财政资金 79 亿元,占78.5%。从地区来看,财政资助更倾向于西部地区。2020年西部地区财政资助经费最高(74.19亿元),占全国财政资助总额的73.74%;中部地区最低(9.5亿元),占全国财政资助总额的9.4%;东部地区财政资助总额为16.92亿元,比例为16.8%。(表2)
为了实现有质量、可负担的学前教育,首先,我们需要了解不同地区和不同类型家庭的学前教育经济负担。其次,还需要了解目前学前教育阶段幼儿资助的覆盖面,以及资助是否瞄准了目标人群。由于数据有限,对这一主题的实证研究较少涉及。一些研究使用小规模方便抽样调查来分析家庭的学前教育支出,发现家庭个人学前教育支出因居住地区、家庭收入水平、父母受教育水平、父母职业和幼儿园类型而异。这些研究还表明,低收入家庭的经济负担相对较重。有研究者基于中国家庭追踪调查数据对我国学前儿童家庭教育支出进行分析,发现家庭在3至5岁儿童教育上的支出占家庭年收入的9.3%,并且这一比例从2010年到2016年一直在上升。该研究还表明,家庭收入越低,教育支出占家庭收入的比例越高。
目前的研究尚未聚焦学前教育负担较重的家庭,提供进一步的群体画像,也没有将家庭负担的讨论与学生资助政策相结合。本研究基于2019年中国教育财政家庭调查(CIEFR-HS)数据,将幼儿园在园儿童家庭的学前教育经济负担定义为家庭总支出中用于学前教育的百分比,并将花费占总支出10%及以上的家庭定义为学前教育负担过重。基于这个标准,分析了公民办幼儿园家庭、不同地区和不同经济条件家庭之间的差异。本研究将家庭负担的讨论与学生资助政策相结合,分析了学前教育资助的覆盖率和瞄准程度。
2
数据和方法
2019年CIEFR-HS调查覆盖了29个省份(不包括西藏、新疆、内蒙古、香港和澳门)、345个区县、34643户家庭和107008个家庭成员。本研究主要聚焦于与上幼儿园有关的家庭支出。在我国,学前教育通常为3—6岁儿童提供,但3岁以下和6岁以上的儿童也可以上幼儿园。2019年的数据有4085名3—6岁的儿童,其中有2797名在园儿童,净入园率为68.5%;有3415名上幼儿园的幼儿,毛入园率为83.6%。在本研究中,我们重点关注在园儿童家庭,包括3岁以下和6岁以上仍然上幼儿园的家庭,去掉没有汇报学前教育支出的样本,最终的样本包括3111个家庭(占总样本的9%)的3371名儿童。有1名在园儿童的家庭占比为92.1%,有2名在园儿童的家庭占比为7.5%,有3—4名在园儿童的家庭占比为0.4%。
1. 衡量家庭学前教育支出和负担
为了估计家庭的学前教育负担是否过重,我们计算了家庭在子女学前教育上的支出。学前教育支出可分为两类:(1)校内教育支出,包括学费、书籍和材料、制服、膳食、交通和住宿;(2)校外教育支出,包括课后辅导(以学业为重点)、课外活动(如学习钢琴或体育)和家庭学习材料(如书籍、电脑)。对于每个孩子,我们分别计算了在过去一年的校内、校外活动支出,然后将每个孩子的支出汇总为家庭层面的家庭学前教育校内支出和家庭学前教育总计支出(包括校内和校外教育支出)。
目前,家庭儿童养育成本研究基本上都采用育儿支出占家庭消费支出的比例来衡量家庭负担,而学前教育成本分担研究中部分研究采用了学前教育支出占家庭收入的比例来衡量家庭负担,同时也有研究采用占家庭消费支出的比例。我们选择采用家庭儿童养育成本研究的育儿支出占家庭消费支出比例来衡量家庭学前教育支出的负担。CIEFR-HS包括一系列关于家庭消费的问题。这些问题涉及八个项目的家庭支出,包括食物、衣服、住房、日常必需品和服务、医疗保健、交通和通信、教育和娱乐以及其他。我们通过对这些项目的支出进行汇总,得出了过去一年的家庭总支出。对于每个家庭,我们分别计算了家庭学前教育校内支出和总计支出占家庭消费总支出的百分比,以此来衡量家庭的学前教育负担。
2. 家庭学前教育负担过重的定义
根据之前家庭育儿和学前教育负担的研究,低收入家庭抚育学前阶段子女的经济成本更高、负担更重。我国幼儿资助对象普遍集中在政府认定的“五类儿童”(建档立卡家庭儿童、低保家庭儿童、特困救助供养儿童等、孤儿和残疾儿童),随着政府脱贫攻坚的完成,需探索针对低收入家庭的认定方式,以提升学前教育资助的瞄准度和覆盖率。目前为止,还没有基于家庭学前教育负担进行测算的衡量家庭学前教育负担水平以及负担是否过重的指标。为了填补这一空缺并帮助政策制定者识别学前教育资助政策瞄准的对象,我们尝试使用世界银行和世界卫生组织在定义家庭医疗健康支出负担水平时采用的方法。具体来说,如果一个家庭年度总支出的10%(世界银行)或年度非食品支出的10%—40%(世界卫生组织)或更多用于医疗健康服务,则该家庭被视为负担过重。这些定义已被各国政府、组织作为全民医疗覆盖的一个重要指标,用于监测减轻医疗健康支出负担的政策实施进度。
本文定义,如果一个家庭在学前教育上的支出占家庭总支出的7%或以上,那么该家庭属于学前教育负担过重家庭。7%的阈值选择是基于美国卫生与公众服务部儿童保育办公室提出的联邦学前教育补贴标准(注:2016年,美国卫生与公众服务部下属的儿童保育办公室为识别哪些家庭有资格获得学前教育补贴设定了一个联邦基准,即家庭学前教育支出占家庭收入比例超过7%(之前为10%)。据此,拟议中的《工薪家庭儿童保育法案》认定低收入家庭的儿童保育费用收入的7%以上为负担过重。关于采用支出的7%有几个原因:一是主要参考的世卫和世行对家庭医疗健康支出经济负担的指标计算方法,选择支出作为分母;二是中国对家庭收入的统计覆盖还不够全面,尤其是农村地区,因此在估计家庭经济负担的时候用的是支出来衡量;此外,采用7%是一个参考值,就国际比较来看家庭学前教育负担这块的数据比较缺乏,为了验证结果的稳健性,我们还将7%替换为10%和20%,进行了同样的分析和检验)。尽管7%的门槛来自美国对学前教育的补贴政策,但我们认为它也可以适用于中国的情况。一是因为这个门槛是根据收入比例而不是收入水平来确定的;二是如果在高收入国家,学前教育负担超过7%的家庭需要补贴,那么与高收入国家相比,中低收入国家的家庭支付能力更低、负担更重。对于每个家庭,我们计算了一个家庭所有在园儿童的教育支出占家庭总支出的比例,基于比值构建了一个二分变量来表示学前教育负担过重的家庭。为了验证结果的稳健性,我们还将7%替换为10%和20%,进行了同样的分析和检验。
3. 分析方法
首先,我们估计了全国和分省的学前教育负担过重家庭的百分比。考虑到各省经济发展和地理情况的巨大差异,我们进一步评估了29个省份负担过重家庭占比的省际差异。这些信息将有助于确定哪些省份学前教育负担过重的家庭占比更高。具体计算公式为
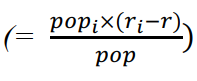
其中pop是全国人口规模,popi是第i省的人口规模,r是全国平均值,ri是省i的平均值,正值表示省平均值高于全国平均值,负值表示省平均值低于全国平均值。
再次,为了确定与家庭学前教育负担过重相关的因素,我们使用了三层logit回归模型,省层面和县层面采用随机截距,并控制省和县的潜在的聚类效应:
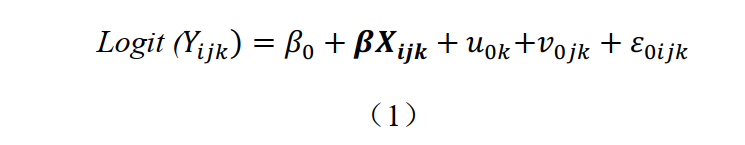
其中Logit (Yijk)表示居住在k省j县的家庭i的学前教育负担过重的概率,β是 Xijk的系数,Xijk是家庭i的家庭层面特征变量。u0k和v0jk分别代表省间和省内区县间随机变异。ε0ijk表示随机误差。
再次,为了确定在园儿童是否获得学前教育资助相关的因素,本研究同样使用了三层logit回归模型,省层面和县层面采用随机截距,并控制省和县的潜在的聚类效应:
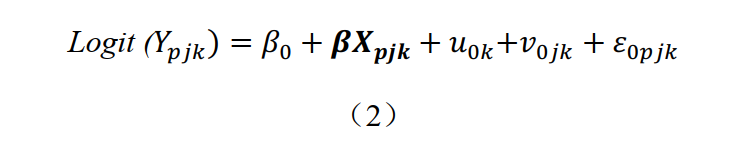
其中Logit (Ypjk)表示居住在k省j县的在园儿童p是否获得学前教育资助的概率,β是 Xpjk的系数,Xpjk是儿童p的个人和家庭特征变量。u0k和v0jk分别代表省间和省内区县间随机变异。ε0ijk表示随机误差。
3
学前教育家庭经济负担情况分析
(一)家庭支出水平和负担描述分析
如表3所示,在样本在园儿童中,47%是女孩,56%就读的是民办园,其中33.5%就读于民办普惠园,22.5%就读于民办非普惠园。个人学前教育支出平均为8220元,家庭学前教育支出平均为8907元,占同期家庭总支出的9.4%。其中,有49.5%的家庭学前教育支出超过家庭总支出的7%,34.2%的家庭学前教育支出超过家庭总支出的10%,9.8%的家庭学前教育支出超过家庭总支出的20%。将学前教育中的校外教育部分去掉,那么个人学前校内教育支出平均为6900元,家庭学前校内教育支出平均为7476元,占家庭总支出的8.5%,分别有45.1%、29.5%和7.9%的家庭学前教育支出超过家庭总支出的7%、10%和20%。
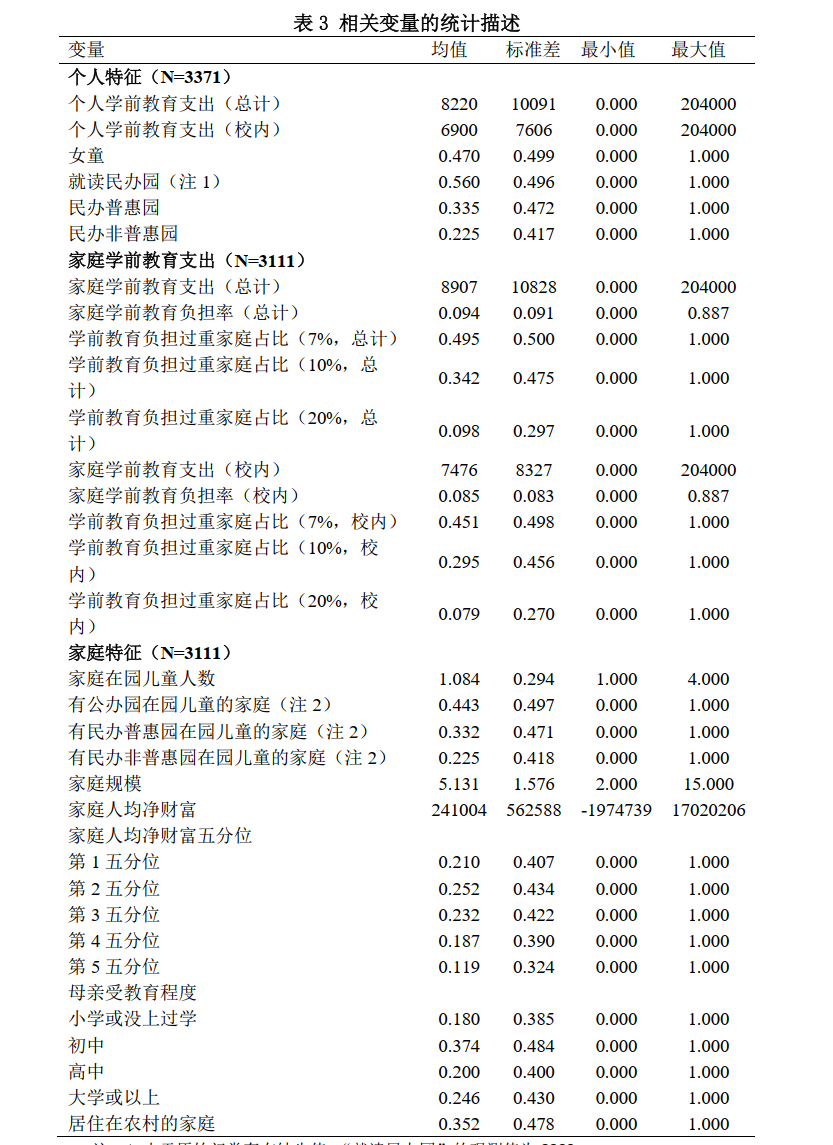
注:1.由于原始问卷存在缺失值,“就读民办园”的观测值为3328。
2.由于原始问卷存在缺失值,“有公办园在园儿童的家庭”“有民办普惠园在园儿童的家庭”“有民办非普惠园在园儿童的家庭”三项的观测值均为3091。
1.每个孩子的学前教育支出水平和差异
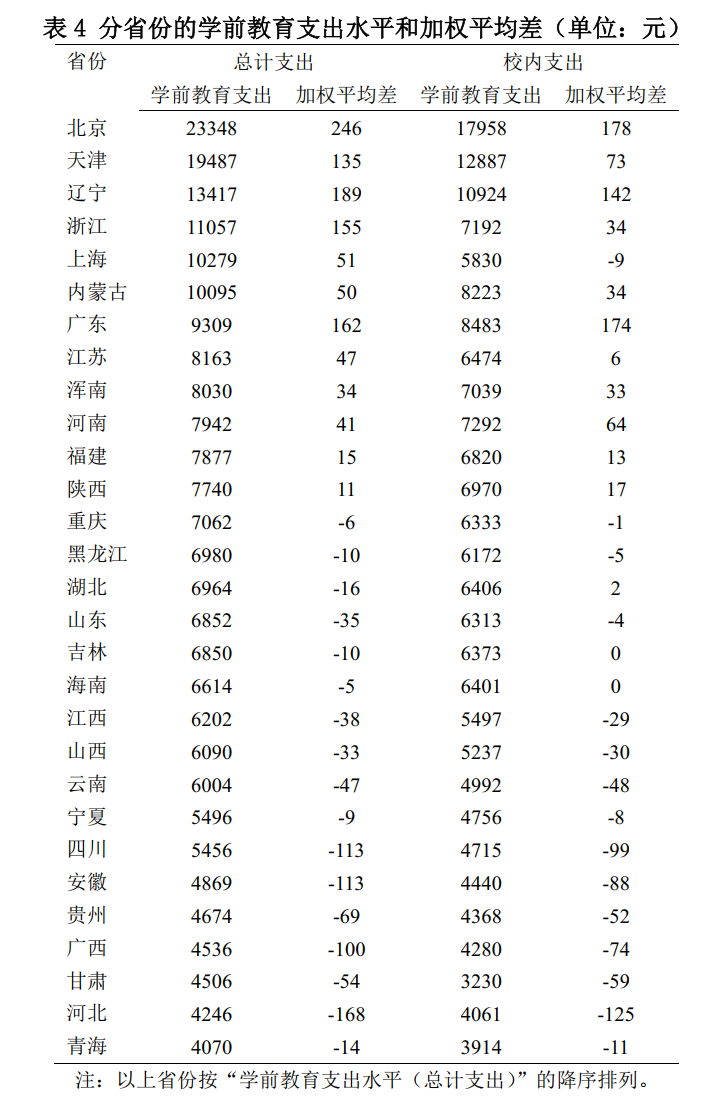
全国平均每个儿童的学前教育支出为8220元(表3),从青海省的4070元到北京的23348元不等(表4)。有12个省份的加权平均值相对于全国平均值为正值,表明每个儿童的学前教育支出水平高于全国平均水平,这些省份大多是相对发达省份;而其他17个省份的数值为负值,表明每个儿童的学前教育支出水平低于全国平均水平,这些大多是欠发达的中西部省份。
2.家庭学前教育负担和差异
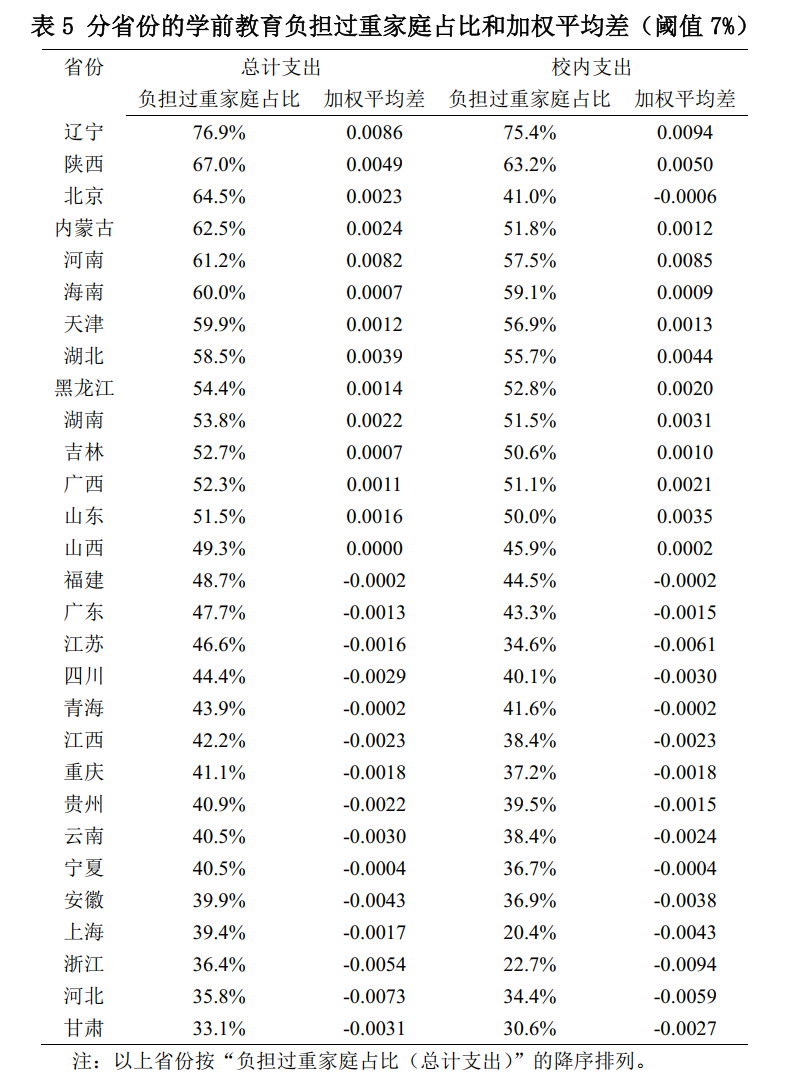
表5计算了分省份的学前教育负担过重家庭占比,东北和中部省份的家庭学前教育负担比例高于其他地区,其中辽宁(76.9%)和陕西(67.0%)的家庭负担超过7%的家庭占比最高,甘肃(33.1%)和河北(35.8%)最低。14个省份的加权平均数相对于全国平均数为正值,表明其学前教育负担过重家庭百分比高于全国平均水平;而其他15个省份的数值为负值,低于全国平均水平。当使用10%和20%的替代阈值来定义负担过重家庭时,负担过重家庭的占比有所降低,但各省之间的变化保持稳定。例如,当将阈值提高到20%时,辽宁(27.8%)仍然位居榜首,而使用10%的阈值时,辽宁的比例为63.9%,使用7%的阈值时为76.9%。
(二)回归分析
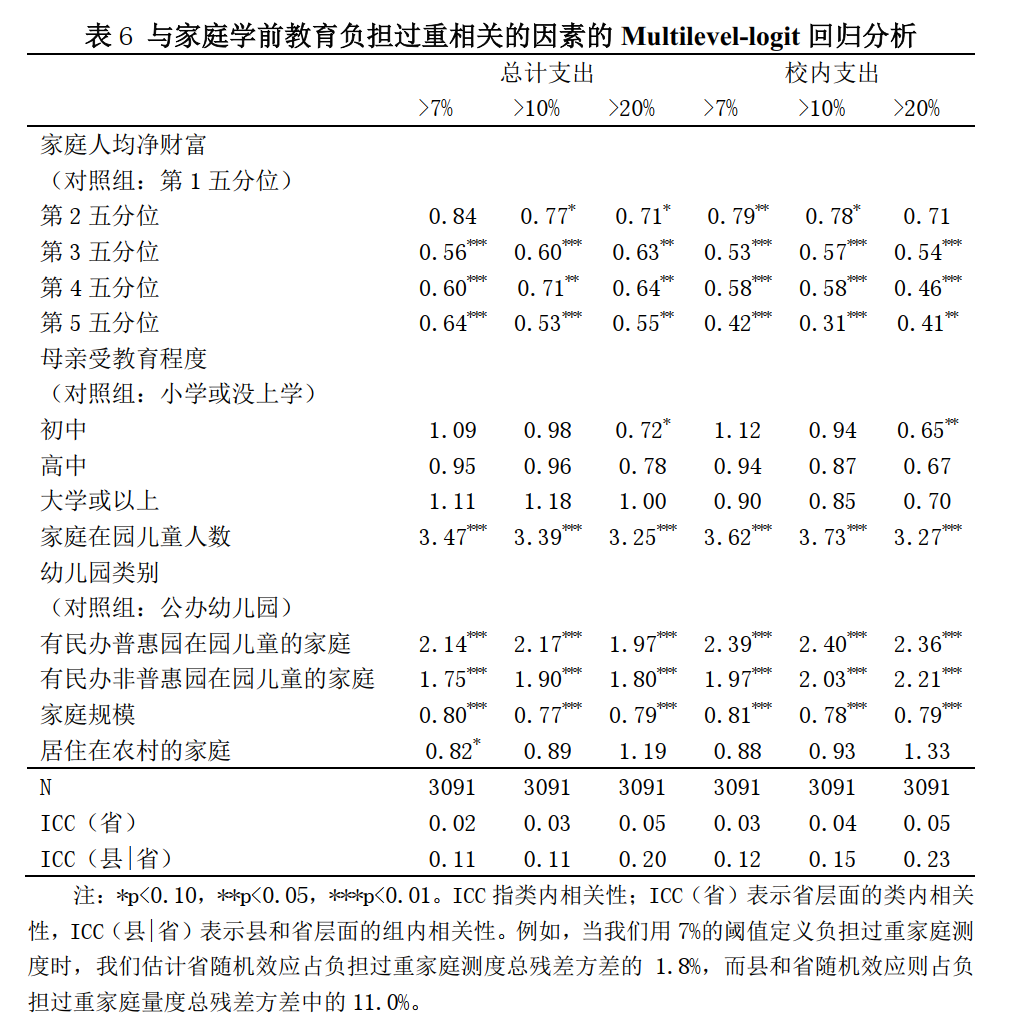
学前教育负担,即学前教育支出占家庭总支出的比例既受到家庭收入和支出水平的影响,也受到家庭的支出意愿和本地学前教育供给、需求关系的影响。所谓负担过重的并不单因为家庭收入低,也有可能是支出意愿更强,也有可能是优质公办学前教育供给有限。这时就需要在控制其他相关变量的条件下,来看某一类因素与家庭学前教育负担之间的关系。表6给出了使用7%、10%和20%三种门槛对学前教育负担过重的相关因素的回归分析结果。第1-3列根据总计支出计算,第4-6列根据校内教育支出计算。
结果显示,在7%、10%和20%这三个阈值下,与家庭学前教育负担过重都显著相关的因素包括家庭人均净财富、在园儿童数量、幼儿园类型和家庭规模。就家庭财富水平而言,与最低20%的家庭相比,较高的家庭学前教育负担超过7%的可能性显著较小。至于其他家庭和个人特征,家庭规模越大、成员越多的家庭其学前教育支出超过7%的可能性越低。尽管描述结果显示母亲受教育水平越高,家庭学前教育支出也相应越高,但在控制其他因素之后,不同母亲受教育水平的家庭之间不存在显著差异。城乡在7%的阈值上有显著性,在10%和20%的阈值上则没有显著性。在其他条件相同的情况下,将孩子送到民办园的家庭往往会在学前教育上花费更多,从而导致家庭负担更重。值得注意的是,民办普惠园在园儿童的家庭学前教育支出超过7%的可能性高于民办非普惠幼儿园。如果将是否进入民办普惠园作为代理变量,指代那些因公办园供给不足而选择民办园的弱势群体家庭,那么这些普惠园家庭的负担确实更重。以上结果确实证明,家庭教育负担是支出能力、支出意愿和供给共同作用的结果。在其他家庭和个人层面特征都相同的情况下,经济条件较好的家庭负担相对较轻。而家庭主动或被动选择民办园,也会增加教育的支出和负担。
4
学前教育幼儿资助分配情况
(一)资助分配的描述分析
考虑到家庭对资助资金来源并不清楚,2019年家庭调查询问每一个在园儿童家庭是否获得保教费减免或资助。表7为学前教育资助分公/民办、城乡和地区的覆盖情况。整体来看,幼儿园在园儿童获得保教费减免或资助的占比为11.2%。分举办者来看,公办园在园儿童获得资助的占比(13.5%)要高于民办园在园儿童(9.6%)。分城乡来看,农村家庭的在园儿童获得资助的占比(14.2%)高于城镇地区(9.6%)。分地区来看,西部地区的在园儿童获得资助的占比高于其他地区。具体而言,西部、中部、东北部和东部地区学生获得学费减免的占比分别为16.2%、7.9%、3.3%和9.9%。分城市来看,一线城市在园儿童获得资助的占比为16.7%,二线城市为10%,三线及以下城市为8.3%。
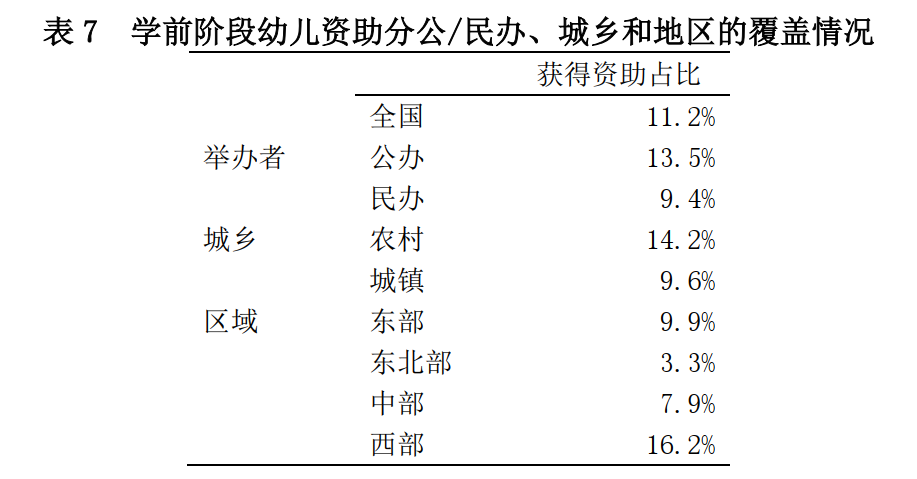
对比《2018年中国学生资助发展报告》的数据,我们根据家庭调查估计的保教费减免或资助的覆盖率低于资助报告的全国覆盖率。其中,中部和东部地区接近但略低于资助报告的水平,而西部地区则远低于资助报告的水平。部分原因包括:资助报告调查的是获得资助的人次,而家庭调查询问的是在园儿童在一学年内是否获得资助;家庭调查询问的主要是保教费的减免,而没有涉及其他资助(例如餐费减免等)。
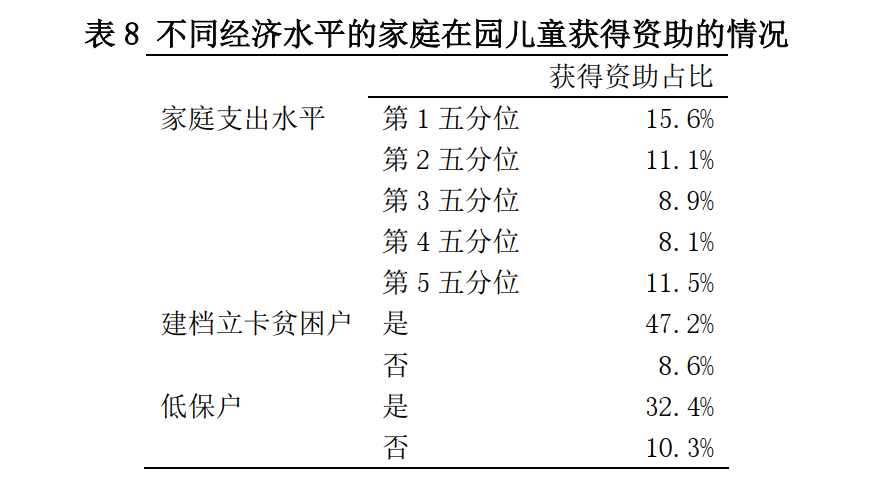
根据表8,单从家庭的支出水平来看,支出水平最低的20%组家庭在园儿童中获得资助的占比为15.6%,支出水平最高的20%组家庭儿童获得资助的占比为11.5%。也就是说最低和最高组在园儿童获得资助的占比均高于中低、中等和中高组家庭的儿童。以建档立卡贫困户和低保户家庭在园儿童是否获得资助来衡量资助的瞄准程度,一方面,这些家庭的儿童获得资助的占比确实远高于其他家庭。建档立卡贫困户和低保户分别有47.2%和32.4%的在园儿童获得了资助,而非贫困户和非低保户则分别占8.6%和10.3%。另一方面,学前教育资助对贫困家庭的覆盖率还不够,两类家庭的儿童获得资助的占比还不到一半。
(二)回归分析
表9给出了与获得学前教育资助相关因素的三层Logit回归模型分析结果。结果显示,与家庭在园儿童是否获得学前教育资助显著相关的因素包括是否建档立卡贫困户、是否低保户、家庭在园儿童人数、家庭规模和流动人口家庭。首先,家庭是否为建档立卡贫困户、是否为低保户与是否获得学前教育资助的关系最为显著。其次,当考虑了在园儿童家庭是否为建档立卡贫困户和低保户之后,家庭的消费水平、母亲的受教育程度与获得学前资助的可能性均不存在显著的相关性。此外,在园儿童人数多的家庭也更可能获得资助,而如果是流动人口家庭以及家庭人口规模较大的,则获得资助的可能性更低。其余因素,包括学前教育负担是否过重(10%和20%两个阈值)与家庭在园儿童获得学前资助的可能性都不存在显著的关系。
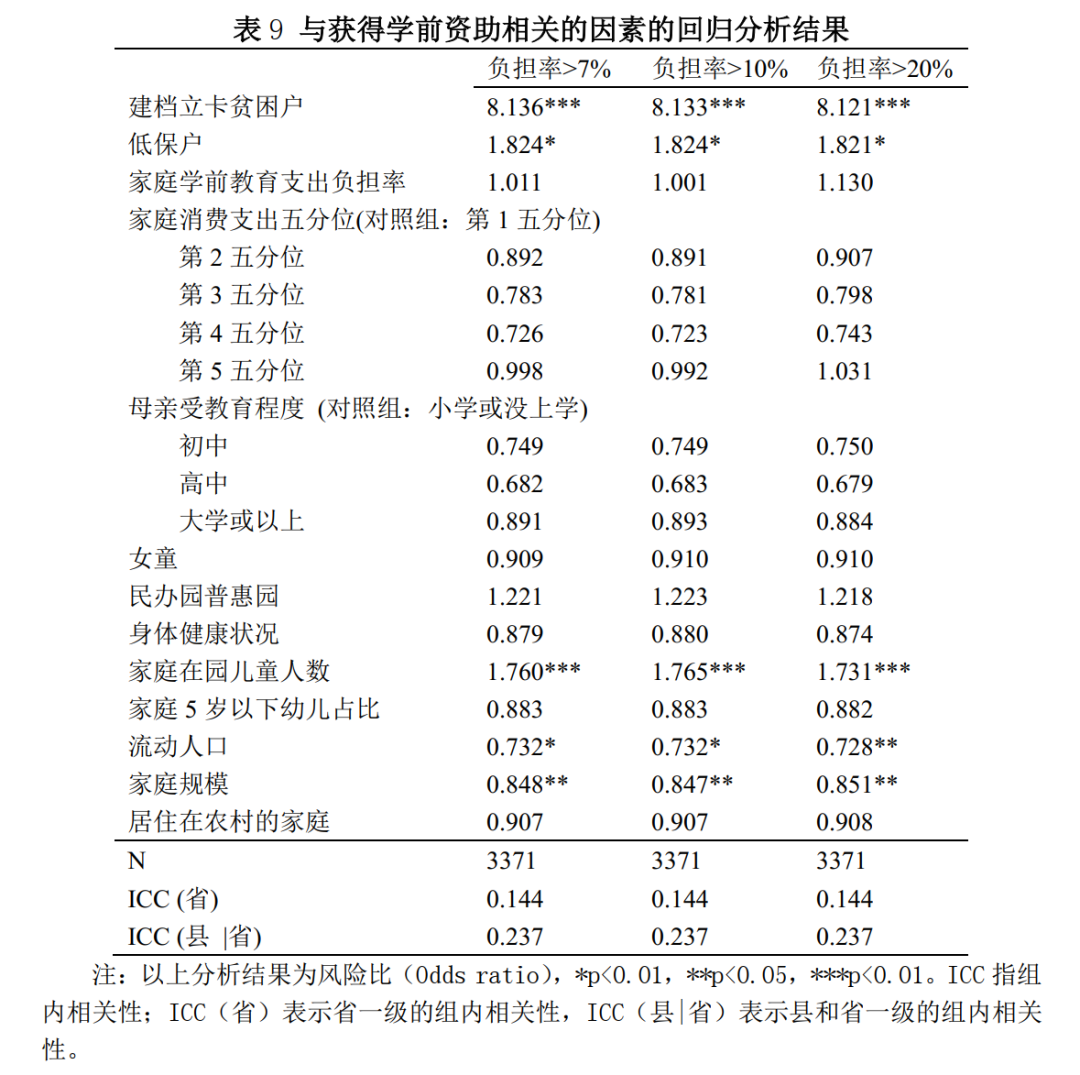
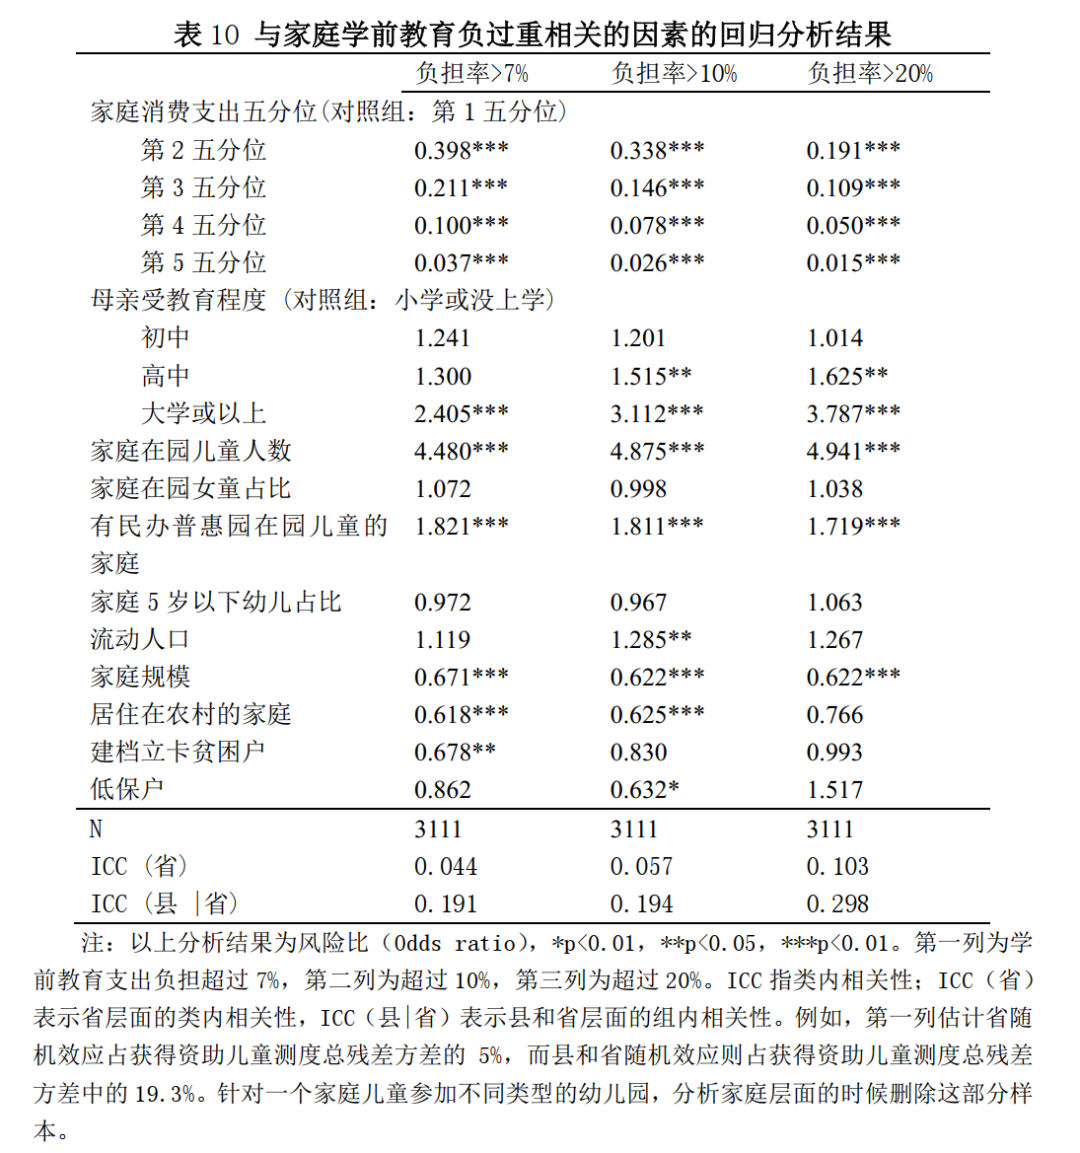
表10给出了与家庭学前教育负担过重相关因素的分析结果,在控制其他家庭和个人层面特征,包括建档立卡贫困户和低保户的情况下,消费支出水平较低的家庭、民办普惠园在园幼儿的家庭以及在园儿童人数较多的家庭,家庭学前教育负担显著更重。而根据表9的结果,目前学前教育资助主要依据的是家庭是否为贫困家庭来分配资助。家庭经济条件、家庭学前教育负担等因素与学前资助获得之间的关系并不显著。尽管民办普惠园在园幼儿的系数要高于公办园和民办非普惠园,但是并没有统计意义上的显著差异。考虑到目前公办园,尤其是优质低价的公办园入园机会更加倾向于优势群体的子女,学前教育资助可考虑给予在民办普惠园就读的经济困难家庭儿童一定的倾斜。
5
总结和讨论
首先,本研究基于2019年中国教育财政家庭调查数据(CIEFR-HS),分析了地区和群体之间家庭学前教育负担的差异和不平等程度。结果显示:
第一,2019年在园儿童个人学前教育支出平均为8220元,家庭学前教育支出平均为8907元,占同期家庭总支出的9.4%。很大一部分家庭(近50%)在学前教育上的支出占其家庭年总支出的7%以上,34.2%和9.8%的家庭分别超过其支出的10%和20%。在送孩子上民办普惠园和非普惠园的家庭中,学前教育负担过重的家庭占比为55%和56%,比送孩子上公办园的家庭高14—15个百分点。从家庭人均净财富的五分组来看,最低20%的家庭学前教育支出超过7%的家庭占比为54%,随着净财富值的提升,负担过重家庭占比有所下降。此外,家庭学前教育负担也存在地区差异,东北和中部省份负担过重家庭比例高于其他地区。这一发现与这两个地区经济发展放缓的实证证据一致。同时,这些地区义务教育经费中的财政性经费占比低于其他地区,也包括学前教育阶段。与此同时,甘肃是中国最贫穷的省份之一,其负担过重家庭比例最低,这可能是因为政府将向低收入家庭提供免费学前教育作为教育扶贫政策之一的缘故。
第二,仅看学前教育校内支出,与家庭人均净财富最高的20%家庭相比,最低20%家庭负担过重的几率增加了50%;与公办园在园儿童家庭相比,民办园在园儿童家庭负担过重的几率增加了50%。此外,在仅看校内支出时,公办园家庭、城镇家庭、富裕家庭、母亲大学学历的家庭中“负担过重”家庭占比大幅下降,而民办园家庭、农村家庭、贫困家庭、母亲学历较低家庭变化相对较小,甚至几乎没有变化。可见,学前教育负担是否过重这个指标在社会经济背景较低的家庭群组中,主要反映的是家庭送孩子上幼儿园发生的支出负担过重;而在社会经济背景较高的家庭群组中,则反映出家庭自己在基础支出之外的选择性支出。
第三,采用三层Logit回归模型分析与家庭学前教育负担过重紧密相关的因素,结果显示,家庭教育负担是支出能力、支出意愿和供给共同作用的结果。在其他家庭和个人层面特征都相同的情况下,财富水平较高的家庭负担相对较轻。而家庭主动或被动选择民办园,也会增加教育的支出和负担。这些发现与先前的研究一致,这些研究表明学前教育支出因家庭收入水平和幼儿园类型而异。我们的研究进一步确定了经济负担过重家庭在不同群体之间的差异性,结果也显示我们更应该关注的是低收入家庭和民办园(尤其是普惠园)家庭的负担。
其次,本研究分析了学前教育幼儿资助的覆盖率和瞄准程度。整体上,幼儿园在园儿童获得保教费减免或资助的占比为11.2%。公办园在园儿童获得资助的占比(13.5%)要高于民办园在园儿童(9.6%),农村家庭的在园儿童获得资助占比(14.2%)高于城镇地区(9.6%),西部地区在园儿童获得资助的占比(16.2%)高于其他地区。以建档立卡贫困户和低保户的在园儿童是否获得资助来衡量资助的瞄准程度,一方面,这些家庭的儿童获得资助的占比确实远高于其他家庭。建档立卡贫困户和低保户分别有47.2%和32.4%的在园儿童获得了资助,而非贫困户和非低保户则分别占8.6%和10.3%。另一方面,学前教育资助对贫困家庭的覆盖率还不够,两类家庭的儿童获得资助的占比还不到一半。在此基础上,本研究使用三层Logit回归模型,分析与获得学前资助相关的因素。结果显示,目前学前教育资助主要是根据家庭是否为贫困家庭来分配资助。家庭经济条件、是否在民办普惠园就读、家庭学前教育负担等因素与学前资助的获得之间关系并不显著。然而,进一步对家庭学前负担过重的相关因素的分析显示,在控制其他家庭和个人层面特征,包括建档立卡贫困户和低保户的情况下,消费支出水平较低的家庭、民办普惠园的家庭以及在园儿童人数较多的家庭,家庭学前教育负担显著更重。
为了减轻家庭的学前教育经济负担,在过去的十多年里,政府通过增加公办园学位供给、扩大普惠幼儿园的覆盖面、增加学前教育财政投入和形成政府家庭共同负担的成本分担机制,以及对民办园学费进行监管,来解决学前入园难、入园贵的问题。尽管做出了这些努力,但家庭仍然为上幼儿园支付了相对较高的保教费用,尤其是在民办幼儿园的低收入家庭。一方面这是由于目前学前教育财政投入仍旧主要针对公办园。虽然幼儿资助标准主要依据政府认定的“五类儿童”,但根据2019年CIEFR-HS数据,公办园在园儿童获得资助的占比(13.5%)要高于民办园在园儿童(9.6%)。另一方面, 2000年以来民办园的快速增加,很大程度上缓解了入园难的问题。民办园在园幼儿2000年只占13%,2010年占到47%,到2019年仍有超过一半的学龄前儿童(56%)在民办园就读。即使近年来公办园有所扩大,仍无法完全满足所有家庭的需求。再者,研究表明,优势群体子女更有可能进入这些收费相对较低、质量较高的公办园,结果强化了财政投入对优势群体的倾斜 。
对各国学前教育成本分担的比较显示,各国学前教育的供给主体呈现较大的差异,有的以公立园为主,也有的以私立园为主。一般而言,公立园的服务对象是弱势群体家庭的儿童,而学前教育财政投入对象主要针对弱势群体家庭。各国政府对私立学前教育机构均提供了资助,承担一定的财政责任。这对我国也有启示:首先,我国财政性学前教育经费占GDP的比例还有提升的空间;其次,公共财政在学前教育成本的分担比例也有提升的空间;再次,学前教育财政投入的机制,尤其是对学前教育供给方和需求方的资助方式也有创新的空间。
本研究为政策制定者和其他利益相关者提供了关于家庭学前教育负担情况的相关信息,提供了一项用于识别负担过重家庭,进一步促进学前教育普及的潜在的政策工具。良好的学前教育资助政策体系的建立,需要建立幼儿资助、幼儿园收费与家庭负担通盘考虑的政策体系,该制度设计的核心是对不同收入家庭收取不同水平的保教费或提供不同程度的资助,以平衡不同家庭收入水平的学前教育负担。未来的政策应着重考虑完善学前教育资助制度,建立由政府公共财政对经济困难家庭儿童入园免除保育费和给予生活资助的学前教育资助体系,对在民办园和公办园就读的家庭经济困难儿童同等对待,同时也可考虑给予在民办普惠园就读的经济困难家庭儿童一定的倾斜。此外,在关注农村家庭的同时,也需要关注城镇低收入家庭学前教育的负担。最后,我国幼儿资助对象普遍集中在政府认定的“五类儿童”,随着政府脱贫攻坚的完成,需探索针对低收入家庭和学前教育负担过重家庭的认定方式,以提升学前教育学生资助的覆盖率。
新书推荐:
《中国教育财政家庭调查报告(2021)》
(魏易著,北京大学出版社,2023年10月出版)
(点击图片可选购本书)
内容简介:本书基于2019年CIEFR-HS第二轮追踪调查数据,探讨了学前到高等教育阶段家庭子女教育支出的水平、结构和负担,学生入学机会和学生资助分配,中小学生校外培训参与和家庭支出,以及家庭对子女的教育投资决策等主题。此外,本身还结合公共教育部门的事业经费统计数据,分析了基础教育阶段公共教育投入的分配情况。
作者简介:魏易,北京大学中国教育财政科学研究所副研究员,毕业于美国密歇根州立大学,获得哲学博士学位。主要从事教育财政、教育经济与教育政策研究,目前的研究主要聚焦于基础教育阶段。2017年至今,作为项目负责人负责组织中国教育财政家庭调查。
-END-
北京大学中国教育财政科学研究所
第一所专门致力于教育财政研究的学术机构
CIEFR-PKU
欢迎访问北京大学中国教育财政科学研究所(CIEFR)官方微信号“中国教育财政”,欢迎读者转发、传播本公号刊载文章。现就本公号版权事宜说明如下:
标记为“原创”或者来源为“CIEFR”的文章版权归本所所有,仅允许全文转载,且须注明来源、作者和原文链接,不得删改文章标题和内容,不得删除本公众号名称和二维码。禁止未经授权的其他形式转载。
如需转载原创以外的其他文章,请直接联系版权所有人。如对本公众号所发布文章版权有异议,请随时联系我们(editor@ciefr.pku.edu.cn)。
