
高校作为培养高级专门人才的知识智力密集型组织,是我国开展科学研究的一支重要力量。近年来随着高等教育事业的蓬勃发展,高等学校筹集的科研经费和承担的科研项目都呈现出大幅增长的趋势。“十二五”时期,高校科研项目显著增加,高校基础研究经费占全国基础研究经费的比重高达55%,其中承担了 67%的国家重大科学研究计划,年度科研经费也超千亿元。现有研究对高校科研经费管理问题的分析,主要涵括预算制度、管理费比例、间接成本政策、劳务费支出这几个方面。以往的研究,较多基于学者个人经历下的思考及学理分析,通过调查数据进行实证论述的较少。上海财经大学高等教育研究所宋旭璞和顾全在《高教探索》上发表的《高校科研经费管理制度实施中的问题及对策研究——基于 48 所研究生院的问卷调查》一文,通过对研究生院高校教师开展问卷调查,了解教师们对目前我国实施的科研经费使用与管理制度的意见和建议,由此分析制度中存在的局限性。在此基础上,结合国外科研资助和经费使用、管理制度的经验,对现行制度提出改革和完善的对策与建议。

一、研究问题
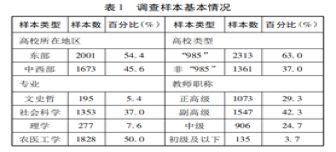
研究采用问卷调查法,就高校科研经费使用及具体管理制度的实施情况进行了问卷调查。调查以 56 所研究生院高校为总体,抽样充分考虑各类学科问卷发放的比例,按照各学科研究生总数的占比设计抽样数量。剔除未收到部分研究生院的问卷,共收集到 48 所研究生院的有效问卷,排除部分无效问卷后,有效问卷是 3674 份。在有效问卷中,样本分布的基本情况如表1所示:
二、高校科研经费使用及治理制度实施情况分析
问卷中有关科研经费管理制度 7 级量表设计中,“1”表示 “非常不契合”题项所述情况,“7”表示“非常契合”。为方便分析,将选 “1”、“2”的比例相加表示总体较 “不契合” 题项所述情况,将选“6”、“7”的比例相加表示总体上较 “契合”。根据上述调查,研究发现教师们针对现行科研经费管理制度实施情况提出的意见和相关建议,可归结为如下几点。
(一) 预算编制及管理欠缺灵活性和可行性
经数据统计得知,46.3% 的教师认为 “预算中经费使用限制过多”,49.3% 的教师认为 “实际经费科目很难做到与预算一致”。很多教师在调查中反映科研预算编制限制太过严苛,刚性偏大。全额预算制管理的目的起初是为了经费的科学合理使用,避免浪费,但是一刀切的体制设计与不可预知和规划的科研活动的逻辑准则是不契合的,在实际执行中科研活动存在很多 “不确定”,开支很难做到与预算一致。
除此之外,还由两大原因导致预算与现实的较大差异: 首先,目前科研预算科目设置及经费比例要求本身存在不合理,没有根据科研活动的实际需要进行设置,不同类型的科研项目之间缺乏必要的差异性; 其次,科研预算通常是由项目组编制的,缺少科研经费管理机构和财务部门的专业指导,致使编制的预算常常不太科学,不能真实反映项目所需要的直接和间接成本。
(二) 劳务费比例设置过低
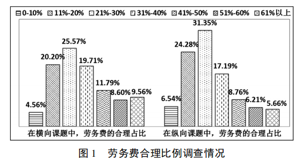
目前,学者和教师的工资全额列支在教育事业费中,禁止具有工资性收入的课题组成员获得相应的研究劳务费,其人力成本不能在科研项目成本中反映。调查中很多教师反映目前劳务费比例设计是不合理的,调查数据表明,43.9% 的教师认为横向课题经费中劳务费比例过低; 50.8% 的教师认为纵向课题中劳务费比例过低。关于劳务费合理比例,50% 左右的教师认为不论横向课题还是纵向课题,劳务费的比例在10%到30%之间较为合理,而且更多的教师偏向选择20%到30%之间; 选择30%到40%的教师比例亦接近20%,如图1所示。
(三) 管理费比例设置不合理
调查结果表明,40.6%的教师认为横向课题的管理费比例过大; 36.1%的教师认为纵向课题中管理费比例过高。关于管理费的合理比例,43.0% 的教师认为,在横向课题中学校提取3%到5%的管理费较为合理; 在纵向课题中38.5% 的教师认为学校提取2%以下的管理费较为合理,40.6%的教师认为提取3%到5%之间比例合理。但是,如果基于学校整体持续发展的考虑,诚如很多学者反映的,目前的管理费比例过低。出现这种困境,是因为我国科研成本核算体系中没有将直接成本与间接成本进行明确划分,并通过一定的处理方法进行独立核算。科研成本无法精准地进行核算,长期看来势必会影响到项目经费的使用效率及学校的持续发展。
(四) 经费下拨方式有待完善
调查中,33.6%的教师认同 “经费分期拨款时间与研究进度不匹配”。虽然科技部、财政部早在2011年就曾下发 《关于调整国家科技计划和公益性行业科研专项经费管理办法若干规定的通知》,希望能够改善科研经费在预拨机制中存在的瓶颈,但事实上这些年研究经费下拨中的一些问题并没有得到有效解决。
此外,调查结果还显示 51.2%的教师基本认同高校经费报销程序较为耗时费力。34.3% 的教师认为有必要对科研经费的使用效益进行评价,中国科协于2004年公开出版的《全国科技工作者状况调查报告》中也提到“从全国来说,经费用于项目和课题本身的比重仅在40%左右”。说明我国目前存在研究人员滥用科研经费的情况,经费使用效益评价和必要的绩效问责机制显得尤为重要。
三、完善高校经费管理制度的建议
(一) 完善经费预算管理,增加编制灵活性
学术活动具有动态性和未知性,应该改变静态的管理模式和机制,建立柔性的学术预算制度,对不同类型科研活动的经费预算实施动态分类管理,给项目负责人一定的自主权。
预算与实际支出不匹配的另外一项原因,则在于经费预算是由项目组成员负责编制的,而科研人员大多缺乏预算编制的财务知识,在缺乏相关专业指导的情况下,通常靠拍脑袋草草编制预算,可想而知这样的预算并没有太强的可操作性。因此,项目组成员在编制预算时需要得到相关财务预算编制方面的专业指导,高校科研、财务、审计部门可以提供帮助和指导。同时,科研人员需严肃认真对待编制工作,不可以一种草率或尽量争取更多经费的心态去申报。
(二) 适当增加劳务费比重,尊重学术人员智力付出
人是学术研究工作中最重要的因素,将学术工资纳入直接成本支付,对合理划分教学和科研的人工成本具有积极意义,有利于保障教学科研活动的资金收入和支出配比。从发达国家的经验中可以发现,科研人员的研究工资列入直接成本已被逐步接受。因此,我国应该适当提高课题经费中劳务费的占比,将一些人员经费作为学术活动的基本薪资和奖励酬金的形式给予,数额可以限制在月工资的几倍之内。还可借鉴美国“项目主管”管理模式,经费赞助机构和课题负责人根据研究内容、进度、复杂度及课题负责人的科研累积等来共同商议确定劳务费比重,由此充分尊重科研人员的劳动。
(三) 建立全成本核算体系,完善间接成本提取方式
关于高校学术成本核算体系的构建和完善,可以借鉴英、美两国实行的全成本核算体系,该体系对科研活动产生的直接成本和间接成本作了明确划分,分别进行独立核算。通过对间接成本的科学计提,不仅可以补偿高校为支持科学研究而支付的设施与管理成本,保证高校持续拥有承担科研项目的基础条件; 而且作为一种激励机制,可调动高校承担国家项目的积极性,为科技创新作出更大贡献。
(四) 完善科研经费拨款方式,及时下拨课题经费
为了确保科研项目能够按计划顺利开展,经费的下拨需要与科研活动的进展匹配一致,学术经费管理部门必须按照课题任务书的时间进度和流程及时下拨经费,使课题研究的开始日期与经费拨款到账日期相一致,由此避免二者脱节。在调查中,关于科研经费的拨款方式及拨款比例安排,68.58% 的教师认为最合理的拨款方式是批准当年拨款较大比例,以后每年平均拨款。
(五) 强化经费监管和学术成果评价,简化报销流程
对学术和课题经费的申请、分派、使用和绩效评估进行全过程的严格监管,是保证科研人员正确使用科研费用、提升经费利用效益的必要手段。一方面,需要在制度层面通过法律、法规对经费使用的合理途径以及失范行为与相应的惩罚措施作出明确规定; 另一方面,需要有专门的机构来对经费使用的各个过程和环节进行监管。
除此之外,科研成果评价体系需要完善以提高经费使用效率,同时强调成果的公开化,实施 “优则奖,不合格则罚”的奖罚机制。在加强监管及成果评价的基础上,经费管理应该尝试从依赖 “过程控制”,转变为侧重 “结果评价”为主、兼顾 “过程控制”; 从过多过细的形式要件要求转变为以人为本、重在实质要件、简化形式要求。这样可以简化当前对经费使用的过多管控及繁琐的报销流程。
介绍文献:宋旭璞,顾全.高校科研经费管理制度实施中的问题及对策研究——基于48所研究生院的问卷调查[J].高教探索,2019(04):18-22.
文献推荐人感想:随着大学各种类型科研经费的快速增长及科研项目增多,大学科研工作取得了显著成绩,然而通过初步调研发现,大学在科研经费的管理方面仍有很多不足,教师满意度不高。尤其是近些年来一些专家学者因为贪污、挪用科研经费而受到处分的案例很多,科研岗位甚至都成为风险较高的岗位。科研领域的诸多不端、违法行为何以屡禁不止? 深入解析其背后的原因,找出科研经费管理的问题,对于提高经费管理的使用效率、净化学术生态具有十分重要的指导意义。
——梁嘉欣(江西师范大学教育研究院硕士研究生)
-END-
北京大学中国教育财政科学研究所
第一所专门致力于教育财政研究的学术机构
CIEFR-PKU
欢迎访问北京大学中国教育财政科学研究所(CIEFR)官方微信号“中国教育财政”,欢迎读者转发、传播本公号刊载文章。现就本公号版权事宜说明如下:
标记为“原创”或者来源为“CIEFR”的文章版权归本所所有,仅允许全文转载,且须注明来源、作者和原文链接,不得删改文章标题和内容,不得删除本公众号名称和二维码。禁止未经授权的其他形式转载。
如需转载原创以外的其他文章,请直接联系版权所有人。如对本公众号所发布文章版权有异议,请随时联系我们(editor@ciefr.pku.edu.cn )。